
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
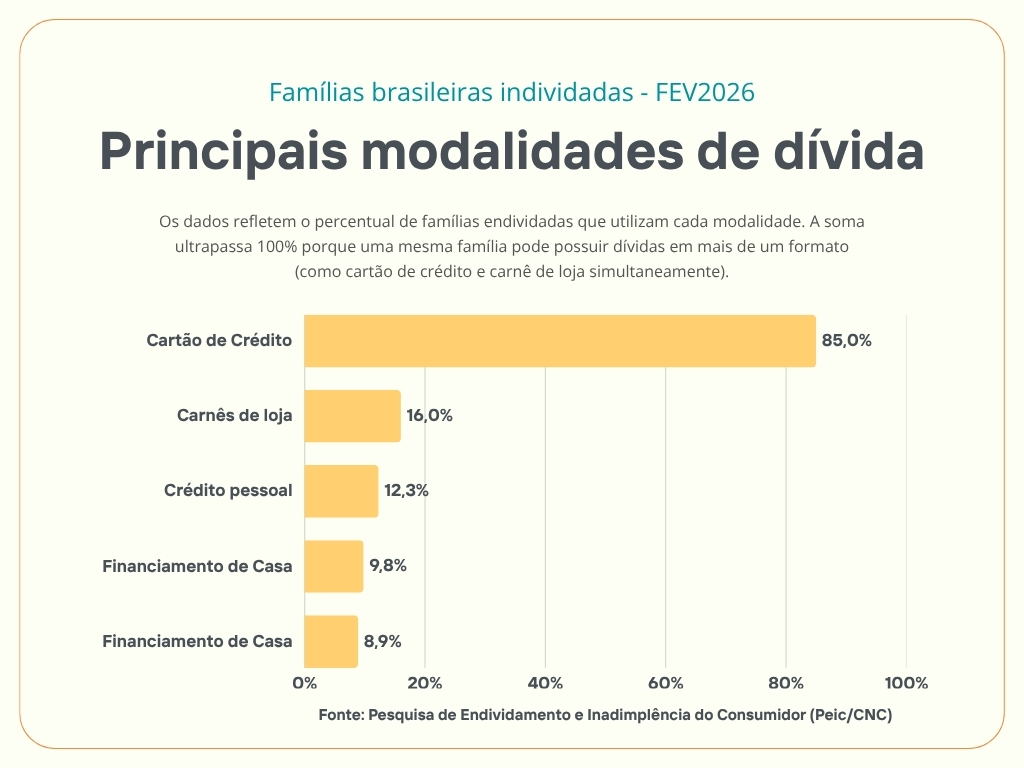
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
Segundo pesquisa da "Food Agriculture Organization of the United Nations (FAO)", Organização para a Alimentação e a Agricultura, 28% das perdas/desperdícios de alimentos orgânicos acontecem no estágio de consumo (famílias, restaurantes etc.), que é o final da cadeia, quando viram lixo. Essa problemática do descarte de alimentos por conta do descuido com a matéria prima da comida, gera bastantes transtornos tanto do ponto de vista econômico como do social. O Brasil, por exemplo, descarta mais do que o necessário para neutralizar a insegurança alimentar no país. O diretor da Embrapa no Tocantins, especialista no assunto, Roberto Manolio Valladão Flores, em entrevista à AGEMT, esclarece nosso entendimento sobre o lixo orgânico no Brasil. Assista aqui.
Em busca de um caminho para driblar a marginalização, comunidades periféricas da Grande São Paulo têm aderido às iniciativas de Economia Solidária, especificamente aos bancos comunitários de desenvolvimento, cujos principais objetivos giram em torno do fortalecimento da economia local e impulsionamento dos territórios em foco através do chamado microcrédito solidário.
Os bancos comunitários nasceram no Brasil, em 1998, em Fortaleza, no Ceará, através do Banco Palmas, criado do zero pela comunidade do bairro Conjunto Palmeiras.
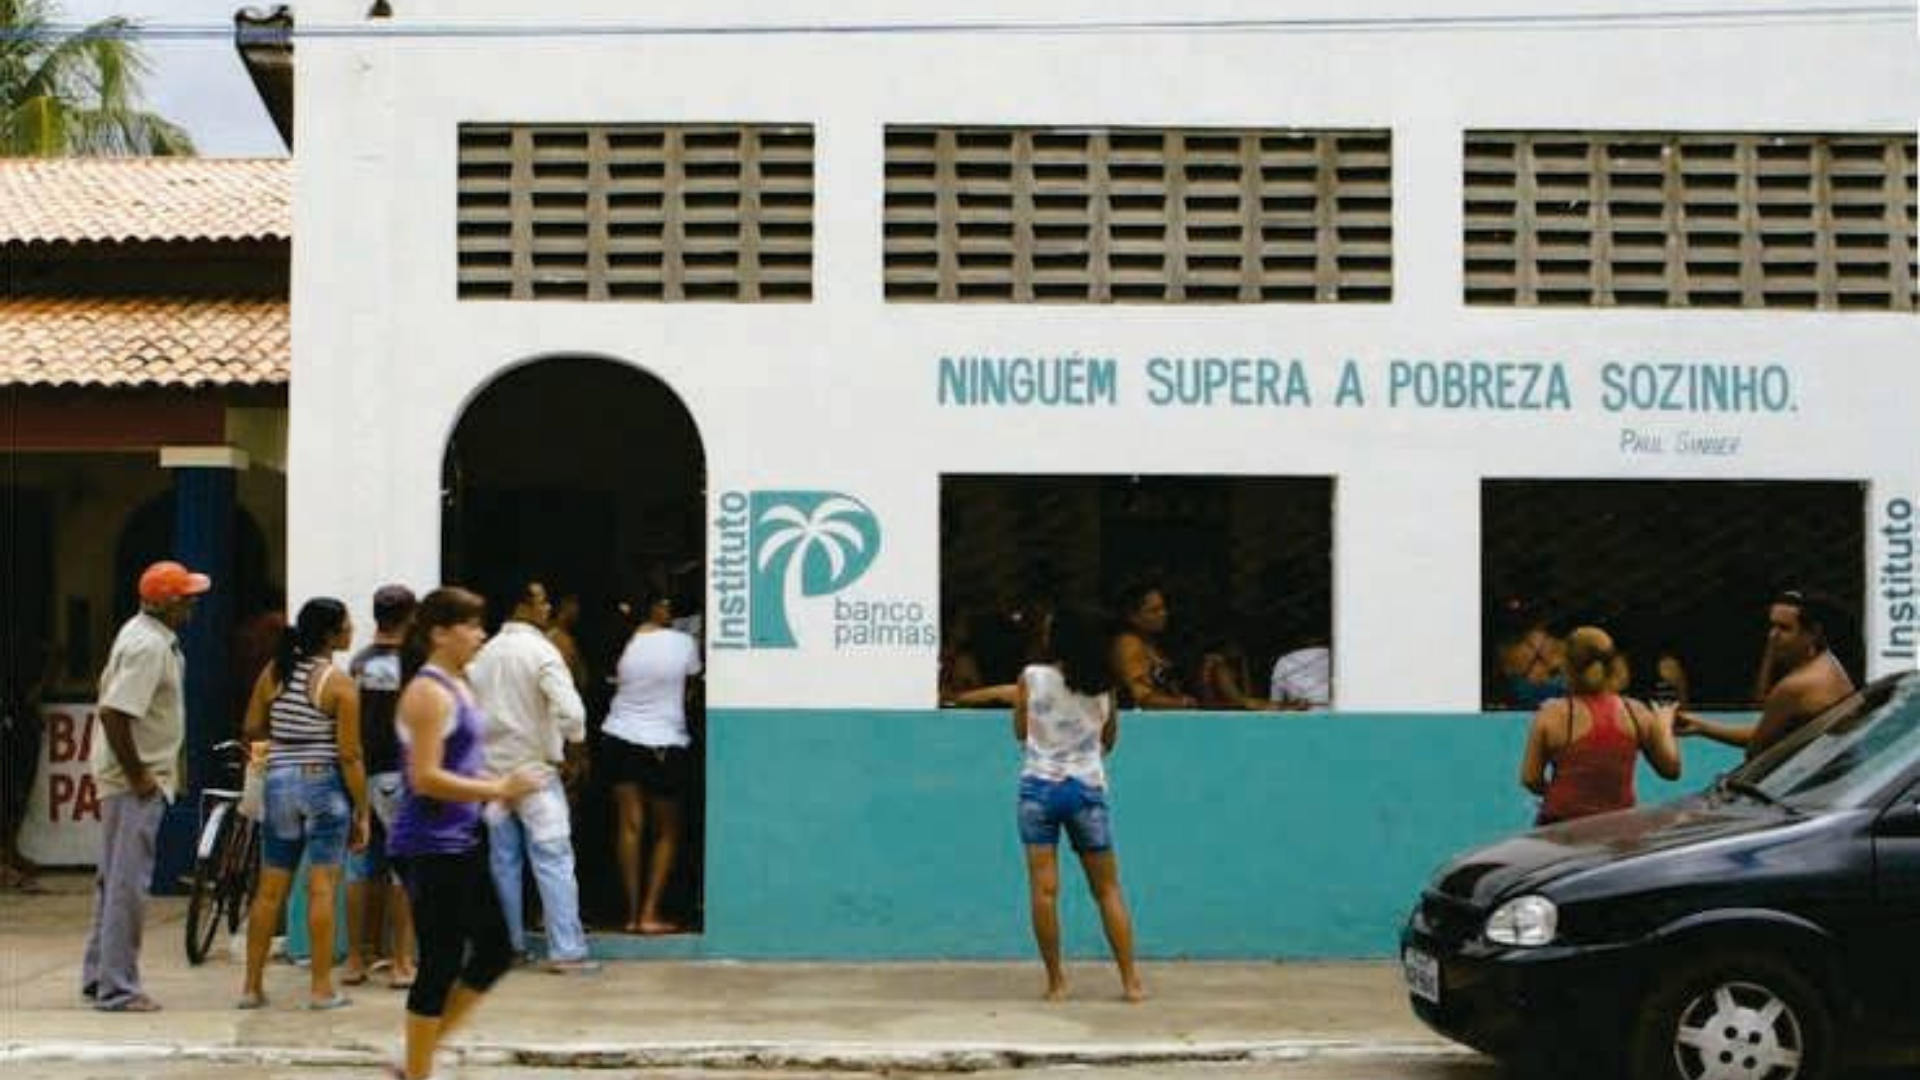
Reprodução: https://blog.acerto.com.br/informacoes-bancarias/banco-palmas/
Desde então, o país construiu aproximadamente 103 bancos comunitários de desenvolvimento, de acordo com o site do Instituto Bancos Palmas com dados da Rede Brasileira de Bancos Comunitários. Desses, 23 estão localizados na região sudeste, estando sete situados no estado de São Paulo. Apenas cinco, entretanto, estão associados à Rede Paulista de Bancos Comunitários, nascida durante a pandemia da covid-19 com o intuito de incentivar e garantir a resistência dessas instituições.
Em São Paulo, especificamente, essas iniciativas são provenientes da luta habitacional, que liderou o projeto intitulado “Moradia Solidária”, desenvolvido nos anos de 2007, 2008 e 2009 em parceria com a Universidade de São Paulo (USP), através do Laboratório de Extensão (Labex) e da Incubadora Tecnológica de Cooperativas Populares (ITCP), contando com apoio da Secretaria Nacional de Economia Popular e Solidária (Senaes) vinculada ao Ministério do Trabalho e Emprego (MTE).
Assim surgiram os bancos Paulo Freire, na Cidade Tiradentes (ZL); Tonato, que fica em Carapicuíba; Cacimba, localizado em São Miguel Paulista (ZL); Padre Leo Commissari, situado em São Bernardo do Campo; e a Agência de Desenvolvimento Local "Sociedade Alternativa", no Jardim Taboão, próximo à divisa com Taboão da Serra.
Esses cinco BCDs estão hoje associados à Rede Paulista, que é coordenada por Hamilton Rocha, sociólogo formado pela Fundação Escola de Sociologia e Política de São Paulo (FESPSP). De acordo com ele, o banco comunitário é, primeiramente, um movimento, um arranjo e uma tecnologia social que é feita com um processo determinado e de uma forma determinada que tem princípios muito concretos – mas é também um serviço financeiro que tem como objetivo a geração de trabalho e renda.
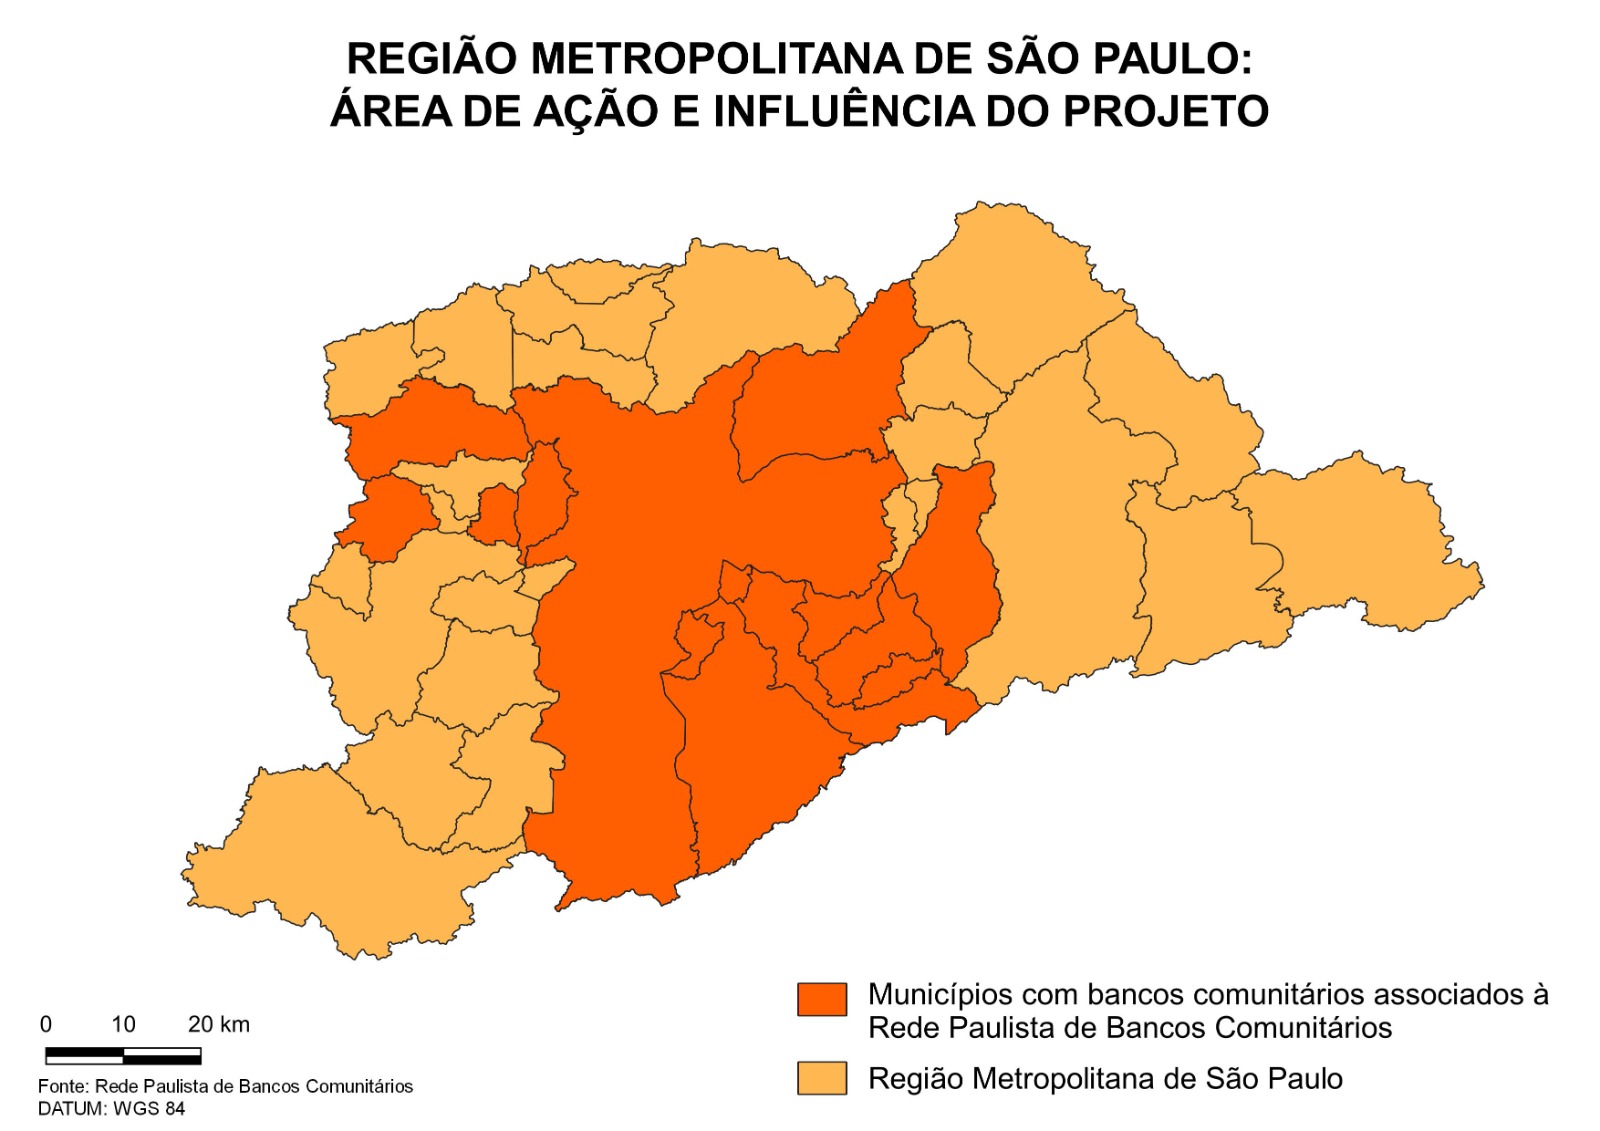
A Rede da qual faz parte trabalha não só com a integração dos BCDs de São Paulo, mas também com qualquer grupo que tenha interesse em fundar seu próprio banco. Por isso, relatou, a entidade também ministra cursos de formação sobre como criar um banco comunitário e sobre outros temas envolvendo finanças solidárias. Até agora, foram seis edições do treinamento preparatório para a criação de um BCD — que costuma ter pelo menos duas turmas ao ano e duração média de sete meses, segundo Hamilton.
“Para mim foi importante fazer o curso porque com ele a gente conseguiu planejar melhor as atividades do banco e montar estratégias no bairro, levar com maior empenho o nosso trabalho na região. Recomendo o curso porque ele é muito explicativo, muito bom, vai mostrar como é a realidade de um banco comunitário”, afirma Dora Ferreira, uma das gestoras do banco Paulo Freire, em vídeo publicado no perfil da Rede Paulista nas redes sociais.
Ainda, um dos cursos mais recentes tem como foco a energia solar solidária para mulheres, que engloba benefícios tanto do ponto de vista econômico como de inclusão profissional da população feminina no setor. A adesão ao curso, conforme o sociólogo, surpreendeu os integrantes da Rede, já que mulheres de todo o Brasil e de diferentes agrupamentos da sociedade — como assentamentos, grupos universitários e comunidades quilombolas — participaram da programação.
“A gente identificou que, para gerar atividades econômicas com boa remuneração, que chamamos de valor agregado, ou seja, para que os salários e os preços sejam melhores, precisamos de capacitação profissional”, explicou. O foco, disse ele, é melhorar a qualidade de vida dos moradores. Por isso, o trabalho é feito com setores estratégicos, como luz solar, captação e tratamento de água, hortas comunitárias, farmácia viva, robótica, tecnologia da informação e games. “Ainda não podemos oferecer tudo isso, mas é a nossa estratégia de movimento como rede”, ressaltou Hamilton.
Atualmente, a Rede Paulista conta com uma parceria com o Instituto Federal de São Paulo (IFSP) para o oferecimento de cursos profissionalizantes para diferentes grupos comunitários. Em maio, foi realizado o primeiro encontro de formação nos territórios promovido pelo IFSP, que reuniu professores interessados e as comunidades que se inscreveram no projeto a fim de organizar as atividades de formação nos locais. A reunião contou com a participação de Ladislau Dowbor, economista e professor da PUC-SP, para uma conversa sobre a situação econômica do país e a importância dessa preparação, das atividades econômicas e das finanças solidárias nas comunidades.
Moedas sociais como agentes de transformação
Para além dos cursos de capacitação, os bancos comunitários dispõem de uma tecnologia essencial para o fortalecimento das economias locais: a moeda social. Ela funciona como uma “quermesse” de festa junina: o indivíduo troca seu dinheiro por fichas que são reconhecidas pelos comerciantes e, a partir de então, pode usá-las para adquirir itens nas vendas locais, estimulando suas atividades e contribuindo para a autonomia da região.
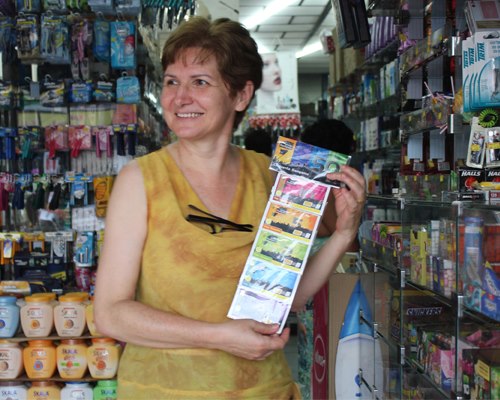
Reprodução: https://periferiaemmovimento.com.br/banco-comunitario-lanca-moeda-social-digital-no-campo-limpo/
A paridade cambial das moedas sociais de qualquer tipo é “um para um”, isto é, um Real (R$ 1) equivale a uma unidade monetária da moeda social emitida pelo banco comunitário local. Ao trocar o Real pela moeda social, o objetivo imediato é restringir seu uso para um território, fazendo com que os moradores gastem seu dinheiro apenas nele.
Caso um indivíduo troque a moeda social de seu banco pelo Real, há uma espécie de “penalização”, que consiste no pagamento de uma taxa pela retirada do dinheiro. De acordo com o líder da Rede, esta penalização funciona como um incentivo para que os moradores não comprem fora de seu território, incluindo os comerciantes. Segundo Hamilton, os bancos comunitários têm o poder de emissão de moeda social apenas num território determinado, delimitado a 65 mil pessoas.
Na tentativa de conectar com mais eficiência os indivíduos de cada comunidade às instituições bancárias locais, a Rede Brasileira de Bancos Comunitários desenvolveu um aplicativo móvel batizado de “e-dinheiro”, que concentra as transações financeiras feitas através dos bancos comunitários em todo o país, facilitando a atividade e fomentando os chamados Fundos Rotativos Solidários de cada grupo comunitário.
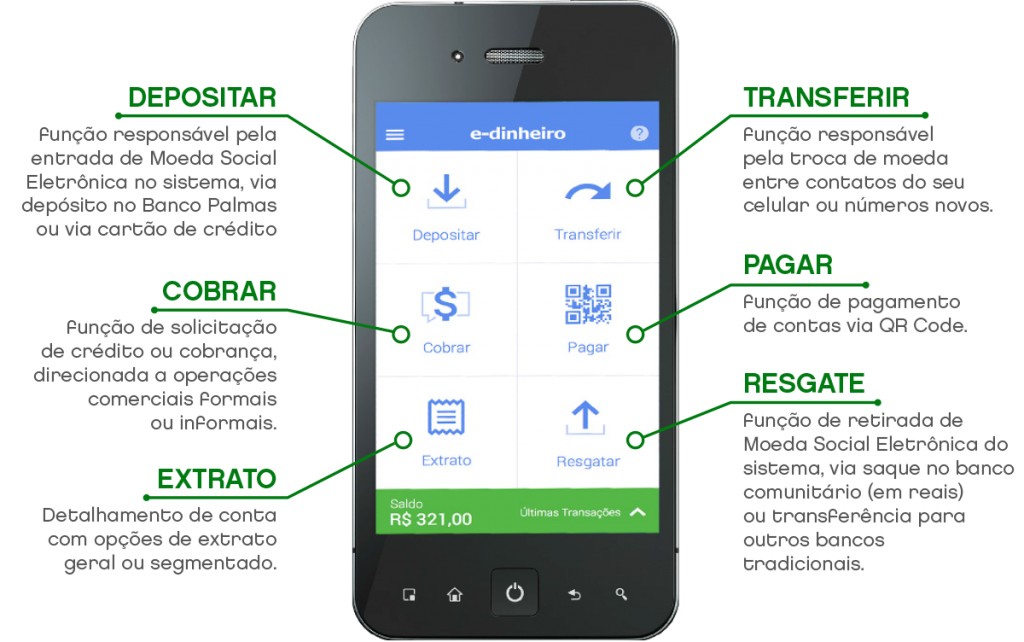
Funciona assim: 2% de todos os valores administrados na plataforma digital é retido para os fundos, que servem como uma espécie de “poupança comum”. Esse dinheiro é direcionado para o desenvolvimento dos territórios vinculados a cada banco comunitário, visando servir essencialmente às necessidades das pessoas que usufruem dessas instituições. É possível, por exemplo, reverter as quantias coletadas em alimentos para as famílias que precisam dentro da comunidade.
Também é possível, com o dinheiro, organizar e oferecer cursos profissionalizantes para os moradores, com o custeio integral do maquinário e materiais necessários para tal. Investimentos que tragam, no geral, mais oportunidades e qualidade de vida para os habitantes locais podem ser “bancados” com os valores disponíveis nos fundos. Dentre as alternativas encontradas para fazer as finanças solidárias girarem nas comunidades paulistas, está a “e-lojinha”, que consiste numa loja virtual com produtos dos empreendedores locais que podem ser comprados online através da utilização de moedas sociais.
Para Henrique Pavan, doutor em Economia pela Universidade Federal do ABC (UFABC) e pesquisador do tema, o banco comunitário é feito de baixo para cima, isto é, pela aspiração popular. Sobre as taxas de juros para a concessão de microcrédito, ele afirma que, em São Paulo, essa política varia – enquanto alguns bancos comunitários cobram uma taxa mínima, outros não a cobram sobre o crédito para consumo, que é, na maior parte das vezes, utilizado para custear despesas com alimentação.
“Em suma, a questão dos bancos comunitários é tipicamente brasileira, resultado de uma periferização, uma exclusão, que faz as pessoas buscarem soluções populares com outras lógicas mais horizontais”, conclui Henrique.
Apesar do termo ser moderno e da linguagem descolada, criar negócios, desenvolver novas ideias e soluções para problemas sempre foi uma realidade da mulher pobre e periférica. Com a institucionalização da expressão “empreendedorismo”, foram apresentados novos desafios e aproveitando essa oportunidade agora que está em alta, podemos estar diante da próxima revolução feminina.
Um recente estudo da Fundação Seade (Sistema Estadual de Análise de Dados), do governo de São Paulo, revelou um aumento notável no número de mulheres empreendedoras no Estado. Houve um crescimento de cerca de 25% no número de mulheres que optaram por trabalhar por conta própria, passando de 1,7 milhão em 2019 para 2,1 milhões em 2022.
São Paulo desponta como líder nesse cenário, contabilizando a maior quantidade em termos absolutos. Aproximadamente uma em cada quatro empreendedoras no Brasil reside em alguma cidade paulista, representando um contingente de 2,4 milhões no total nacional. Já o número de mulheres donas de negócios no Brasil chegou a 10,3 milhões, segundo a pesquisa Empreendedorismo Feminino 2022, realizada pelo Sebrae com dados do IBGE. A soma de mulheres à frente de empreendimentos também é recorde, desde que a pesquisa começou a ser feita, em 2016.
Seguindo a lógica das pesquisas, as mulheres têm se destacado em vários setores da Economia, Beleza, Estética, Moda, Vestuário, Alimentação, Serviços, Educação, Treinamento, Tecnologia, Artes, Artesanato, Turismo, Hospitalidade, Saúde e Bem-Estar. Em todos esses setores a presença da mulher empreendedora cresceu segundo o estudo do Seade.

Exemplos não faltam. A rede de salões de beleza especializada em cabelos crespos e cacheados, fundada por Zica Assis, em 1995, foi pioneira no tratamento de cabelos cacheados não alisados. Em 2004 lançou a própria marca de cosméticos e em 2013, a revista americana Forbes incluiu Zica na lista das 10 mulheres mais poderosas do Brasil. Até hoje a Beleza Natural é marca de referência em cabelos crespos e cacheados no Brasil.
A pernambucana Gabryelly Valença começou a fazer brigadeiros para driblar a crise provocada pelo coronavírus e utilizou as parcelas do auxílio emergencial para fazer o investimento inicial na empresa. De lá para cá, colecionou clientes fiéis e fez um estrondoso sucesso nas redes sociais com a “Maria Brigadeiro Gourmet”, e já soma 1.8 milhões de seguidores no Tiktok, ganhou notoriedade também participando de programas na TV como o "Bake Off Brasil – Mão na Massa". Gabryelly é sempre lembrada como um exemplo de empreendedorismo jovem e que com dedicação e habilidade, alcançou sucesso no mundo dos negócios, mesmo começando bastante cedo.

Gracieli Santos Macedo ex-sócia proprietária da clínica Fono-Mauá na cidade homônima, abriu seu negócio em sociedade com uma colega de profissão e pós-graduação em 2019.
Fono Mauá é referência em tratamento de distúrbios de linguagem e motricidade orofacial. A clínica emprega outras 10 funcionárias (6 fonoaudiólogas, 3 estagiárias e 1 secretária), e para conseguir atendimento o paciente agora precisa encarar um fila de espera.

O Agemt perguntou a Gracieli (que agora não é mais dona da empresa) qual foi a maior dificuldade em empreender e como foi o início, "a maior dificuldade no início era cobrar [...] nós tínhamos medo de cobrar um valor e ninguém aceitar, de não ter paciente nenhum, corria o risco de cobrar abaixo da média e acabar barateando nosso trabalho, estávamos atrapalhadas nessa parte", Gracieli conta que chegaram a perguntar a outra profissional o valor que ela cobrava para precificar seu serviço.
Questões desse tipo e muitas outras aparecem para as novas empreendedoras todos os dias e em alguns casos chegam a inviabilizar o projeto. Para essas mulheres com essas ou outras dificuldades, existem programas e sites voltados para essa demanda.
O Instituto Rede Mulher Empreendedora, criado em 2017 é uma organização sem fins lucrativos que atua fomentando a geração de renda da mulher, através do empreendedorismo e empregabilidade. O projeto já ajudou mais de 725.826 mulheres a buscar saídas criativas para problemas do dia a dia; respeito, integridade, ética e desenvolver-se continuamente. O Instituto promove diversos projetos.
O Potência Feminina oferece mentorias para 500 mulheres empreendedoras, que poderão esclarecer dúvidas e aprimorar suas habilidades à frente de pequenos negócios (formais e informais). O "Ela Pode: Inteligência Artificial", ensina a usar tecnologia e inteligência artificial para impulsionar seus negócios. Ele é um programa de capacitações (cursos) gratuitos focado no desenvolvimento das habilidades socioemocionais essenciais para o sucesso da mulher empreendedora.
O SEBRAE também oferece um programa chamado “Sebrae DELAS - Mulher de Negócios” com o objetivo de aumentar a probabilidade de sucesso de ideias e negócios liderados por elas, buscando valorizar as competências, comportamentos e habilidades das mulheres, difundindo e profissionalizando o empreendedorismo feminino. Resultados do programa já podem ser percebidos inclusive com o aumento de 24% no faturamento inicial dos negócios, segundo as próprias participantes.
Gracieli alegou que vendeu sua parte no negócio porque não conseguia mais conciliar as atividades de administradora de empresa, mãe, filha, estudante de pós-graduação e namorada. Saiu para ter um horário fixo de trabalho. E isso não é incomum. Mulheres que trabalham CLT já são reconhecidas por sua dupla jornada de trabalho. O empreendedor que, por regra não tem a mesma característica do funcionário que é o fim do expediente, tem que somar esse fator a realidade feminina brasileira, com isso basicamente se tira a possibilidade das mulheres serem donas de seus próprios negócios.
Nesse ponto, governo, instituições e a sociedade brasileira precisam repensar a relação da mulher com o Estado. A força produtiva feminina é essencial e está pedindo passagem. Basta saber se vamos “ajudar” e andar junto delas na construção de um futuro próspero para nossa nação.
O Comitê de Política Monetária do Banco Central (Copom) decidiu, na última quarta-feira (08), pela redução de 0,25 ponto percentual na taxa básica de juros, a Selic. Esse é o menor patamar da taxa desde fevereiro de 2022 quando estava em 9,25%.
A Selic é o principal instrumento de política monetária do Banco Central (BC) para controlar a inflação e o mercado já esperava um corte na taxa. No final de março,o BC havia sinalizado uma queda de 0,5 ponto percentual, mas a confirmação dessa sinalização dependeria de certo resultado esperado pela diretoria.
A demora na redução do juros nos Estados Unidos e a mudança na meta fiscal pesaram na redução de 0,25%. De acordo com o Comitê, “o cenário segue exigindo cautela por parte de países emergentes.”

Em votação apertada, 4 dos 9 membros votaram a favor do corte de 0,5%. Foram eles: Ailton de Aquino Santos, Gabriel Muricca Galípolo, Paulo Picchetti e Rodrigo Alves Teixeira.
O presidente do Comitê, Roberto de Oliveira Campos Neto, Carolina de Assis Barros, Diogo Abry Guillen, Otávio Ribeiro Damaso e Renato Dias de Brito Gomes insistiram no corte de 0,25 p.p.
Apesar da divergência, o relatório aponta que “O Comitê, unanimemente, avalia que o cenário global incerto e o cenário doméstico marcado por resiliência na atividade e expectativas desancoradas demandam maior cautela” na política monetária.
O Copom não sinalizou próximas reduções e enfatizou que a manutenção, aumento ou redução da taxa será ditada “pelo firme compromisso de convergência da inflação à meta".
A meta de inflação do BC para 2024 é de 3,8%, podendo chegar até 4,8%, e 3,3% em 2025, com margem positiva até 4,0%.
Leia o relatório na íntegra:
O ambiente externo mostra-se mais adverso, em função da incerteza elevada e persistente referente ao início da flexibilização de política monetária nos Estados Unidos e à velocidade com que se observará a queda da inflação de forma sustentada em diversos países. Os bancos centrais das principais economias permanecem determinados em promover a convergência das taxas de inflação para suas metas em um ambiente marcado por pressões nos mercados de trabalho. O Comitê avalia que o cenário segue exigindo cautela por parte de países emergentes.
Em relação ao cenário doméstico, o conjunto dos indicadores de atividade econômica e do mercado de trabalho tem apresentado maior dinamismo do que o esperado. A inflação cheia ao consumidor manteve trajetória de desinflação, enquanto medidas de inflação subjacente se situaram acima da meta para a inflação nas divulgações mais recentes.
As expectativas de inflação para 2024 e 2025 apuradas pela pesquisa Focus encontram-se em torno de 3,7% e 3,6%, respectivamente.
As projeções de inflação do Copom em seu cenário de referência* situam-se em 3,8% em 2024 e 3,3% em 2025. As projeções para a inflação de preços administrados são de 4,8% em 2024 e 4,0% em 2025.
O Comitê ressalta que, em seus cenários para a inflação, permanecem fatores de risco em ambas as direções. Entre os riscos de alta para o cenário inflacionário e as expectativas de inflação, destacam-se (i) uma maior persistência das pressões inflacionárias globais; e (ii) uma maior resiliência na inflação de serviços do que a projetada em função de um hiato do produto mais apertado. Entre os riscos de baixa, ressaltam-se (i) uma desaceleração da atividade econômica global mais acentuada do que a projetada; e (ii) os impactos do aperto monetário sincronizado sobre a desinflação global se mostrarem mais fortes do que o esperado.
O Comitê avalia que as conjunturas doméstica e internacional devem se manter mais incertas, exigindo maior cautela na condução da política monetária.
O Comitê acompanhou com atenção os desenvolvimentos recentes da política fiscal e seus impactos sobre a política monetária. O Comitê reafirma que uma política fiscal crível e comprometida com a sustentabilidade da dívida contribui para a ancoragem das expectativas de inflação e para a redução dos prêmios de risco dos ativos financeiros, consequentemente impactando a política monetária.
Considerando a evolução do processo de desinflação, os cenários avaliados, o balanço de riscos e o amplo conjunto de informações disponíveis, o Copom decidiu reduzir a taxa básica de juros em 0,25 ponto percentual, para 10,50% a.a., e entende que essa decisão é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante, que inclui o ano de 2025. Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego.
A conjuntura atual, caracterizada por um estágio do processo desinflacionário que tende a ser mais lento, expectativas de inflação desancoradas e um cenário global desafiador, demanda serenidade e moderação na condução da política monetária.
O Comitê, unanimemente, avalia que o cenário global incerto e o cenário doméstico marcado por resiliência na atividade e expectativas desancoradas demandam maior cautela. Ressalta, ademais, que a política monetária deve se manter contracionista até que se consolide não apenas o processo de desinflação como também a ancoragem das expectativas em torno de suas metas. O Comitê também reforça, com especial ênfase, que a extensão e a adequação de ajustes futuros na taxa de juros serão ditadas pelo firme compromisso de convergência da inflação à meta.
Votaram por uma redução de 0,25 ponto percentual os seguintes membros do Comitê: Roberto de Oliveira Campos Neto (presidente), Carolina de Assis Barros, Diogo Abry Guillen, Otávio Ribeiro Damaso e Renato Dias de Brito Gomes. Votaram por uma redução de 0,50 ponto percentual os seguintes membros: Ailton de Aquino Santos, Gabriel Muricca Galípolo, Paulo Picchetti e Rodrigo Alves Teixeira.
* No cenário de referência, a trajetória para a taxa de juros é extraída da pesquisa Focus e a taxa de câmbio parte de R$5,15/US$, evoluindo segundo a paridade do poder de compra (PPC). O preço do petróleo segue aproximadamente a curva futura pelos próximos seis meses e passa a aumentar 2% ao ano posteriormente. Além disso, adota-se a hipótese de bandeira tarifária "verde" em dezembro de 2024 e de 2025. O valor para o câmbio foi obtido pelo procedimento, que passou a ser adotado na 258ª reunião, de arredondar a cotação média da taxa de câmbio observada nos dez dias úteis encerrados no último dia da semana anterior à da reunião do Copom.
O Dia Nacional do Turismo, comemorado no dia 8 de maio, foi instituído oficialmente em 2012 após a então presidenta, Dilma Rousseff, sancionar a Lei nº 12.625.
A escolha dessa data para celebrar a atividade é uma homenagem ao pedido que o Estado do Paraná fez em 8 de maio de 1916 para que as terras próximas às Cataratas do Iguaçu fossem desapropriadas para serem transformadas em um zona para turismo.
Na época, quem era dono da área era um uruguaio e a ideia surgiu após o “pai da aviação”, Santos Dumont, encantado ao conhecer as Cataratas, sugerir que o local pudesse ter visitação pública.
"O Iguassú, sem exagero nenhum, é uma maravilha, sem exagero nenhum, é uma maravilha. Maior, muito maior que o Niágara (localizada na fronteira dos Estados Unidos e Canadá). O Niágara é uma formidável queda d'água - mais nada. [...] Um Niágara latino aqui no sul da América", disse Dumont em entrevista ao Jornal Estado de São Paulo.
Considerada, atualmente, uma das sete maravilhas da natureza, as Cataratas são um dos pontos turísticos mais famosos do país.

Por ter dimensões continentais, o Brasil também possui uma ampla variedade de destinos para a prática do turismo. Entre os mais famosos pontos estão a Gruta da Lagoa Azul, no Mato Grosso do Sul, o Monte Roraima, em Roraima e os Lençóis Maranhenses, no Maranhão.
Além das belezas naturais, visitantes também apostam em destinos que os aproximem da cultura do país, como as visitas ao Cristo Redentor, no Rio de Janeiro, uma das sete maravilhas do mundo moderno, e o Centro Histórico de Salvador (BA).

O turismo é uma das principais atividades econômicas no mundo. Em 2023, 1,3 bilhões de pessoas viajaram ao redor do globo, impactando em, aproximadamente, R$ 47,2 trilhões na economia mundial, ou seja, 9,2 % do PIB global.
No Brasil, quase seis milhões de estrangeiros desembarcaram nos portos e aeroportos brasileiros. Segundo dados da Fecomercio-SP, o faturamento do Turismo no Brasil, em 2022, foi de R$ 208 bilhões.
Ecoturismo no Brasil
O ecoturismo, segundo o Ministério do Meio Ambiente, é o “segmento da atividade turística que utiliza, de forma sustentável, o patrimônio natural e cultural, incentiva sua conservação e busca a formação de uma consciência ambientalista por meio da interpretação do ambiente, promovendo o bem-estar das populações”.
Esse segmento foi responsável por 1 em cada 4 viagens de lazer realizadas no país em 2023. Entre os estrangeiros que visitam o Brasil, aproximadamente 18,6 % optaram por viagens e atividades ligadas ao ecoturismo.
A Organização Mundial do Turismo (OMT), aponta que, enquanto o turismo no geral avança 7,5% ao ano, a prática de ecoturismo cresce 20%. No país, cerca de um milhão de viajantes optam pela modalidade, gerando um faturamento de aproximadamente R$348 milhões.
Ecoturismo rural de base comunitária

Em Oliveira dos Brejinhos, uma cidade do interior da Bahia que fica a 603,9 km de Salvador, existe um projeto de Ecoturismo Rural de Base Comunitária que tem como principal intenção valorizar a cultura local e trazer emprego e renda para os moradores da comunidade de Boa Esperança.
Rafael Lima, diretor de turismo do município e um dos coordenadores da ação, conta que “Esse tipo de desenvolvimento turístico é pautado na economia solidária, onde a comunidade é o principal ator do desenvolvimento do turismo."
Durante o mapeamento participativo da região, feito pela coordenação com a ajuda dos moradores da comunidade, foram catalogadas o Riacho Branco, a Gruta do Morcego, a Pedra da Onça e o Banho de Boa Esperança.

Além desses, outros atrativos e equipamentos turísticos, mais voltados para a cultura local, também foram mapeados. Como a casa de farinha, padaria comunitária, bar, lanchonete e igreja da localidade.
Os moradores ressaltaram, durante o mapeamento, dois eventos anuais: a festa da Padroeira Nossa Senhora da Boa Esperança, comemorada no mês de agosto, e o Reisado, no mês de dezembro e janeiro, ambos organizados pela Igreja Nossa Senhora da Boa Esperança.
Durante o processo, também foi catalogada a área do buritizeiro, onde é feita a extração do Buriti e a produção de doces. O local também foi inserido no roteiro por conta do potencial para a experiência turística.

"O ecoturismo e o turismo rural têm uma conectividade, uma conexão muito importante com a comunidade porque é a vivência, é a história, tem o conhecimento do campo e geográfico de cada morador dessa comunidade", finaliza Lima.
Dicas de lugares para se fazer ecoturismo rural de base comunitária no Brasil
1. Vale do Jequitinhonha, Minas Gerais

Além de saborear os quitutes mineiros, durante a visita você também poderá imergir na cultura popular do Vale. Muitas das mulheres que vivem no local produzem peças artesanais como bordados e cerâmicas.
A cerca de 32 km de Santarém, Alter do Chão é um destino de praia fluvial conhecido como o “Caribe Amazônico”. O mais badalado ponto turístico no Alter é a Ilha do Amor, uma praia de areia branca. Nela os visitantes são recebidos pela comunidade ribeirinha local.

Localizada em Ilhabela, litoral norte de São Paulo, a Baía abriga cerca de 13 comunidades tradicionais Caiçaras. A programação da visita conta com trilhas, o cerco (pescaria tradicional), passeios de barco e canoa e oficinas.

O Instituto Brasileiro de Geografia e Estatística divulgou, na última quinta-feira (25), dados atualizados sobre a segurança alimentar no Brasil. A pesquisa foi realizada em parceria com Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome, tendo como referência os três meses anteriores à data de realização do levantamento.
Os dados apontam que dos 78,3 milhões de domicílios particulares permanentes no Brasil, 72,4% - o equivalente a 56,7 milhões de pessoas - estavam em situação de segurança alimentar. O resultado revela um crescimento de 9,1 pontos percentuais desde o último levantamento do IBGE sobre o assunto, a Pesquisa de Orçamentos Familiares (POF) 2017-2018 que registrou 63,3%.
A porcentagem de domicílios afetados por algum grau de insegurança alimentar, em 2023, era de 27,6%. A forma mais grave, que é a falta efetiva de alimento na mesa, recai sobre 4,1% dos domicílios. Os dados são do módulo Segurança Alimentar da Pesquisa Nacional por Amostra de Domicílios (PNAD) Contínua.
A pesquisa ainda aponta que 18,2% estavam no nível leve, quando há dificuldades, mas ainda ocorre a manutenção alimentar; e 5,3% no moderado, quando há restrição na quantidade ou qualidade de comida para a família. A proporção de domicílios com insegurança alimentar moderada ou grave (9,4%) diminuiu 3,3 pontos percentuais desde a POF 2017-2018 (12,7%).
A vulnerabilidade nutricional foi mais expressiva nas áreas rurais do país. A porcentagem de domicílios em insegurança moderada ou grave foi de 12,7% nas regiões rurais, e nas áreas urbanas, de 8,9%. Mesmo com número expressivo, o percentual nas áreas rurais foi o menor desde a PNAD 2004.
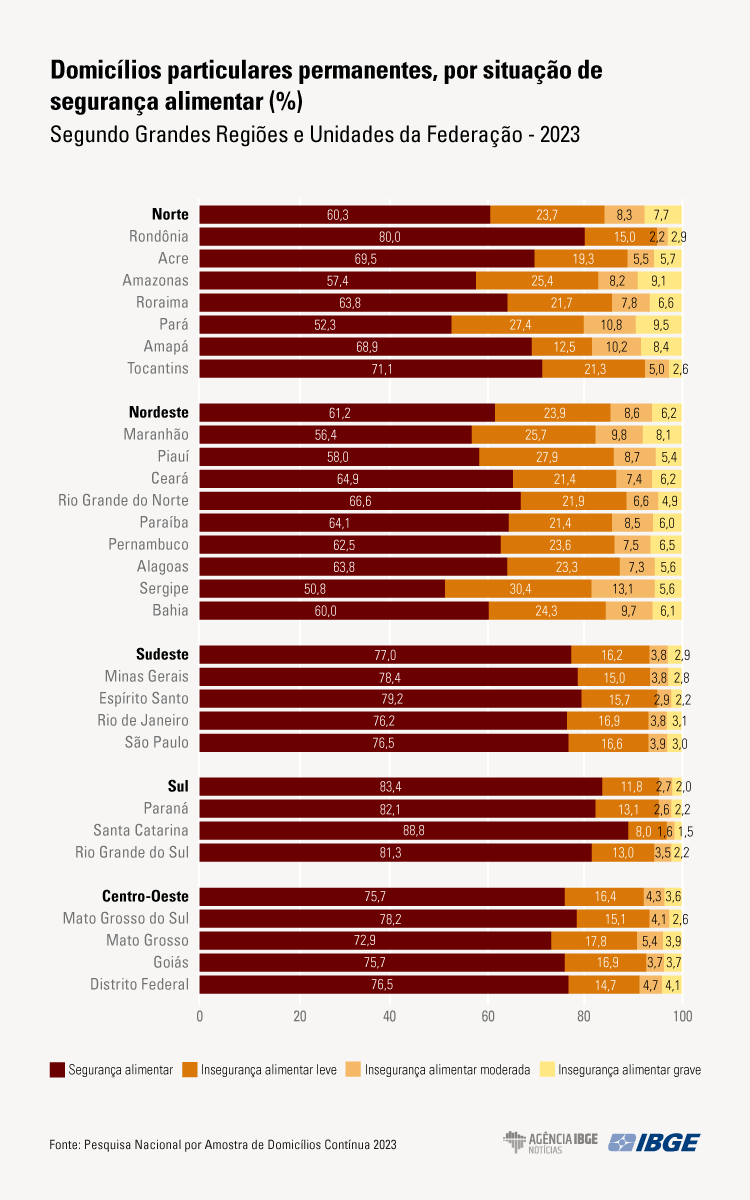
As regiões Norte e Nordeste tiveram as menores proporções de domicílios particulares em segurança nutricional, 60,3% e 61,2% respectivamente. Por outo lado, a região Sul obteve maior percentual de domicílios em segurança alimentar (83,4%), seguida pelas regiões Centro-Oeste (75,7%) e Sudeste (77,0%).
Nas regiões Norte (23,7%) e Nordeste (23,9%), a insegurança alimentar leve esteve presente em um quarto dos domicílios, mostrando uma quantidade considerável de pessoas com preocupação ou incerteza com a alimentação. O Norte teve aproximadamente quatro vezes mais domicílios com insegurança alimentar grave do que a região Sul.
Em 2023, o Pará foi o estado que apresentou mais domicílios com preocupações sobre a alimentação moderada ou grave, com uma porcentagem de 20,3%, um em cada cinco domicílios. Em seguida estão Sergipe (18,7%) e Amapá (18,6%).
Em contrapartida, Santa Catarina (3,1%), Paraná (4,8%), Espírito Santo (5,1%) e Rondônia (5,1%) tiveram os menores percentuais.
Perfil dos entrevistados
De acordo com o levantamento, as mulheres são responsáveis pela maior parte dos domicílios. Mas, as residências geridas por homens garantem um percentual maior de estabilidade alimentar (51,3%). Nos domicílios em insegurança alimentar, 59,4% tinham como responsável uma mulher.
Por cor, 42,0% dos responsáveis pelos domicílios eram da cor branca, 12,0% da cor preta e 44,7% da cor parda.
Em domicílios com vulnerabilidade alimentar, os responsáveis de cor branca eram 29,0%, os de cor preta, 15,2%, e os de cor parda, 54,5%. Em casos de insegurança grave, a porcentagem da cor parda passa para 58,1%, sendo mais do que o dobro da cor branca na mesma situação (23,4%).
Observando a renda, 50,9% dos domicílios com insegurança alimentar moderada ou grave possuíam rendimento domiciliar per capita menor do que meio salário mínimo.
Segundo a pesquisa, os casos de insegurança alimentar moderada ou grave ficaram concentrados nas seguintes rendas:
• 79,0%: domicílios com rendimento domiciliar per capita de zero a um quarto do salário mínimo (24,1%) – Renda entre R$ 0 e R$ 353,00
• domicílios com rendimento domiciliar per capita maior do que um quarto e no máximo meio salário mínimo (26,8%) - Renda acima de R$ 353,00 até R$ 706,00
• domicílios com rendimento domiciliar per capita maior do que meio e no máximo um salário mínimo (28,1%) – Renda acima de R$ 706,00 até R$ 1412,00.
Essas três classes representavam quase metade dos domicílios brasileiros.