
A feira automotiva mais antiga do mundo voltou a Porte de Versailles, em Paris, na França e acontece entre os dias 12 e 18 de outubro. O Mondial de l’Auto 2026 levou mais de meio milhão de pessoas para a bienal, que mostra ter recuperado o seu brilho com grande adesão das marcas europeias, enquanto o crescimento das chinesas continuou.
Na edição passada 41 montadoras compareceram e desta vez foram 43. Algumas com retornos expressivos como Fiat e Mercedes. Experiências interativas, test-drives e mais de cem expositores completaram o evento, que teve a questão da eletrificação como foco novamente, o que inevitavelmente reflete o contexto geopolítico e os desafios econômicos e ambientais atuais.
O setor tem se recuperado após dificuldades na pandemia e em grande parte pela chegada das chinesas ao continente com preços muito competitivos. Para se ter uma ideia, a participação de mercado delas foi de 4,9% em 2025, e a porcentagem de carros feitos na China vendidos na Europa superou a dos veículos fabricados na Turquia, no Japão e no Reino Unido, segundo dados da JATO Dynamics. A resistência europeia ainda existe, principalmente na Alemanha, maior produtora e mercado no continente, mas a questão preocupa.
Em 2024, foram aprovadas taxas de importação de até 35% sobre os 10% padrão nos carros elétricos chineses, e a União Europeia estuda limitar a 350 mil híbridos plug-in (PHEV) do país por ano. O presidente francês Emmanuel Macron compareceu pela última vez ao Paris Motor Show e, em meio a tumultuosos protestos pela França, para advogar justamente pela preferência europeia aos chineses. Além disso, o bloco busca aprovar a criação de uma nova categoria na legislação para subsidiar elétricos produzidos nos países membros.
Resposta europeia conceitual
Nesse sentido, as marcas europeias voltaram com força ao Salão de Paris buscando referências de suas histórias, e o Grupo Stellantis chamou a atenção com oito carros-conceito. Emanuele Cappellano, Diretor de Operações (COO) do conglomerado para a região da Europa ampliada, destacou que “quer aproveitar ao máximo a vantagem competitiva proporcionada pela singularidade de suas marcas icônicas, oferecendo carros que, ao mesmo tempo, estão enraizados em sua herança e voltados para o futuro.”
A principal aposta do grupo é o novo Citroën 2CV, uma releitura do icônico modelo do século passado, seguindo a tendência de sucesso adotada pela rival Renault com os novos R5, R4 e o rival direto, Twingo. A Citroën promete que o modelo de produção custará a partir de 15 mil euros e será fabricado na Itália.
Falando do país, a Fiat retornou a Paris depois de dez anos, e apresentou o conceito Multiplay, que prevê o próximo modelo da marca na Europa, um SUV do segmento C com a funcionalidade das minivans dos anos 2000. Além disso, a italiana mostrou o Multiplina, basicamente a versão de quatro lugares do quadriciclo elétrico Topolino.
Outro retorno ao evento foi a francesa DS, marca premium do grupo que, desde a separação da Citroën em 2015, sofre para conquistar uma fatia em meio a Audi, BMW e Mercedes. A marca apresentou o F3VER, prevendo a próxima geração do DS3, inclusive buscando inspiração nas lanternas traseiras da primeira geração do modelo, de 2009, e que seguindo a nova nomenclatura inspirada em perfumes franceses, se chamará Nº3.
Rival da DS, a Alfa Romeo chamou a atenção com o conceito Cuorerosso, um sedã que antecipa a direção de design da italiana, mantendo a filosofia de beleza necessária e conexão emocional entre motorista e máquina. No entanto, a marca possui apenas três modelos à venda, sendo dois com uma década de mercado, Giulia e Stelvio, com a nova geração deles com futuro incerto após sucessivos atrasos, e nenhum lançamento há dois anos.
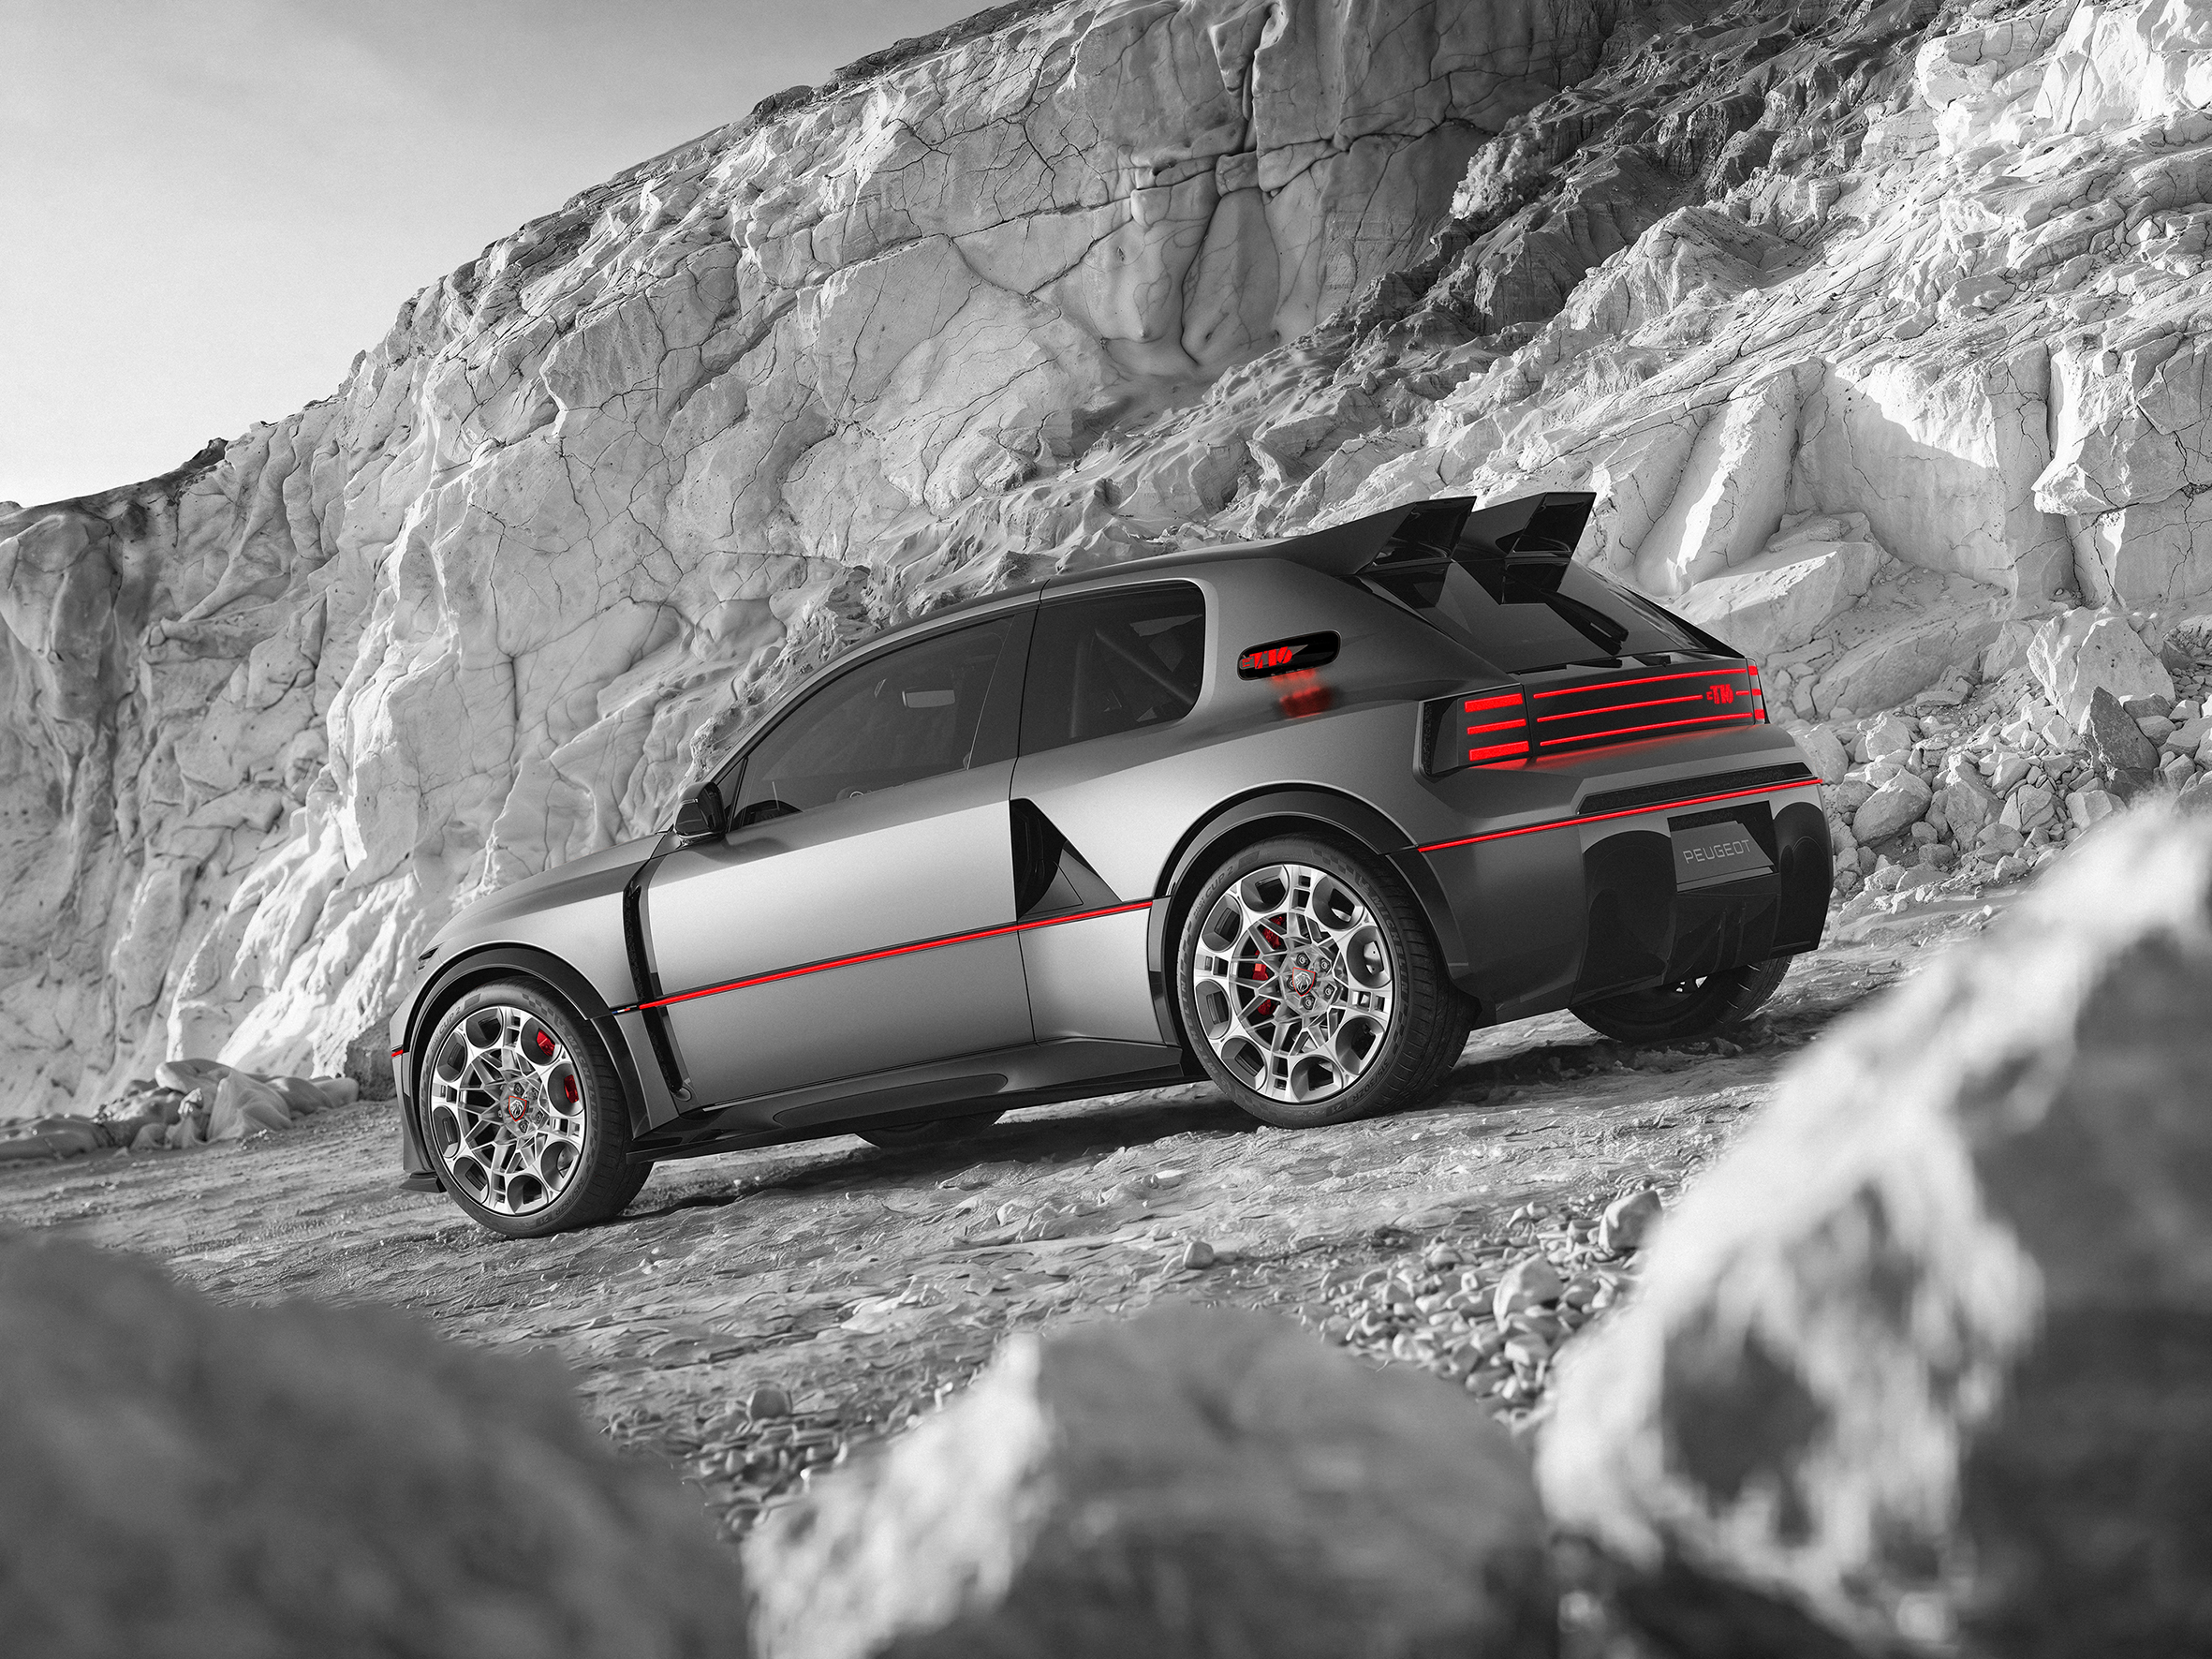
Seguindo a linha da esportividade e do resgate do passado, a Peugeot apresentou o RCZ Vision, um esportivo elétrico sucessor do cupê dos anos 2010. Além disso, a francesa surpreendeu com o E-T16, conceito que antecipa o próximo 208 e resgata elementos da lenda do rally, o 205 Turbo de 1985. A nova geração do B-hatch estreará o volante Hypersquare, retangular, e promete ser o primeiro do segmento com o sistema steer-by-wire, sem ligação mecânica entre volante e rodas.
A Stellantis ainda mostrou o Opel STX Concept, que indica a direção que a marca alemã seguirá e chama a atenção por ser um Station Wagon, carroceria que praticamente desapareceu com a ascensão dos SUVs.
Nessa mesma linha de apostar em receitas diferentes, mas agora no Grupo Renault, a francesa mostrou o E-Space, uma minivan que resgata a história do modelo que se transformou em um SUV de sete lugares. Elétrico e com visual retrô, não foi confirmado se será produzido, mas comprova que a marca segue com a estratégia de reviver ícones do passado, que vêm sendo referência na indústria europeia pelo sucesso de vendas do R5 e Twingo E-Tech.
O grupo ainda levou a Alpine para o Porte de Versailles, com o concept A310, que busca explorar o passado da marca esportiva com grande presença em competições. Chama a atenção que Nissan e Mitsubishi, apesar de também pertencerem ao grupo e terem um grande legado no esporte mundial, mais uma vez estiveram ausentes e enfrentam dificuldades financeiras.
Expansão chinesa continua
Diferente das donas da casa, o destaque das chinesas foi com modelos de produção que prometem ser inclusive fabricados no bloco em alguns anos para escapar das tarifas. A parceira estratégica da Stellantis, a Leapmotor, apresentou três novos modelos.
Após a ofensiva nos segmentos D e C, agora a chinesa aposta no segmento B. O evento foi palco do primeiro contato do público com o SUV B03X. Com porte de Volkswagen ID.Cross e até 401 km de autonomia, chega custando cerca de 24 mil euros, 4 mil a menos que o alemão. A marca apresentou também o B03, versão hatch do B03X, visando bater de frente com o Renault R5 e o Volkswagen ID.Polo. Ambos os modelos devem chegar ao Brasil em breve.
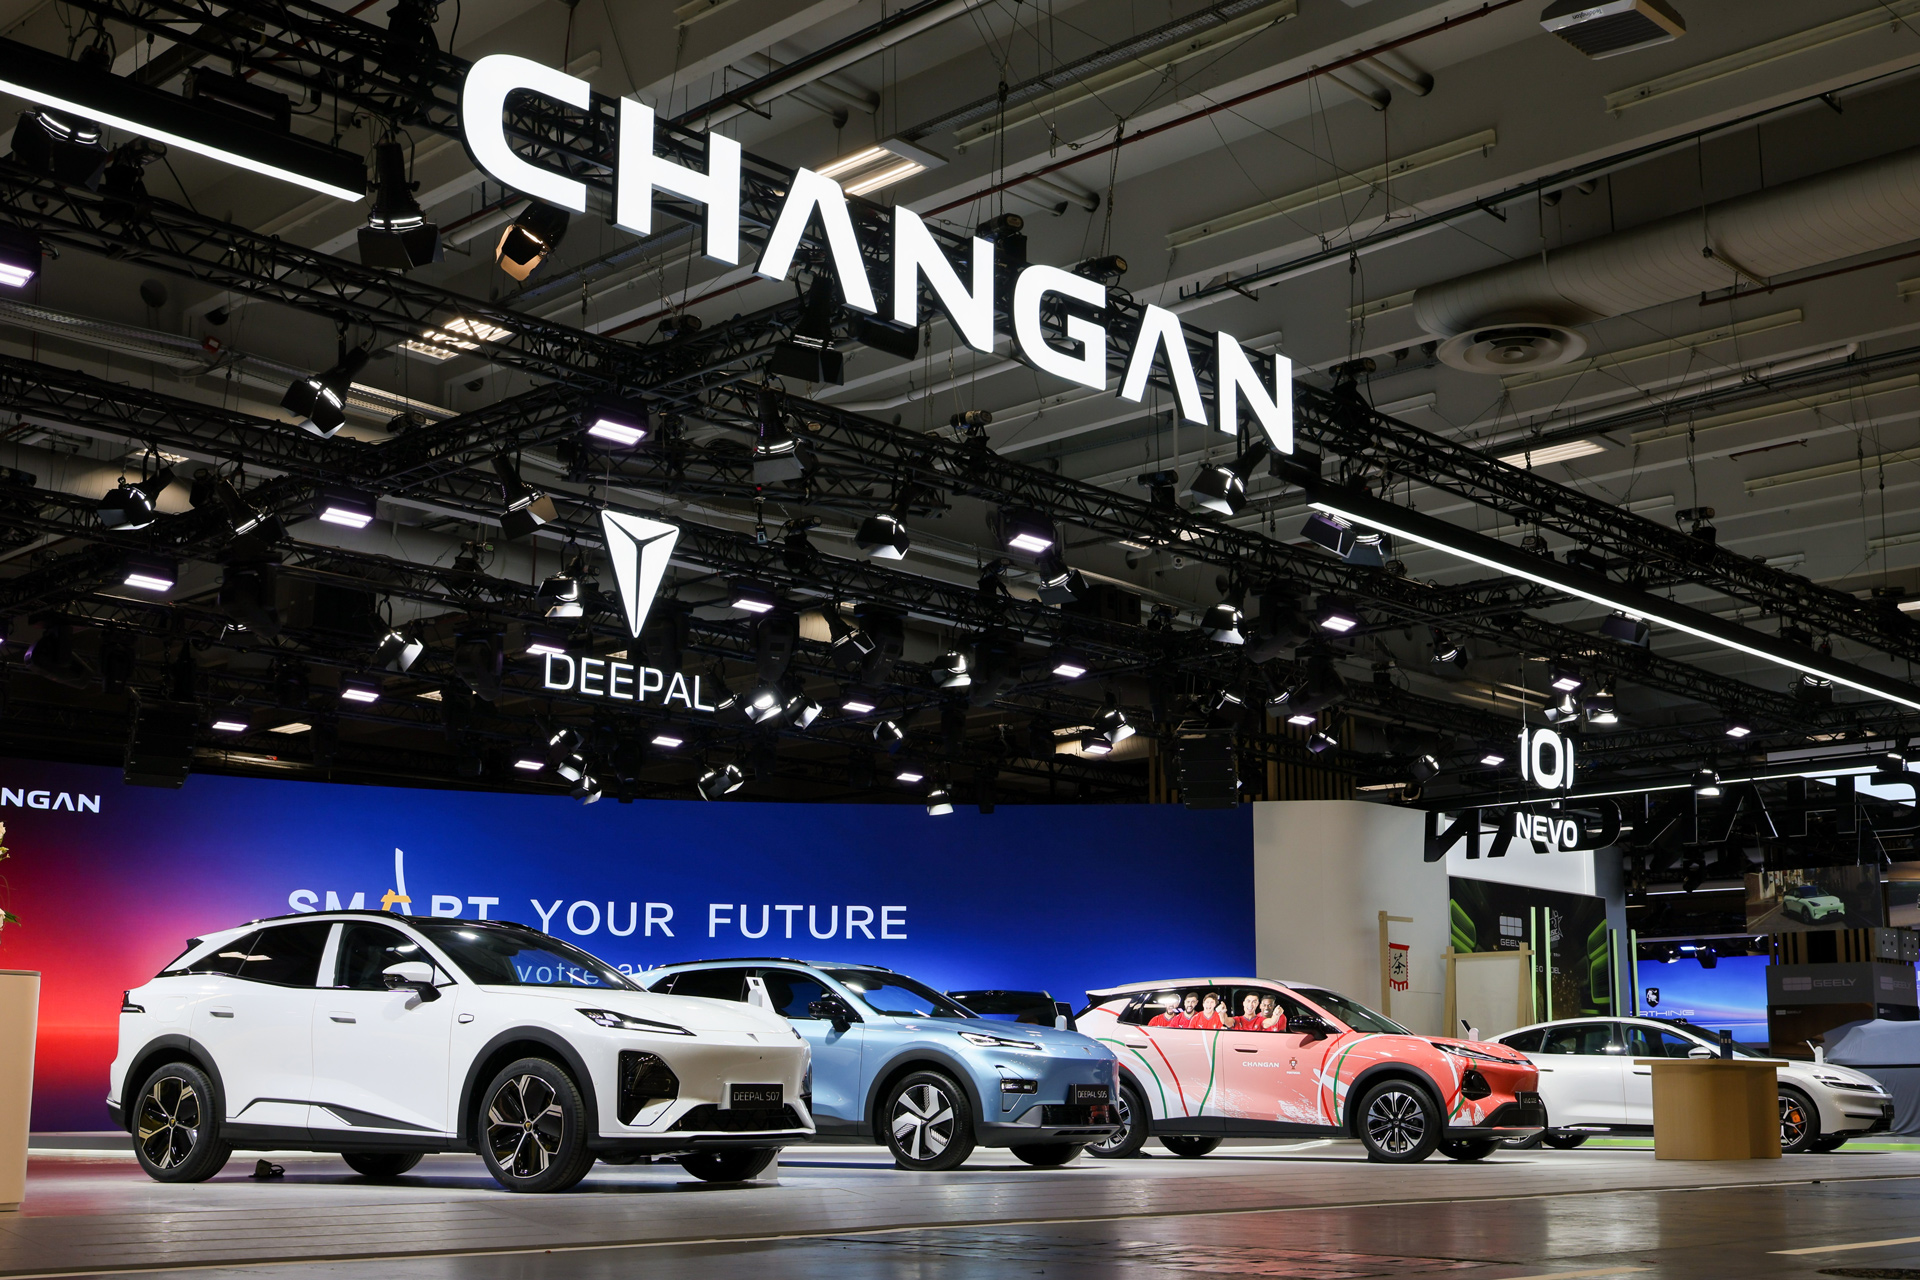
A recém-chegada Changan também acelera na conquista do continente europeu, apresentando o SUV CS55, lançado em setembro por aqui, e os modelos de luxo da Avatr. Mas o destaque da ofensiva é o lançamento da Deepal e da NEVO em Paris. A primeira é uma marca com apelo esportivo e premium, com os SUVs elétricos ou híbridos plug-in S07 e S05, dos segmentos D e C, respectivamente. Já a Nevo apresentou o Q05, com 4,43 m de comprimento, elétrico ou PHEV, com mais de um milhão de vendas na China e com chegada prevista para o início de 2027. Um degrau acima estará o Q06, ainda em homologação.
O Grupo Chery revelou o Tiggo 4 para a Europa, que irá no próximo ano completar a linha de SUVs por lá, com conjunto híbrido pleno (HEV) com foco em economia e tecnologia. Além disso, a marca apresentou pela primeira vez fora da China o novo Q, um hatch elétrico do segmento B de última geração, levado para avaliar a recepção do público europeu ao modelo. Paris também foi o palco do novo Omoda 4, apresentado na China no começo do ano, e com grandes expectativas de ser o próximo lançamento da marca no Brasil. Com um visual afiado, tem botão de partida com tampa protetora ao estilo Lamborghini, e opção HEV e elétrica.
Seguindo o plano de expansão na Europa, a vice-presidente da BYD revelou planos de construção de duas novas fábricas em solo europeu, na França e Espanha, se juntando à unidade na Hungria, com produção em massa prevista para começar ainda este ano. A marca lançou também o elétrico Atto 8, o primeiro com a segunda geração da bateria Blade e sistema Flash Charging, com recarga de até 1.500 kW, o que se traduz em 10 a 97% em apenas nove minutos.
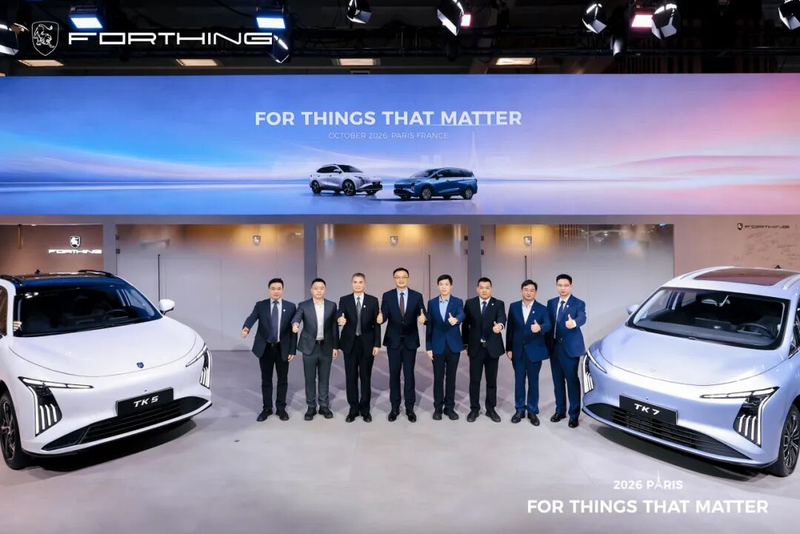
O salão também foi palco para a estreia de duas novas chinesas, Forthing e Li Auto. A primeira faz parte do grupo Dongfeng, que estreou no Brasil em agosto no Festival Interlagos. Para Paris, o conglomerado que estuda uma parceria com a Stellantis aos moldes de Leapmotor, apresentou a marca Forthing e os modelos TK5 e TK7. O primeiro se trata de um SUV médio e o segundo, curiosamente, é uma minivan, ambos elétricos ou híbridos plug-in. Estava presente também a van V9, e planos de uma planta de produção em solo europeu já no início de 2027 foram anunciados. Já a Li Auto levou o seu SUV com ares de minivan, i6, com previsão de lançamento no ano que vem.
Geely e GAC usaram o evento para fortalecer sua chegada na Europa com os modelos já conhecidos pelos brasileiros. De novidade, a primeira apresentou globalmente o Monjaro EM-i, um D-SUV híbrido plug-in que, apesar do nome curioso, oferece muito espaço e conforto como modelo topo de linha na Europa. Já a segunda revelou o inédito Aion UT Cross, versão aventureira do hatch elétrico.
Chamaram a atenção em Paris ainda as chinesas Aito e Xpeng. A primeira é a marca de luxo do grupo SERES e parceira da gigante de tecnologia Huawei, que também esteve presente em 2024, mas ainda não deslanchou no continente. Já a Xpeng fortalece a ofensiva com a chegada do SUV cupê elétrico ou híbrido L03. Após marcar presença na edição passada do evento e nos dois últimos Salões de Munique, agora aposta em um modelo do segmento D, rival do Tesla Model Y, com 520 km de autonomia, tecnologia de ponta e por cerca de 35 mil euros.
Lançamentos de produção
Como resposta às chinesas, as marcas tradicionais também aproveitaram o Salão de Paris para mostrar importantes modelos de produção para o futuro da indústria europeia. A Stellantis mostrou os novos Fiat Grizzly e Grizzly Fastback. Como o nome do segundo sugere, eles devem substituir o Fastback atual no Brasil e provavelmente o Pulse.
O estilo segue o do Grande Panda, que será lançado no Brasil ainda este ano como Argo X. Terá versões a gasolina, híbrida leve (MHEV) e elétrica, e usa a versão simplificada da plataforma e-CMP chamada de Smart Car, desenvolvida em parceria com a indiana Tata.
A coreana Hyundai foi a única asiática não chinesa que apresentou grandes lançamentos neste ano: a segunda geração do SUV Bayon, e a quinta geração do Tucson. O primeiro é um SUV compacto baseado no novo i20 já vendido no Brasil, mas ainda em adequação para o mercado europeu. Ele possui exatamente o mesmo interior do hatch, mas é 11 centímetros mais comprido e seis mais alto, e conta com motorização micro-híbrida por lá, além de futuramente um sistema HEV. Já o Tucson muda completamente em relação à geração atual, que nunca foi vendida no Brasil. Ele continuará contando com opções MHEV, HEV e PHEV, além de um entre-eixos menor que o da versão global, como já adotado pelo atual e pelo Kia Sportage.
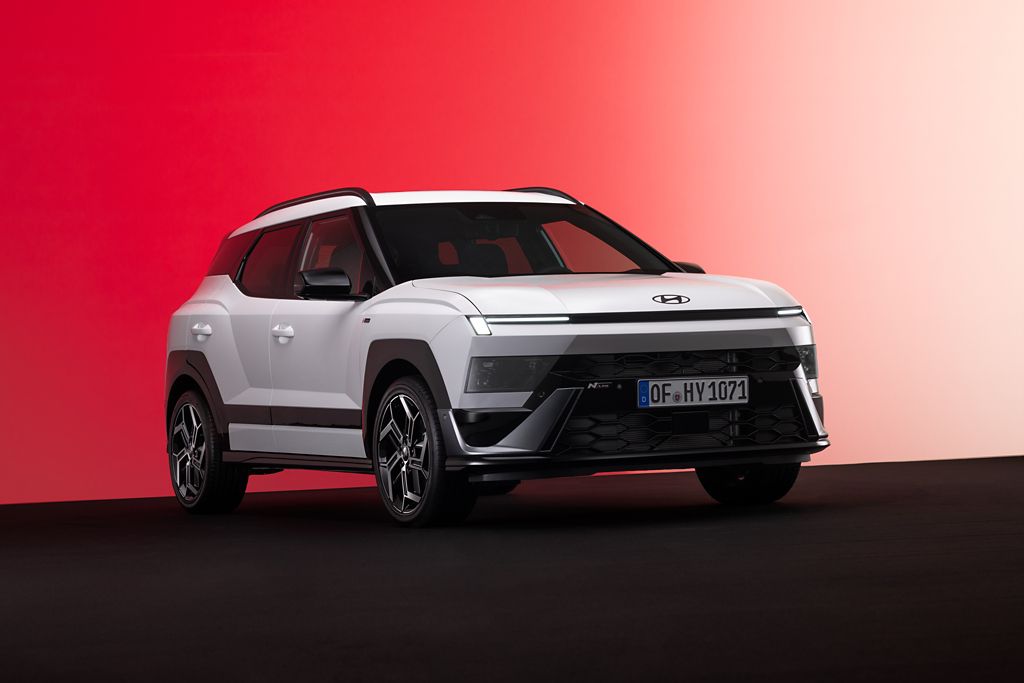
O Grupo Volkswagen vive um momento delicado e levou a sua mais nova aposta para Paris. Após atrasar a nova plataforma elétrica para médios do grupo para 2029, e ter vendas aquém do esperado de seus primeiros elétricos, ID.3, ID.4 e ID.5, a alemã reviu a sua estratégia. Em vez de lançar uma reestilização para os dois últimos, fez mudanças profundas no design, no interior e na nomenclatura. Conforme defendido no Salão de Munique de 2023, o legado das marcas é visto como a principal chave para conquistar os compradores com a chegada dos chineses, e com o sucesso da Renault ao resgatar nomes lendários, a Volkswagen lançou o ID.Tiguan.
Essencialmente, o modelo é o velho e descontinuado ID.4, recém-lançado no Brasil, com mesma plataforma, bateria e motor. Porém, o exterior é menos arredondado e mais em linha com o Tiguan a combustão, e o interior é completamente novo, sanando o problema da falta de comandos físicos, telas pequenas e acabamento duvidoso.
Falando em acessibilidade e legado, Paris marcou o retorno de um ícone, o smart #2. Lançado no Paris Motor Show em 1998 como Fortwo, havia sido descontinuado em 2024, e retorna em 2026 mantendo a filosofia de ser realmente pequeno, funcional e divertido. O preço deve começar em 20 mil euros, e a bateria de 35 kW consegue uma autonomia de 290 km para o pequeno com 2,76 de comprimento.
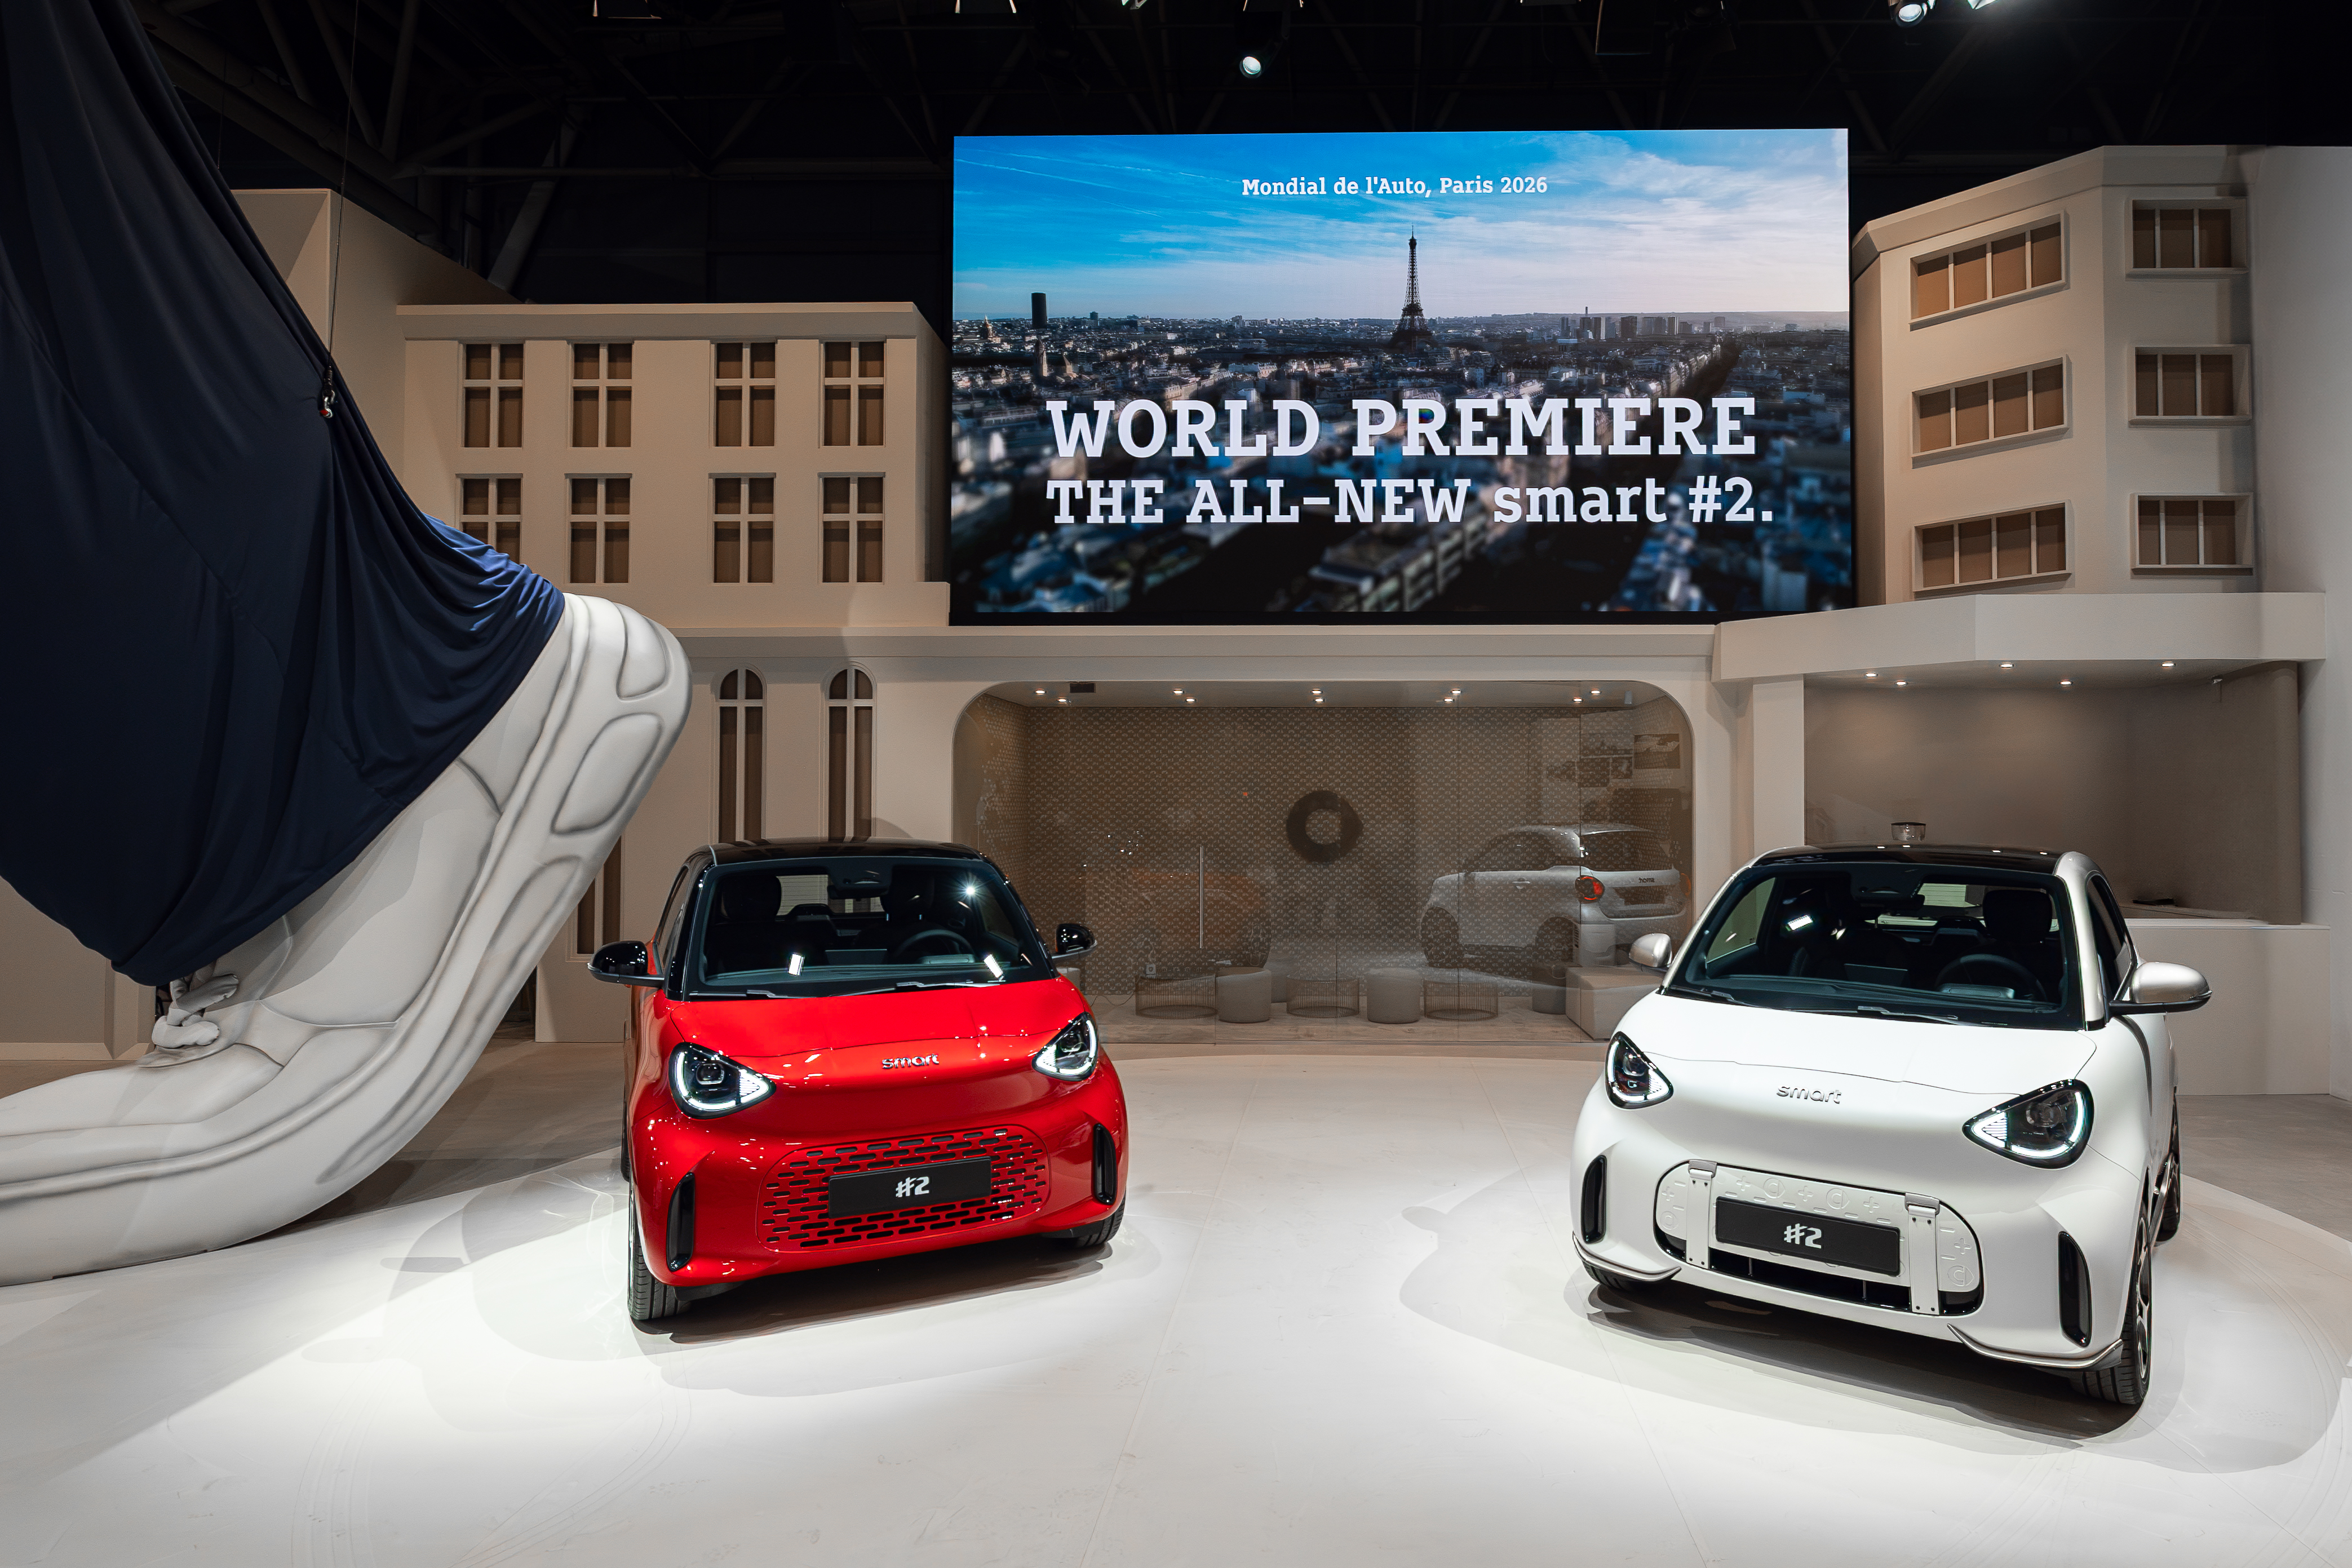
O novo smart será fabricado na China e foi desenvolvido em parceria com a Geely, e reflete bem o momento que a indústria automotiva mundial vive. A produção do #2 em solo europeu não foi descartada, mas a empresa disse que isso teria atrasado seu lançamento em um a dois anos. Ou seja, mesmo que europeias, a colaboração com a China não parece mais opcional, e o tempo mostrará se os conceitos das marcas tradicionais conseguirão chegar a tempo dos chineses de agora.
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
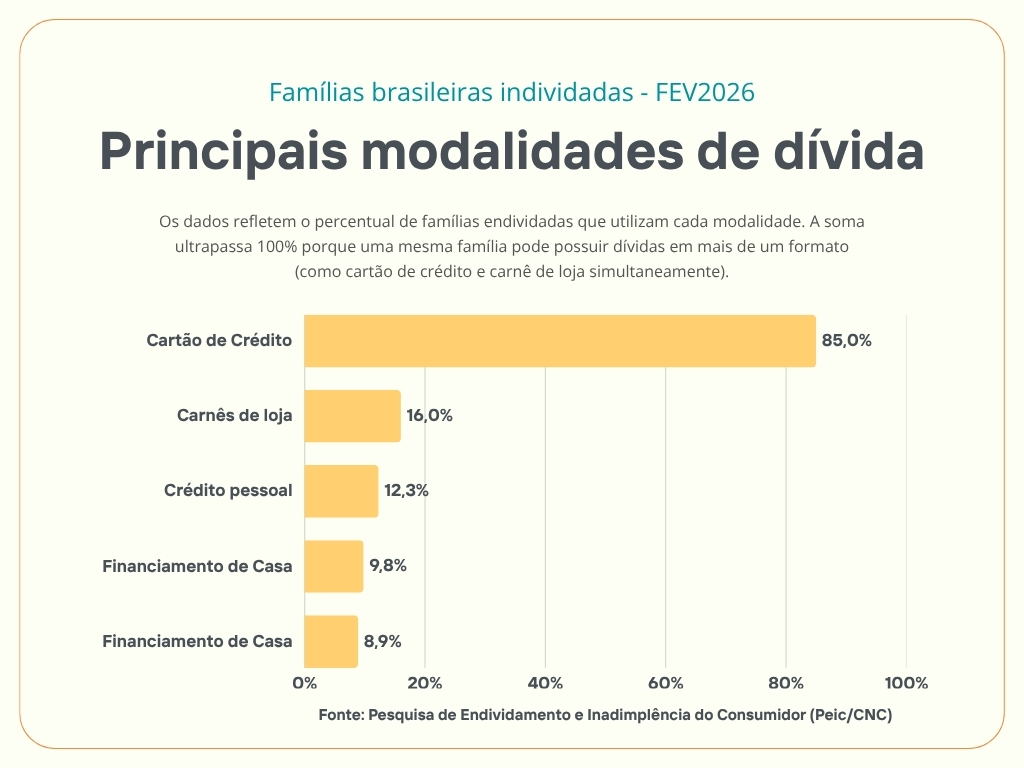
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
O número de refugiados no Brasil vem crescendo a cada ano. Só no ano de 2018, segundo a Agência da ONU Para Refugiados (ACNUR) foram relatadas 80 mil solicitações de reconhecimento de condição de refugiado no Brasil. Os grupos de maior número entre as solicitações são os venezuelanos (61.681), que saíram do país devido à crise humanitária, e os haitianos (7.030), cujo fluxo de migração se intensificou após o terremoto que atingiu o país em 2010.
A lei brasileira considera refugiado todo indivíduo que está fora de seu país de origem devido a guerras, terremotos, miséria e questões relacionadas a conflitos de raça, religião, perseguição política, entre outros motivos que violam seus direitos humanos. Isso pode acontecer, por exemplo, quando a vida, liberdade ou integridade física da pessoa corria sério risco no seu país.
Para que o imigrante seja reconhecido como refugiado, é necessário enviar uma solicitação para o Comitê Nacional para os Refugiados (CONARE). O processo de reconhecimento, que antes era mais burocrático e mais demorado, atualmente é feito no site do Ministério da Justiça, a partir do preenchimento do formulário que pode ser feito ainda no país de origem. Todas as etapas podem ser acompanhadas pela internet, mas para o processo começar a tramitar, o solicitante deverá comparecer pessoalmente a uma unidade da polícia federal.
Dentre a população refugiada reconhecida no Brasil, segundo o censo da ACNUR de 2018, a maioria se concentra nas faixas etárias de 30 a 59 anos (41,80%), seguido de pessoas com idade entre 18 a 29 anos (38,58%). Do total, 34% são mulheres e 66% são homens, ressaltando os sírios, os congoleses como nacionalidades em maior quantidade (respectivamente 55% e 21%).
Em janeiro de 2020, o Brasil tornou-se o país com maior número de refugiados venezuelanos reconhecidos na América Latina, cerca de 17 mil pessoas se beneficiaram da aplicação facilitada no processo de reconhecimento, segundo a Agência da ONU para Refugiados. As autoridades brasileiras estimam que cerca de 264 mil venezuelanos vivem atualmente no país. Uma média de 500 venezuelanos continua a atravessar a fronteira com o Brasil todos os dias, principalmente para o estado de Roraima.
Apesar de em grande quantidade, apenas 215 municípios têm algum tipo de serviço especializado de atenção a essa população. As maiores dificuldades encontradas por pessoas refugiadas são a adaptação com o mercado de trabalho, com o aprendizado do idioma, o preconceito e a xenofobia, educação (muitos possuem diplomas em seus países de origem que não são aceitos aqui no Brasil), moradia e saúde.
Covid-19 e o amparo aos refugiados
Diante de um quadro de crise em escala global, como o que acontece este ano com a pandemia da Covid-19, essa população de migrantes e refugiados, que já se encontram em extrema vulnerabilidade, conta com o apoio de poucas instituições voltadas especialmente para suas necessidades. Este é o caso da Missão Paz, uma instituição filantrópica de apoio e acolhimento a imigrantes e refugiados, com uma das sedes na cidade de São Paulo, como conta o padre Paolo Parise.
Nascido e criado na Itália, Parise atua desde 2010 na Missão Paz, atualmente como um dos diretores, e explica que esta instituição está ligada a uma congregação da Igreja Católica chamada Scalabrinianos, que atua com imigrantes e refugiados em 34 países do mundo. “Na região do Glicério - município do estado de São Paulo-, a obra se iniciou nos anos 30 e atualmente está presente em Manaus, Rio de Janeiro, Cuiabá, Brasília, Curitiba, Florianópolis, Porto Alegre, Foz do Iguaçu, Corumbá e outros lugares.”
Sua estrutura atual conta com a Casa do Migrante, um abrigo com capacidade de 110 indivíduos que são acolhidos com alimentação, material de higiene pessoal, roupas, aulas de português, acompanhamento de assistentes sociais e apoio psicológico; e o Centro Pastoral e de Mediação dos Migrantes (CPMM) que oferece atendimento e serviços voltados aos imigrantes, quanto aos seguintes temas: documentação e jurídico; trabalho, capacitação e cidadania; saúde; serviço social; família e comunidade. “Além disso, temos a área de pesquisa em parceria com a revista Travessia, que é o Centro de Estudos Migratórios (CEM), uma biblioteca especializada em migração e a WebRadio Migrantes”, completa Pe. Paolo.

De acordo com o diretor, o maior desafio enfrentado pela instituição, durante a pandemia, foi com a saúde dos refugiados, principalmente pela impossibilidade de viver a quarentena isoladamente, já que muitos vivem em ocupações ou em lugares com muitas pessoas concentradas. Ele ainda denunciou que, dentre tantas vítimas da Covid-19 em São Paulo, um dos grupos mais afetados foi o de imigrantes bolivianos, “muitos foram contaminados e muitos morreram”.
Diante de instabilidades políticas e econômicas, atualmente, sírios e venezuelanos são as principais nacionalidades afetadas que solicitam entrada no país. O que ratifica o Pe. Parise, “Falando pela Missão Paz, se você utiliza o termo ‘refugiados’, o maior grupo neste momento é de venezuelanos, sejam os que foram acolhidos pela missão paz, sejam os que estão entrando no Brasil. E depois encontramos outros grupos como da República Democrática do Congo. Mas se falamos de imigrantes, temos Colombianos, Bolivianos, Paraguaios, Peruanos, Angolanos e de outros países que estão recorrendo ao Brasil.”
Mesmo com mudanças críticas, no cenário jurídico e político brasileiro, para que esta população seja recebida no país e tenha seus direitos respeitados, ainda não se pode falar em auxílio do governo ou medidas diretas de apoio a refugiados e imigrantes.
Paolo relembra a criação de leis que têm beneficiado a população no Brasil. Uma delas é a lei municipal Nº 16.478 de 2016, onde o Prefeito do Município de São Paulo, Fernando Haddad, instituiu a Política Municipal para a População Imigrante que garantia a esses o acesso a direitos sociais e aos serviços públicos, o respeito à diversidade e à interculturalidade, impedia a violação de direitos e fomentava a participação social; e a outra é a lei federal Nº13.445 de 2017, ou a nova Lei de Migração, que substitui o Estatuto do Estrangeiro e define os direitos e deveres do migrante e do visitante, regula a sua entrada e estada no País e estabelece princípios e diretrizes para as políticas públicas para o emigrante.
A Missão Paz se mantém através de projetos e dinheiro injetado pela congregação da Igreja Católica. “Neste momento, a Missão Paz não recebe apoio financeiro nem do município, nem do estado e nem do Governo Federal”, relata Parise. Durante a pandemia receberam ajuda da sociedade civil, “[A Instituição] Conseguiu muitas doações de pessoas físicas, de instituições, de campanhas, fosse em dinheiro, em cestas básicas ou kits de higiene pessoal”, e com 200 cestas básicas, por mês, da Prefeitura de São Paulo. Também receberam ajuda com testes de COVID em nível municipal.
A instituição filantrópica ainda conta com a ajuda de vários parceiros, como explica seu diretor “na área de incidências políticas, por exemplo, nós atuamos com a ONG Conectas Direitos Humanos, temos na área de refugiados um projeto com a ACNUR, estamos preparando outro com a OIM (Organização Internacional para as Migrações) e temos algumas ações com a Cruz Vermelha”.
Desde o começo do ano, já atenderam por volta de 7 mil imigrantes e refugiados, e, hoje em dia, tem por volta de 40 pessoas na Casa, o que representa ⅓ da capacidade total. Além disso, entregam de 50 a 60 cestas básicas a refugiados, diariamente, e ao redor de 60 a 70 que vão, por dia, procurar os serviços do CPMM. “Outras ações incluíram a disponibilização de atendimentos online, de aulas de português a atendimentos jurídicos, psicológicos ou serviços sociais, além de ajudar a completar aluguel, água ou luz daqueles que precisam da ajuda da instituiçã”, fala Padre Paolo.
Todo esse esforço e dedicação da instituição foi feito, sempre, visando seguir as normas de segurança e as indicações da OMS (Organização Mundial da Saúde). Foram fornecidos a seus funcionários e a população migrante e de refugiados álcool para higienizar as mãos, máscaras e demais equipamentos e serviços de proteção e higiene.
“Precisamos começar [a pensar] pela perspectiva de que o capital é apenas uma ferramenta que pode ser usada para criar algo de bom na sociedade ou algo de ruim." Esse foi um comentário curioso de Andrea Armeni, cofundador e diretor-executivo da Transform Finance, feito no episódio três da websérie "Finanças do Bem".
A Transform Finance Investor Network é uma comunidade (como declaram em seu site) que une profissionais de finanças com o interesse em utilizar o capital para transformações sociais. A ideia de que o capital pode e deve ser usado como fomentador das ações de impacto socioambiental tem sido cada vez mais debatida entre os investidores e a classe alta. Investidores como Armeni e companhias como a Transform Finance surgem cada vez mais.
A preocupação com o meio ambiente e a sociedade fizeram com que as novas gerações cobrassem das empresas posicionamento e atitudes em relação ao assunto, o que levou ao crescimento do ramo nos últimos dez anos. O Relatório GIIN (Global Impact Investing Network) de 2019 mostra que nos últimos oito anos os investimentos de impacto aumentaram anualmente. Os dados mostram que, no mundo, são US$ 502 bilhões de ativos sob gestão retidos em 1.340 investidores de todos os tipos.
No Brasil, esse número é menos expressivo. Não só porque se fala em escala nacional, mas porque o assunto é ainda mais recente nas pauta daqueles que investem no país. De acordo com o Relatório 2020 da Ande (Aspen Network of Development Entrepreneurs), o investimento de impacto no Brasil saltou de US$ 343 milhões para US$ 785 milhões no período de dois anos. Um crescimento considerável em um intervalo de tempo tão curto.
Esses números não incluem qualquer empresa que se encaixe nos padrões ESG ("Environmental, Social and Corporate Governance", em português: “Governança Ambiental, Social e Corporativa”). São três parâmetros usados para medir o impacto ambiental e social de uma empresa ou ativo. Esses parâmetros passaram a entrar no espectro do investimento há mais tempo, mas não quer dizer que todos os investimentos sustentáveis são de impacto.
Em uma live promovida no início de agosto pelo Citi Brasil, o diretor-executivo da Aliança pelos Investimentos e Negócios de Impacto, Beto Scretas, explicou que, dentro do espectro do investimento, empresas e fundos passaram a avaliar seu impacto socioambiental, principalmente para gerar valor ao preencher as novas demandas do mercado moderno, mas não são, necessariamente, investimentos de impacto.
“No mundo dos investimentos ESGs e sustentáveis, estamos falando de todo o universo de empresas. Qualquer empresa em qualquer setor pode ter um padrão ESG elevado. No caso de investimentos de impacto, estamos falando de empresas que têm como missão resolver um problema social e ambiental”, comentou Scretas.
Curiosamente, uma matéria de Rafael Gregório, publicada no site Valor Investe, do Valor Econômico, mostrou que os maiores “fiscalizadores” de empresas ESG e investidores de impacto são parte da classe de super-ricos brasileiros. A matéria conta que, para as gerações mais novas das famílias ricas do país, não basta os gestores de riquezas darem retorno financeiro. Agora “é preciso desenhar e pôr em prática maneiras de deixar marcas na comunidade”, escreveu Gregório.
Ainda resta uma questão: os investimento de impacto realmente fazem diferença? Ainda é cedo para ter resultados a médio e longo prazo. O que realmente se sabe é que cada vez mais investidores estão cobrando isso das empresas e elas têm atendido. Existem vertentes da esquerda política e econômica que nem sequer acreditam que o sistema capitalista pode salvar aquilo que ele mesmo vem destruindo. Ao mesmo tempo, existem pessoas como Andrea Armeni, que acreditam que o capitalismo pode ser usado para o bem, tanto quanto é usado para o mal. Esse é o “quê” do investimento de impacto: o retorno financeiro junto de ações socioambientais.
Na pandemia, o assunto se acentuou ainda mais. Percebendo a fragilidade financeira dos governos, empresas pelo mundo todo se viram pressionadas a ajudar a população para a qual vendem seus produtos. Um exemplo no Brasil foi da Ambev, junto da Gerdau e do hospital particular Albert Einstein, que construíram uma expansão para tratar a Covid-19 no Hospital Municipal M’Boi Mirim, no Morumbi, bairro da capital paulista. Foram 100 leitos com equipamentos de ponta entregues em apenas 40 dias no mês de março.
A crise revelou que gestos como esses mostraram o potencial e a eficácia da iniciativa privada o que incentivou ainda mais o investimento de impacto. Ainda não dá para considerar esse fenômeno como evidência concreta de uma mudança radical do capitalismo. Ao mesmo tempo que se fala bastante do “novo” normal pós-pandemia, também se fala que, quando o momento atual passar, tudo voltará a ser como antes.
Por outro lado, em julho, o índice S&P 500 ESG (índice composto por 500 ativos cotados na Bolsa de Nova York e na Nasdaq) mostrou alta de 0,6% em relação ao índice S&P 500 ativos normais. A Morningstar apontou que 51 dos 57 índices de sustentabilidade superaram seus equivalentes normais no mercado no primeiro trimestre de 2020. Os dados mostram uma tendência favorável para os investimentos de impacto e os governos também têm comprado essa ideia.
Segundo Beto Scretas, a CVM (Comissão de Valores Imobiliários), principal órgão regulador do mercado de capitais no Brasil, está aberta a discussões. “A CVM está superaberta para fazer mudanças que possam criar um campo regulatório mais favorável para o setor”, comentou.
Beto contou também que um grande passo foi tomado para o país. Medidas regulatórias sobre os investimentos de impacto chegaram ao nível estadual. Rio Grande do Norte, Rio de Janeiro e Minas Gerais já possuem regulamentações para o setor e São Paulo, o maior estado do país, já está pensando no assunto.
Faltando uma semana para as eleições municipais em 2016, quatro candidatos estavam com mais de 10% nas pesquisas de intenção de voto do Datafolha e do Ibope em São Paulo: João Doria (PSDB), Celso Russomanno (PRB, hoje Republicanos), Marta Suplicy (PMDB, hoje MDB) e Fernando Haddad (PT).
Durante o pleito, que ocorreu no auge do antipetismo e da rejeição à esquerda política - Dilma Rousseff (PT) havia sido impeachmada há pouco menos de dois meses -, propostas de renda mínima ainda eram bandeiras de candidatos mais progressistas, que ainda a defendiam de forma tímida.
Na época, Doria, Russomanno e Marta não citavam propostas do gênero em seus planos de governo. Haddad era o único que defendia “avançar na transição do programa Bolsa Família em direção à Renda Básica de Cidadania”, sem mais detalhes sobre como isto seria feito.
Nas eleições deste ano, o cenário foi diferente. Entre os quatro candidatos com mais de 10% nas últimas pesquisas Datafolha e Ibope, três defenderam uma política de renda mínima em seus planos de governo - Bruno Covas (PSDB), Guilherme Boulos (PSOL) e Márcio França (PSB) -, e o único que não a incluiu no plano - Russomanno - aderiu a ela ao longo da campanha.
Em seu plano de governo, Boulos falou em criar o programa “Renda Solidária”, que seria uma reestruturação do já existente Renda Mínima Municipal, regulamentado durante a gestão Marta Suplicy (2001-2005).
No início de outubro, Boulos realizou um evento com líderes sociais no bairro da Santa Cecília, no centro, para lançar as diretrizes do programa. Segundo o psolista, o “Renda Solidária” beneficiaria um milhão de famílias na capital com valores que iriam de R$ 200 a R$ 400.
França, que foi governador interino de São Paulo entre abril e dezembro de 2018, propôs em seu plano criar, “de forma permanente”, um auxílio para “grupos vulneráveis” e profissionais de aplicativos de transporte.
Em entrevista para a rádio Eldorado no fim de outubro, França defendeu uma proposta de renda básica mesclada com uma frente de trabalho. O ex-governador propôs contratar 200 mil jovens e adultos para fazer manutenção de áreas públicas que, em troca, receberiam R$ 600 trabalhando em jornada reduzida, por apenas três dias por semana.
Russomanno citou a proposta pela primeira vez em um encontro com motoristas de aplicativos sindicalizados no fim de setembro. Na ocasião, o candidato republicano afirmou que seu programa seria um complemento ao auxílio emergencial, que está garantido apenas até dezembro pelo governo federal, sem definir o valor do benefício.
Atual prefeito de São Paulo, Bruno Covas falou apenas em ampliar o Renda Mínima Municipal em seu plano de governo. Durante a campanha, o tucano agiu para acelerar a discussão e aprovação de um projeto que institui uma renda mínima provisória durante a pandemia do novo coronavírus na Câmara.
O projeto foi aprovado no fim de outubro pelos vereadores paulistanos, mas Covas sancionou o projeto apenas em novembro, quando o transformou em lei publicando-o no Diário Oficial da Cidade de São Paulo.
Os beneficiários, que são os mesmos do Bolsa Família e famílias de trabalhadores ambulantes, receberão R$ 100 por membro do grupo familiar durante três meses, com periodicidade mensal - porém, Covas não especificou quando o benefício começará a ser pago.
A Gucci anunciou recentemente uma parceria com o site internacional de revenda de roupas de segunda mão The RealReal. O site possui mais de 17 milhões de usuários e atualmente vale US$ 28 bilhões. Até 2025, espera-se que esse valor cresça para US$ 64 bilhões. Tal atitude de uma das grifes mais procuradas e desejadas do mundo mostra que o negócio de revenda de peças de luxo veio para ficar.
Segundo o Boston Consulting Group (BCG), o crescimento desse mercado, hoje avaliado entre US$ 30 e US$ 40 bilhões, será impulsionado, principalmente, pela acessibilidade e pela consciência ambiental. Se, em 2020, 21% de um closet é composto por roupas usadas, em três anos será 27%. No Brasil, sites de revenda de peças de luxo movimentam esse mercado desde o começo da década.
O Troc, criado em 2016 pela advogada Luanna Toniolo Domakoski, tem preços para todas as faixas de renda, uma vez que não revende exclusivamente marcas de luxo. A fórmula deu certo: em 2019 faturou R$ 10 milhões e, em setembro, o grupo Reserva fez um investimento na startup de um valor não revelado, tornando-se sócio minoritário. Uma nova rodada de investimentos é esperada até o fim do ano para a empresa, que registrou aumento de 42% nas vendas durante a pandemia.
Para a especialista em tendências e comportamento de consumo de moda, Andréia Meneguete, a alta na procura por brechós de luxo veio após uma mudança de comportamento do consumidor. “Décadas atrás, o brechó era sinônimo de consumo de oportunidade. Quem não tinha dinheiro ou queria poupar, ia até um brechó e comprava roupas com um valor mais acessível (...) O contexto mudou, o mundo mudou e valores diante do consumo foram colocados em xeque. Diante das tendências de comportamento de um novo mundo, novas práticas de consumo surgem. Por isso, agora temos um consumo de segunda mão ressignificado.”
A pandemia trouxe recessão e desemprego em massa para o país, porém o empobrecimento da população não impulsionará este negócio em especial. Para Meneguete, o consumo de produtos de segunda mão vinga somente entre adeptos da prática sustentável ou entre os que desejam consumir produtos de luxo, mas não têm condições de comprar novos. De fato, este não é um negócio inclusivo. Uma bolsa Gucci Jacki O, um dos modelos mais famosos da marca, custa R$ 3.200 no site Etiqueta Única, outro comércio de segunda mão de luxo. Na promoção, R$ 1.390. O salário mínimo no Brasil está em R$ 1.045 e, segundo o IBGE, no ano passado um em cada cinco brasileiros recebia menos da metade de um salário mínimo.
O comércio de luxo de segunda mão é uma realidade no Brasil, e intensifica-se pela geração Z, que tem em Greta Thunberg e suas “Sextas pelo Futuro” sua maior representante. Porém, é limitado a uma parte da população, e para aqueles cujo orçamento não permite tais aquisições, mesmo que mais baratas, resta o sonho.
O Banco Central anunciou a criação do Pix no início de outubro deste ano. O Pix é um sistema de pagamento instantâneo que visa facilitar e agilizar as transações financeiras. O novo sistema permite que uma transferência financeira seja feita em menos de dez segundos e sem restrições de horário.
“O Pix é um meio facilitador, ele dá mais rapidez às transações e traz o conceito de pagamento instantâneo ao Brasil, um mecanismo que já é amplamente utilizado em outros países”, avalia Rafael Bianchini, professor do departamento de Economia da Fundação Getúlio Vargas (FGV).
Bianchini explica que o Pix foi criado pelo Banco Central, mas que as instituições financeiras irão oferecer a nova ferramenta. “Os bancos e fintechs serão responsáveis pelo Pix, que tende a democratizar o acesso.”
Atualmente é possível realizar transações financeiras por meio de transferência eletrônica disponível (TED) e documento de ordem de crédito (DOC). Ambas as ferramentas só permitem operações durante o horário comercial e dependem de intermediários.
“O mercado deve ficar mais competitivo por causa do Pix”, acredita o docente. “A população não precisa ter conta em banco, nem se locomover para alguma agencia bancária e isso vai quebrar um pouco o restrito mercado dos bancos.” O acadêmico analisa que empresas que não têm função de banco, como a Nubank, podem aproveitar a oportunidade do Pix.
A inauguração oficial do Pix ocorreu no dia 16 de novembro, porém os consumidores puderam registrar as suas chaves desde o início de outubro.
Segundo dados do Banco Central, o Pix recebeu mais de 50 milhões de registros de chaves. O mecanismo identifica o usuário e a sua conta bancária a partir de dados simples dos clientes como número de celular, CNPJ, CPF ou e-mail. Contudo, clientes reclamaram que algumas instituições financeiras obtiveram as chaves da nova ferramenta sem o consentimento dos donos das contas.
A Federação Brasileira de Bancos (Febraban) questiona internamente a quantidade de chaves cadastradas por fintechs, segundo matéria publicada no jornal Folha de S.Paulo no dia 15 de outubro. Nubank, Mercado Pago e PagSeguro, três fintechs, lideram o número de chaves cadastradas. O Procon-SP notificou a Nubank e o Mercado Pago após as reclamações de uso indevido dos dados de clientes.
Bianchini opina que, apesar do recente sucesso das fintechs, elas ainda oferecem pouquíssimos serviços comparado aos bancos e não necessariamente de mais qualidade: “Todos os cinco principais bancos do país continuam sendo soberanos e também oferecem o Pix, além de múltiplos serviços adicionais às fintechs”.
Apesar da popularidade e da quantidade expressiva de registros, apenas 13% da população brasileira conhece o Pix. A sondagem feita pela TV Globo demonstra uma dificuldade de comunicação e aumenta os questionamentos sobre a ferramenta. “A falta de conhecimento do brasileiro sobre o Pix é natural, ainda não está disponível para a população e pode sofrer mudanças nos próximos meses. Ao longo do tempo as pessoas vão conhecer mais”, reflete Bianchini.