
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
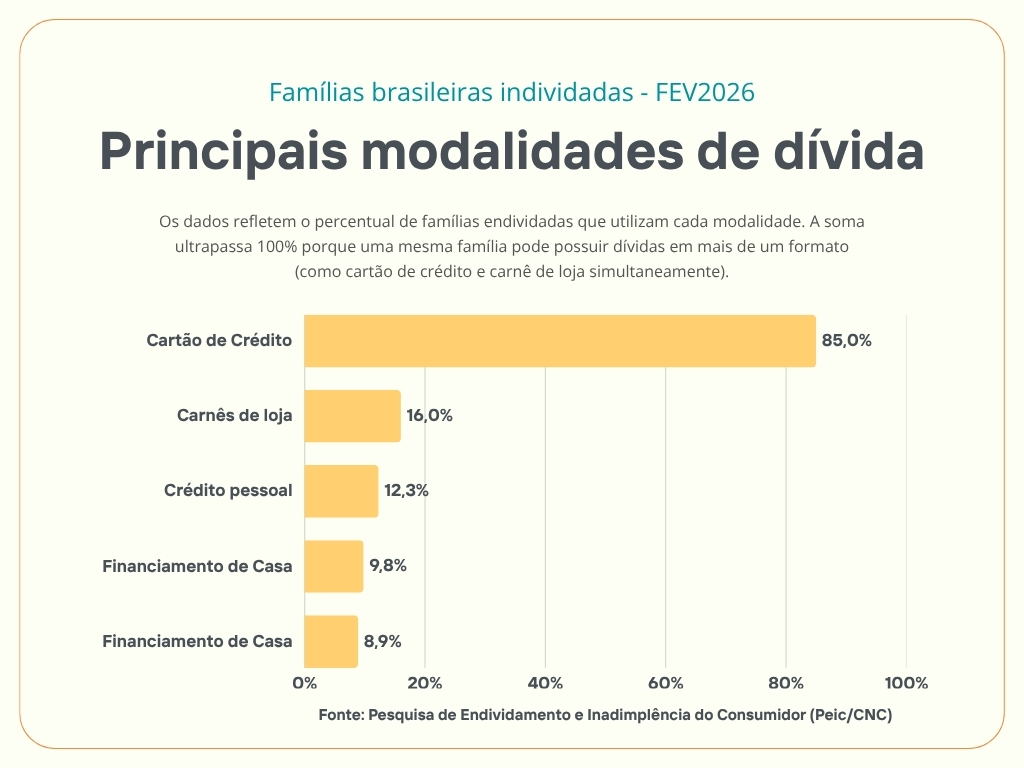
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
Segundo pesquisa da "Food Agriculture Organization of the United Nations (FAO)", Organização para a Alimentação e a Agricultura, 28% das perdas/desperdícios de alimentos orgânicos acontecem no estágio de consumo (famílias, restaurantes etc.), que é o final da cadeia, quando viram lixo. Essa problemática do descarte de alimentos por conta do descuido com a matéria prima da comida, gera bastantes transtornos tanto do ponto de vista econômico como do social. O Brasil, por exemplo, descarta mais do que o necessário para neutralizar a insegurança alimentar no país. O diretor da Embrapa no Tocantins, especialista no assunto, Roberto Manolio Valladão Flores, em entrevista à AGEMT, esclarece nosso entendimento sobre o lixo orgânico no Brasil. Assista aqui.
Por Suzana Rufino e Silva Luz
Enquanto o Brasil caminha em passos lentos, países como os Estados Unidos e Rússia entre outros, já pensam em vacinar turistas. A prioridade é vacinar sua população, porém, como o comprovante residencial não está sendo solicitado, muitos estrangeiros, inclusive brasileiros, estão comprando pacotes de viagens rumo a nação estadunidense (o que mais se destaca). No entanto, para o Brasil, há um cumprimento obrigatório de ficar em quarentena no México ou em uma ilha Caribenha antes de ir aos EUA, devido os altos números de óbitos por covid-19. Por esse lado, parece uma questão de organização, dinheiro e lucro, pois para os que têm condições financeiras, só basta comprar um pacote de voo, ficar 15 dias em um país emergente ou ilha, e depois, partir para o destino final, e os que lucram, simplesmente ganham o título de “acolhedor” e “esperto”. O deficit dessa questão, são os quem podem e não podem aderir esse turismo, por que, no caso do Brasil, a maioria da população, hoje, busca o auxilio emergencial para sobreviver, então, percebe-se que, os únicos que podem adquirir o “passaporte da salvação” são os ricos.
Os EUA aceitam turistas para vacinarem, porém, para os brasileiros, a quarentena terá que ser cumprida em um país subdesenvolvido, como o México (o mais optado). E qual a vantagem desse último? Nada, risco de mais contágios e surgimento de novas cepas. Mas o turismo, um dos setores mais atingidos em meio a pandemia, os mexicanos podem lucrar com isso? Não! Pois, será uma estadia sem lazer de 15 dias, com o intuito de observar se o turista não foi contagiado, por que não pode viajar para os Estados Unidos nessas condições “eles querem pessoas sadias, que se vacinam lá e gastem”. Isso mostra o quão o Brasil tem uma governaça precária, pois se não tivesse negado as altas subnotificações de mortes por coronavírus, muitas vidas estariam preservadas. O fator é que não foi só o governo de Jair Bolsonaro que preferiu tapar os olhos para não assistir o colapso de sua má administração em meio a pandemia da covid-19, a população também contribuiu, seus seguidores, principalmente (a maioria) ricos, que até hoje, negam a proporção da doença e defendem o tratamento precoce. As agências de turismo foram as que mais perderam com essa pandemia, e provável, que lucrem com essa empreitada. Porém, lucrar com algo incerto, pois não é certeza que os turistas que comprarem o pacote vão se vacinar, e não se preocupar com o país que recebem essas pessoas para quarentena, não é sensato, é imoral e egoísta.
O publicitário Diego Silvero de 29 anos, mora desde 2002 na Califórnia e conta com olhares atentos, como está sendo a vacinação da população e turistas (brasileiros). “O governo incentiva a vacinação em locais públicos como shoppings e metrôs, e a vacina que está sendo aplicada é a Janssen, a de dose única. O incentivo vem de diversas formas, exemplo, no metrô, o cidadão americano que for vacinado, ganha passagem durante sete dias, pois existem algumas pessoas relutantes em se vacinar, então o governo faz dessa forma para poder incentivar a vacinação, porém isso é restrito a cidadãos. Já para os brasileiros, eles devem fazer uma quarentena de 15 dias no México ou em alguma ilha Caribenha antes de poder ser vacinado. Todos os brasileiros estão sujeitos a essa quarentena. Situação triste, pois somos vistos como um País que pouco se importa com a crise sanitária e seus cidadãos. Enfim, os Estados Unidos estão descrentes perante a nós”.
O economista, mestre em economia e professor Marcos Henrique do Espírito Santo, fala sobre a precariedade do Turismo da Vacina. “Uma coisa muito nova que está acontecendo agora que é essa questão do turismo da vacina, que em primeiro lugar, países, como por exemplo, o México ou os caribenhos, que tem servido de quarentena para poder entrar nos Estados Unidos, no meu ponto de vista revela muito mais da nossa miséria e da nossa mediocridade do que propriamente de um negócio. Dada a incompetência do governo brasileiro pensando no nosso caso, dos ricos que podem fazer esse turismo da vacina, pensando na nossa mediocridade na nossa desigualdade gigantesca, os ricos que primeiro trouxeram o vírus para cá, uma parte deles negou a pandemia, forçou a economia abrir, ajudou a fazer um discurso junto com esse presidente negacionista para colocar o povo na rua para trabalhar, e claro para que suas vendas não caíssem, para que seus lucros não caíssem, vão para um país pobre também como o México fazer quarentena, porque os Estados Unidos não são bobos nem nada, eles falam *você fica aí fora um tempinho até poder entrar aqui tomar vacina*. Isso revela o tamanho da miséria que a gente vive, quer dizer, a gente vive um caos completo aqui dentro, meia dúzia de sujeitos com poder aquisitivo altíssimo, saem daqui e vão fazer quarentena em outro país pobre, para depois poder chegar nos Estados Unidos e tomar a vacina. Quer dizer, que no fim a vacina realmente é o que salva vidas, essa gente sempre soube disso, mas fez questão de negar porque colocar os outros para trabalhar em aglomeração é muito mais fácil que a própria vida deles. Então nesse ponto de vista, não vejo vantagem nenhuma para o país que recebe esses turistas ricos, que vão fazer a quarentena. O México por exemplo, também vive um problema não como nosso, mas muito parecido com grau alto de contaminação e que corre um risco sério de ter novas cepas, de misturar esses vírus que estão circulando etc".
"No ponto de vista comercial, as agências de viagem claro, devem estar conseguindo ganhar alguma coisa tendo em vista que o turismo foi o principal setor atingido, junto com comércio e serviços nessa pandemia, porque fechou tudo, impôs restrição etc., mas eu acho que isso é mais um problema moral, intelectual e da nossa formação mesmo do que uma questão econômica e revela o tamanho do buraco que a gente se meteu. Um governo que não pode se chamar de governo, isso que a gente tem, negou a pandemia propositalmente para reforçar um discurso para os seus apoiadores para manter a sua narrativa com a sua base, arriscou matar quase meio milhão de pessoas, isso se desconsiderar a subnotificação. E agora, essa meia dúzia de ricos que apoiou isso que se chama de governo, que pega o seu bom dinheirinho que vai para os Estados Unidos tomar vacina. Então, isso é uma coisa que não tem como achar legal, é uma questão a meu ver, medíocre nossa brasileira, latino-americana, do ponto de vista financeiro, eu realmente não sei avaliar porque acho que são tão poucos casos que isso revela muito mais uma a uma questão exótica que é a elite latino-americana, que ter propriamente um impacto econômico efetivo. Acho que é só para rir da nossa cara mesmo mostrar o quão miserável nós somos, mesmo com o tamanho do SUS, a competência vacinação e a gente não conseguir dar conta disso e permitir que essa gente deite e role literalmente em cima da nossa desgraça brasileira. Do ponto de vista de problemas que as agências podem ter, eu não vejo nenhum problema elas estão é ganhando dinheiro e aproveitando essa demanda peculiar, eu acho que quem ganha e quem perde são sempre os ricos que ganham e a grande massa sempre perde para os ricos. Daqui a pouco ano que vem os ricos vão apoiar novamente esse governo desde que ele mantenha essa agenda de destruição nacional e por aí vai e vai continuar dessa forma mesmo é uma questão eminentemente política, então a manutenção desta narrativa, apoiada por esses ricos que vão para fora tomar vacina revela quanto medíocre nós somos de maneira geral”.
Dentro do mundo financeiro há uma diversidade de produtos a serem escolhidos. O primeiro passo a ser dado é a escolha de um consultor financeiro, para administrar os investimentos do indivíduo. Ele analisará o objetivo e o perfil do investidor, antes de realizar as sugestões que atendam às suas necessidades. Em algumas circunstâncias o investidor não tem possibilidade de bancar essa gestão financeira. Nesse caso a opção seria buscar conhecimento gratuito de profissionais dentro da área.
Em entrevista à Agemt, os consultores financeiros Ana Hutz e Alexandre Vilarinho compartilharam algumas dicas para pessoas interessadas em investir, mas sem correr grandes riscos. Começando pela escolha do produto ideal, os dois abordaram pontos semelhantes para a tomada dessa decisão, como, por exemplo, a liquidez do ativo (facilidade de resgatá-lo) e confiabilidade da instituição financeira.
Tratando-se de ativos financeiros, tem-se a renda fixa e a renda variável. A primeira está ligada a produtos com menos riscos, pois a partir do momento em que o indivíduo compra um título, ele já tem em mente as possíveis perdas, que estariam nas descrições do produto, no caso a rentabilidade e as variações de índices como o IPCA (Índice de Preços ao Consumidor Amplo) e a taxa Selic (juros básicos). A renda variável, por sua vez, abrange produtos de médio e alto risco, devido à intensa presença de volatilidade (variações/instabilidade).
A renda fixa possui vários produtos, que seriam títulos a serem vendidos por instituições. Comprar um título do banco, significa que você está emprestando dinheiro para essa instituição e ela irá lhe pagar de acordo com as descrições do produto. O Tesouro Direto são títulos públicos, considerados os investimentos mais seguros, mesmo não estando cobertos pelo chamado, Fundo Garantidor de Crédito (FGC). Além dele, os títulos de bancos CDBs, as letras de crédito LCI (setor imobiliário) e LCA (setor do agronegócio) que são isentos do Imposto de Renda e por fim as debêntures, títulos de empresas privadas sem cobertura do FGC.
O investidor conservador tem duas possibilidades dentro da renda fixa: os títulos prefixados e os pós-fixados. No momento da compra os prefixados costumam ter o seu risco anexado no produto, como por exemplo um CDB com rentabilidade de 10,1% ao ano, e com vencimento de quatro anos. Esse crédito bancário terá um retorno de 10,1% do valor total, por ano, que no caso seria pelo período de quatro anos. O pós-fixado possuí uma variável que seria o IPCA ou a taxa Selic, o que impede prever a sua rentabilidade.
A consultora Ana Hutz pontua que há uma vantagem de investir em produtos pós-fixados e que a diversificação é algo positivo. “Quando eu penso em longo prazo, gosto de uma combinação de coisas. Produtos que paguem inflação, ou seja, produtos indexados ao IPCA, são uma boa opção para o longo prazo. Às vezes para período mais curto é bom ter um pouquinho de prefixado, porque geralmente já se prefixa uma inflação mais alta, quando ela está subindo. Então vale a pena ter um pouquinho de prefixado para um período menor.”
Dentro do segmento de perfis de investidores, tem-se o arrojado. Ele está disposto a grandes correr maiores riscos em busca de ganhos mais expressivos. Na renda variável há o mercado de ações, portando operações como o swing trade (compra e venda em períodos mais longos) e o day trader (compra e venda no mesmo dia). Há também o mercado futuro, o mercado de opções e as criptomoedas. Esse tipo de investidor costuma arriscar-se no mercado de ações e no mercado das criptomoedas.
Alexandre Vilarinho tem um ponto de vista crítico sobre o mercado de criptoativos. Ele não recomenda esse produto para os seus clientes e pontua que em sua avaliação os criptoativos vieram para ficar como uma moeda de troca, uma forma de vender e comprar objetos. Para ele o dinheiro é um meio de troca. O que seria diferente de comprar ações, pois elas têm uma maior valorização com o tempo
Sobre o mercado de ações, o consultor financeiro aborda que não é possível viver apenas de trading, e estende a sua fala: “O trader faz parte de uma estratégia de investimento de alguém mais arrojado, que se dedicou e estudou, mas sempre recomendo que a pessoa tenha outro tipo de fonte de renda. Tenha diversificação nos investimentos e separe uma parte para fazer trading, porque são operações de muito risco”. É primordial não depender do dinheiro investido no mercado de ações e esse pensamento também pode definir a relação que o investidor deve ter no mercado de opções e no mercado futuro. Pois eles são mais restritos até para o investidor arrojado, por serem de altíssimo risco. Então necessita-se de experiência, conhecimento e diversificação na carteira de ativos.
No decorrer da entrevista, Vilarinho ressaltou a importância de identificar a finalidade do investidor com o produto. Disse que é necessário avaliar o perfil do investidor, mas que não adianta ele ter um perfil mais arrojado (propenso a riscos) se a sua finalidade seria investir com prazos definidos – por exemplo, financiar uma moradia ou um automóvel. O consultor destacou a importância de definir o prazo em que o indivíduo precisa desse retorno e também o seu objetivo, que no caso hipotético seria comprar uma casa. Mesmo com o perfil que suporte riscos, ele já não poderia optar por arriscar.
O investidor conservador e com pouca renda pode criar a sua reserva financeira, pois os juros compostos irão agir caso ele tenha disciplina. Investir é uma forma de deixar de trabalhar por dinheiro e fazer com que o dinheiro execute esse papel. Vilarinho dialoga com essa afirmação proposta, concordando e afirmando que o investimento tem a finalidade de conduzir o indivíduo a sua liberdade financeira, para que ele possa fazer escolhas que têm a ver com aquilo que ele gosta de fazer. Por meio de suas palavras, conclui-se que o importante não é quanto o indivíduo pode investir e sim o ato de investir constantemente.
Imagem da capa: Freepik.
A agenda de austeridade fiscal prometida pelo atual presidente do Brasil, Jair Bolsonaro, e pelo ministro da Economia, Paulo Guedes, não passará de uma simples ilusão. Faltando um ano e meio para o fim do mandato, a promessa de diminuir as funções e a atuação do Estado em diversas áreas não será concluída.
No início de 2019, quando Bolsonaro tomou posse, o país tinha 209 estatais, seja de controle direto da União, seja ou subsidiárias (ou seja, empresas controladas por estatais como Banco do Brasil, Petrobras, Eletrobrás, Caixa, Correios e BNDES). Desse total, dezessete foram colocadas na mira para a privatização. A lista abrange diversos setores e inclui Codesp, Dataprev e Casa da Moeda (veja a relação completa na tabela).
|
Para a Secretaria Especial de Desestatização, Desinvestimento e Mercados, ligada ao Ministério da Economia, a criação das estatais violou o artigo 173 da Constituição Federal, que determina que a exploração direta de atividade econômica pelo Estado só será permitida quando necessária aos imperativos da segurança nacional ou a relevante interesse coletivo. Desta forma, o governo pretende lucrar bilhões com as vendas, abatendo a dívida pública e investindo nas companhias que considera essenciais.
O ministério da economia avaliou uma arrecadação de cerca de R$ 150 bilhões em privatizações somente em 2020. Os últimos dados disponibilizados pelo governo demonstraram que, apenas na área de infraestrutura, a venda de ativos rendeu R$ 16,8 bilhões desde o início da agenda. A equipe econômica vê potencial para mais. No entanto, para outras privatizações acontecerem, é necessária uma série de aprovações e análises, podendo durar até dois anos.
Obstáculos
Foi pela dificuldade de fazer acontecer uma das principais promessas de Bolsonaro na campanha, que o ex-ministro da Secretaria Especial de Desestatização, Desinvestimento e Mercado, Salim Mattar, deixou a pasta, em setembro do ano passado. Em entrevista à imprensa, ele disse que o Estado não tem interesse na redução de seu tamanho e, consequentemente, em levar adiante o programa de privatizações.
O ministro Paulo Guedes, por sua vez, tem apontado obstáculos políticos e burocráticos para o avanço das privatizações. "As privatizações não andaram, e eu estou convencido hoje, porque havia um acordo político de centro-esquerda para não pautar. E dentro do governo também havia alguma resistência. Todo ministro gosta de uma empresa que está embaixo do ministério dele", afirmou Guedes, durante evento online da Câmara Internacional de Comércio, em novembro de 2020.
Dentre os ministros que não aprovaram a agenda, um deles seria Marcos Pontes (Ciência, Tecnologia e Inovações), segundo disse Salim Mattar em entrevista quando ainda estava no governo Pontes chegou a divergir publicamente de Bolsonaro sobre a privatização dos Correios, uma das seis estatais sob seu guarda-chuva. Entre as outras, estão a Telebrás e a Empresa Brasileira de Comunicações (EBC).
Impacto socioeconômico
Entre os questionamentos em torno dos impactos econômicos e sociais das privatizações, a indagação sobre o efeito na população é a mais recorrente. O professor e economista André Paiva analisa uma das possíveis consequências das privatizações de empresas como a Petrobras.
“Empresas que atuam em setores estratégicos, como de energia, petróleo e gás, exercem uma função e têm uma participação muito expressiva. Se formos ver a Petrobras, ela tem uma participação muito grande, então qualquer aumento que ela venha a ter sobre a precificação dos combustíveis, como vem ocorrendo, tem um impacto direto para todo o conjunto da sociedade, principalmente para quem é muito dependente do modal rodoviário e transporte dado a sua extensão.”.
Paiva acrescenta que caso as empresas se pautem apenas para garantir o lucro dos acionistas, elevarão muito os preços dos combustíveis, encarecendo todos os produtos do país, restringindo ainda mais orçamento das famílias que dependem dos transportes baseados em gasolina e etanol.
Em contraponto à agenda de Guedes e aos argumentos do ministro, o professor considera as privatizações de todas as estatais um equívoco. “É evidente que apenas transferir, vender as empresas – muitas delas são amplamente lucrativas em setores muito estratégicos para o desenvolvimento econômico, social e regional do país – se mostra um equívoco que não é suficiente e realmente necessário para conter a deterioração das contas públicas e da economia. Muito pelo contrário, essas empresas têm um papel fundamental para o desenvolvimento do país.”
Até o momento, oito privatizações foram realizadas, sendo quatro subsidiárias da Petrobras (Pasadena, Petrobras Paraguay, TAG e BR Distribuidora) e quatro vendas de participações de estatais em outras empresas (Neoenergia, Petrobras, IRB e Fgeduc – Fundo de Garantia de Operações de Crédito Educativo). Das 17 estatais mencionadas acima, somente a Eletrobras está próxima de ser privatizada. No dia 19 de maio, a Câmara dos Deputados aprovou a Medida Provisória que dá continuidade ao processo de privatização. Ela precisará ser votada novamente até 22 de junho para não perder a validade e poderá sofrer alterações. A Eletrobras poderá ser a única das mais de dezenas estatais presentes na agenda liberal do governo Bolsonaro a ser privatizada.
O Lowy Institute - um centro de pesquisa localizado na em Sidney, na Austrália - estudou a forma com que 98 países lidaram com a pandemia. Em sua pesquisa, o Instituto analisou - entre outros fatores - a quantidade de casos e mortes confirmadas por milhão de habitante e criou uma metodologia para ranquear os países, dando maior nota àqueles que lidaram melhor com o coronavírus.
Na lista, divulgada em 9 de janeiro, a Nova Zelândia ocupa o primeiro lugar, com pontuação de 94,4. Logo atrás está o Vietnã, com 90,8, e Taiwan, com 86,4. Na outra ponta, o pior resultado ficou com o Brasil - que pontuou apenas 4,3 -, mais de 90 pontos a menos que o primeiro colocado. Junto com o Brasil, México e Colômbia também tiveram resultados ruins, atingindo 6,5 e 7,7, respectivamente.
Desse modo, de acordo com o Our World In Data - uma revista científica da Universidade de Oxford - a Nova Zelândia teve apenas 0,44 morto por milhão de habitante, enquanto o Brasil teve 302, cerca de 700 vezes mais.
Com cenários tão distintos entre os países, como ficam as projeções para a economia? Qual o impacto da gestão da doença nos respectivos prognósticos econômicos?
Resultados de 2020
O FMI (Fundo Monetário Internacional) divulga periodicamente o World Economic Outlook, um relatório contendo suas projeções para a economia de todo o mundo. Na última edição, publicada em abril deste ano, o órgão mostrou que 2020 foi um ano difícil para todos os países: em média, o mundo teve queda de 3.3% em seu PIB.
Na separação por continentes, o FMI mostra que os mais afetados pela pandemia foram a América Latina e Caribe - com queda média de 7% no PIB - e a Europa, uma das primeiras atingidas pela doença, com queda de 6,6%.
Enquanto isso, os melhores resultados foram na Ásia, que, no agrupamento usado pelo FMI, também conta com a Oceania. No ano passado, o PIB do continente caiu apenas 1%, provavelmente impulsionado pela China, Nova Zelândia, Austrália, Taiwan e Vietnã.
Comparativo entre o melhor país e o pior país
Como a pesquisa do Lowy Institute mostrou, o melhor país no enfrentamento da pandemia foi a Nova Zelândia e o pior, o Brasil. No World Economic Outlook, é possível ver as perspectivas para ambos e o país insular da Oceania vence o Brasil em todas elas.
|
PIB 2021 |
PIB 2022 |
PIB 2026 |
|
|
Brasil |
|
|
|
|
Nova Zelândia |
|
|
|
Além de ter estimativas menores, muitos economistas veem viés de baixa para o PIB do Brasil, devido - principalmente - à piora na pandemia.
É o caso de Eduardo Yuki, Stephan Kautz, Lucas Augusto e Thalita Silva, economistas do Banco Safra. De acordo com a instituição, que recentemente diminuiu sua projeção para o PIB, o Brasil deve crescer apenas 3% em 2021.
Segundo eles, além do problema sanitário, esse é o resultado da soma de quatro fatores:
Aumento no preço médio de bens e serviços; juros maiores (que limitam o acesso das famílias ao crédito); dificuldade no mercado de trabalho (que não vem se recuperando como o previsto) e falta de um programa de transferência de renda na magnitude do auxílio emergencial
Para 2022, os especialistas do Safra também têm visão mais pessimista que o FMI. Em vez de 2,6%, esperam que o país cresça apenas 1,8%.
Por outro lado, a Nova Zelândia já tem comércio aberto há meses e recentemente também voltou a permitir shows, alguns para mais de 50 mil pessoas. Com isso, sua economia tem funcionado quase como na era pré-Covid (com a exceção de aviões, ônibus e trens, únicos lugares onde ainda é obrigatório o uso de máscara), cenário ainda distante do Brasil
O Brasil terminou o primeiro trimestre com desemprego recorde. Segundo o Instituto Brasileiro de Geografia e Estatística (IBGE), a taxa de desocupação atingiu 14,7% no período, o maior índice já verificado pela Pesquisa Nacional por Amostra de Domicílios (Pnad) Contínua. Em relação ao primeiro trimestre do ano passado, quase dois milhões de pessoas se somaram ao grupo de desempregados, que alcançou 14,8 milhões.
Paralelamente – e, em grande medida, como consequência disso –, o país atingiu outro recorde no ano passado: o maior número de empreendedores registrados. Os MEI’s (microempreendedores individuais) cresceram 14,8% em comparação com o ano de 2019, chegando a 10,9 milhões de registros, segundo dados do Portal do Empreendedor, do governo federal.
Uma estimativa feita pelo Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae) aponta que aproximadamente 25% da população adulta está envolvida com a abertura ou atividade de um negócio individual.
Em entrevista para a Agência Brasil, Carlos Melles, diretor-presidente do Sebrae, afirmou: “O desemprego está levando as pessoas a se tornarem empreendedoras. Não somente pela vocação genuína, mas pela necessidade de sobrevivência”. De acordo com ele, o cenário pandêmico e a crise econômica gerada pela Covid-19 funcionaram como impulsos para a atividade empreendedora. Já a jornalista Juliana Andrade, da Forbes Brasil, publicou: “Apesar das tendências negativas e impactantes, o brasileiro tem levado ao pé da letra a ideia de que crise gera oportunidade”.
MOOCA BUNS
Alexandre Gitti, de 21 anos, abriu seu negócio em junho de 2020, após três meses de quarentena e isolamento social no estado de São Paulo.
O estudante de Gestão de Políticas Públicas da USP aproveitou seu tempo disponível, uma vez que as aulas estavam suspensas, e se juntou com a sua mãe Rosane para testar uma receita tipicamente americana: os cinnamon rolls. “Eu estava desempregado e fiz algumas receitas diferentes com a minha mãe. Percebi que o que fizemos não existia por aqui, e, como não tinha muita coisa a perder, comecei o negócio”, afirma.
Assim nasceu o Mooca Buns, um empreendimento familiar de confeitaria caseira e aconchegante, com produção e vendas voltadas 100% para o delivery, retirada, encomendas e pronta-entrega. “O mercado de delivery explodiu na quarentena, fazendo muito mais gente vir mais ligada nas redes sociais para pedir comida, o que ajudou demais na divulgação.”
De acordo com um levantamento realizado pela Statista, empresa especializada em dados do mercado de consumidores, o Brasil foi responsável por 48,77% do segmento de delivery em toda a América Latina em 2020. O país registrou um aumento de 975% no número de pedidos durante a pandemia.
O negócio de Alexandre alcança, em média, 150 clientes mensais, podendo sofrer alterações em meses com datas comemorativas, como Páscoa e Dia dos Namorados. Além de seu produto final muito bem executado, sua fama vem também das redes sociais. O perfil do Mooca Buns no Instagram (@moocabuns) conta com mais de 3 mil seguidores ativos e uma forte identidade de marca e de marketing.
Apesar das incertezas, Alexandre planeja expandir o negócio depois da quarentena “Pretendemos abrir uma cozinha maior para delivery e retirada e talvez um espaço de salão no longo prazo”. Por ora, o Mooca Buns continua crescendo dentro e fora do forno.
BETTER BURGER
A Better Burger é uma hamburgueria localizada na Rua Rio Grande do Sul, em São Caetano do Sul, que abriu suas portas em julho de 2020. Idealizado por Vitor Tarifa, 20 anos, o negócio já era sonhado há muitos anos: “Ele nasceu pelo meu amor por cozinhar e por hambúrgueres, que tenho desde pequeno. A necessidade de ganhar dinheiro deu o empurrão que faltava”, conta.
Mesmo com a quarentena, a inauguração aconteceu com o salão e cozinha industrial já construídos e prontos para o público, o que exigiu ainda mais capital: “A quarentena de fato não ajudou, porque, por muito tempo, não passava ninguém na porta. As ruas estavam desertas e o comércio não estava girando. Em compensação, o delivery explodiu e conseguiu equivaler, mas atrapalhou muito, visto que a ideia era um atendimento presencial”.
O negócio, que funciona por delivery, retirada e salão, apresenta uma forte inclinação para o método de entregas, alcançando 5 vezes mais vendas do que no consumo local. Na plataforma iFood, aparece como um “super restaurante”, nome dado aos locais de boa avaliação dos clientes e baixo percentual de cancelamentos e atrasos.
A Better Burger recebe por volta de 30 pedidos diários e seus principais meios de divulgação são as redes sociais (@betterbuger.br no Instagram) e a panfletagem de bairro. “Como abrimos na pandemia, não somos muito conhecidos na região. Nas redes, conseguimos construir um bom trabalho”, diz Vitor.
VILACASABELA
As amigas Regina Cavalcanti, 53, e Cleís Pompeu, 51, se conheceram no mundo coorporativo há mais de 25 anos, onde trabalharam na Alcon Brasil. Depois de dois anos em que ambas estavam desempregadas, decidiram dar vida para uma paixão em comum: decoração e mesa posta.
A VilaCasaBela é um negócio que reúne lugares americanos, guardanapos, trilhos e sousplats de produção própria e venda através do Instagram (@VilaCasaBela), Facebook e WhatsApp.
A disponibilidade de tempo proporcionada pelo isolamento social e pela pandemia possibilitou a consolidação do negócio: “Nós sempre achamos fundamental criar um ambiente e atmosfera agradável para reunirmos família e amigos em refeições. Esse momento reúne e aproxima as pessoas. Com a pandemia, ficamos restritas às nossas casas e refletimos a possibilidade de proporcionar isso para os outros, mesmo de longe”, conta Regina.
Hoje, os clientes alcançam a marca de 15 compras mensais, com alta em datas como Natal, Ano-Novo e Páscoa. Além de trabalharem todos os dias, Regina e Cleís são mães e produzem, todas as quintas-feiras, 100 marmitas para pessoas em situação de rua impactadas pela Covid-19 através do grupo “Marmitas do Amor”, em São Paulo.
Animadas com o negócio, as amigas já traçaram diversas metas para 2021. A partir do próximo semestre, elas passarão a disponibilizar treinamentos para clientes interessados em aprender a arte de montar uma mesa. Além dessa informação em primeira mão, Cleís compartilhou os planos para além da quarentena: “Pretendemos continuar crescendo e expandir o negócio para uma loja física, onde comercializaremos nossos produtos de produção própria e decoração”.