
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
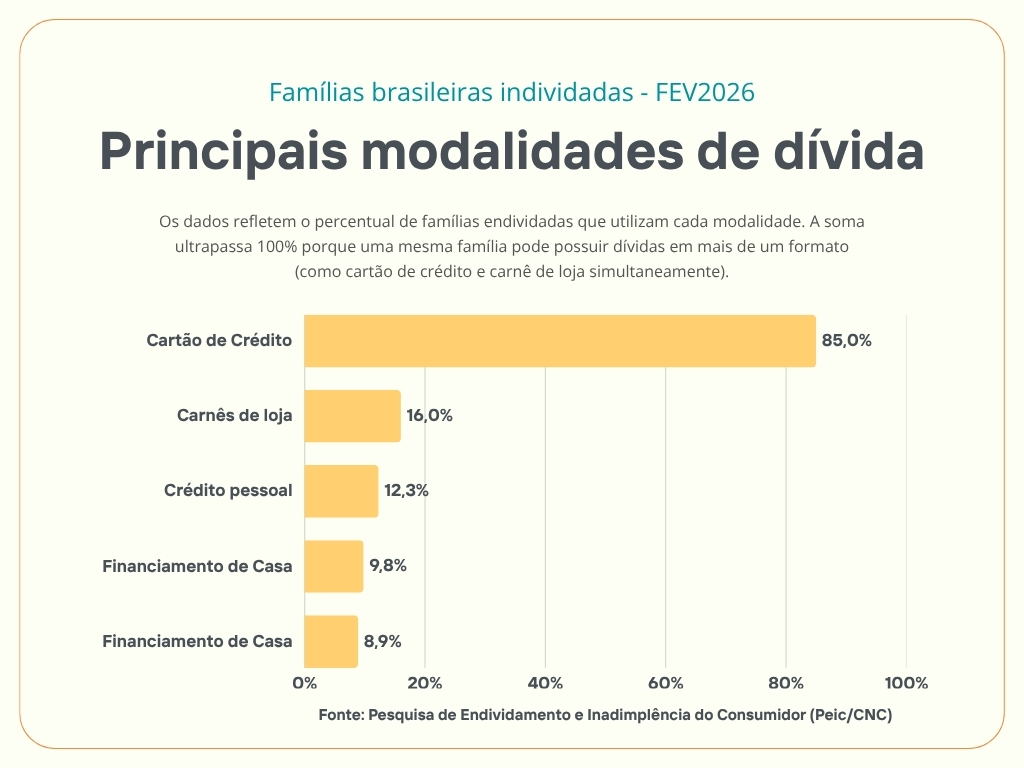
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
Segundo pesquisa da "Food Agriculture Organization of the United Nations (FAO)", Organização para a Alimentação e a Agricultura, 28% das perdas/desperdícios de alimentos orgânicos acontecem no estágio de consumo (famílias, restaurantes etc.), que é o final da cadeia, quando viram lixo. Essa problemática do descarte de alimentos por conta do descuido com a matéria prima da comida, gera bastantes transtornos tanto do ponto de vista econômico como do social. O Brasil, por exemplo, descarta mais do que o necessário para neutralizar a insegurança alimentar no país. O diretor da Embrapa no Tocantins, especialista no assunto, Roberto Manolio Valladão Flores, em entrevista à AGEMT, esclarece nosso entendimento sobre o lixo orgânico no Brasil. Assista aqui.

Com a recente participação de Camilla de Lucas na última edição do Big Brother Brasil e com as aparições da cantora Ludmilla em seus shows, é possível perceber uma mudança constante: seus cabelos estão sempre diferentes. Ruivas, loiras, morenas, lisas, onduladas, crespas e com comprimentos curtos e longos, as mulheres vêm encontrando em acessórios como as laces a versatilidade de ser quem quiserem a qualquer momento.
A diferença, que muitos não conhecem, entre uma lace e uma peruca está essencialmente em sua touca, a parte que imita o couro cabeludo. A touca da lace consiste em uma tela fina sobre a qual são costurados os fios de cabelo com uma pinça específica. A variedade no mundo desse acessório é de impressionar. Entre Front Lace, Full Lace, laces de cabelo humano, artificial ou orgânico e laces específicas para exercícios físicos e festas, há um ponto em comum: o resultado de sua aplicação é muito natural. Elas são produzidas de forma a permitir à pessoa que está utilizando o acessório a realização de qualquer tipo de penteado e a repartição do cabelo da maneira que achar melhor. A supervisora técnica da Salon Line, Shirlei Oliveira, em entrevista para o Correio Braziliense, disse: “Elas são fáceis de usar, podendo ser colocadas ou removidas em qualquer lugar, sem o auxílio de um profissional”.
Assim como há uma variedade de tipos de lace, também existe uma variação no preço das peças. De acordo com entrevista à Forbes da fundadora da loja Lady Laces, Lady Valiante, os acessórios, que são parecidos com as perucas, podem custar de R$ 150 a R$ 4 mil. Essa diferença no preço é reflexo do material usado para a confecção da lace e a sua finalidade. As laces de cabelo natural custam a partir de R$ 700 e podem chegar a R$ 8 mil, tendo como média de preço R$ 2 mil, enquanto as de cabelo orgânico são vendidas no máximo por R$ 800.
Mudanças culturais
Mais do que a praticidade do acessório, as recentes mudanças em como se consome no Brasil e no mundo acarretam o sucesso de certos produtos. A sustentabilidade e o consumo consciente estão cada vez mais presentes na mente do consumidor. Na moda, por exemplo, movimentos como o slow fashion e o consumo nos brechós têm ocupado espaço e chamado atenção do público. No mundo dos cabelos, movimentos de aceitação e de autodescobrimento estão abrindo caminho no mercado. Atualmente, é fácil encontrar produtos diferenciados e produzidos de forma mais independente e sustentável, dependendo do nicho no qual se está inserido. O produto final que está sendo adquirido não é mais o único filtro utilizado para a sua aquisição.
Ao começar a assumir responsabilidade pelos impactos que suas compras têm no meio ambiente, uma parcela dos consumidores começou a procurar entender toda a produção por trás daquela mercadoria. Quem está produzindo, onde comprar, como foi confeccionada e o quão danoso é o seu descarte para o planeta são questões que estão permeando o interesse do público. Preocupações desse tipo estimulam a procura de empreendedores autônomos e sustentáveis ao invés de grandes conglomerados.
Além das questões moral e sustentável, o significado do produto adquirido passou a ocupar espaço no mundo dos negócios. O empoderamento da mulher, por exemplo, vende e muito. No entanto, há uma diferença entre comprar uma camiseta bordada com jargões feministas em inglês, que provavelmente passará despercebida, e comprar um produto que auxilia, de fato, a mulher preta a existir em qualquer espaço que ela queira da forma que ela achar melhor.
As laces ajudam as mulheres a se enxergarem de formas distintas abrindo as portas para que se vejam em diferentes nichos e cargos nos quais normalmente não se veem representadas. Elas assumem suas identidades sem diminuir a sua autoestima no meio-tempo, vão se conhecendo e experimentando diferentes opções e versões de si mesmas. Afinal, a mudança tem um ar de libertação e as mulheres, ao se apropriarem da sua liberdade, pretendem explorá-la a fundo após tantos anos sendo empurradas e submetidas a alisamentos e procedimentos extremamente danosos aos fios.
No entanto, ao mesmo tempo que o movimento da aceitação ajuda a aumentar as vendas, ele é um processo individual e, em alguns casos, primeiro uma mulher precisa se ver e se sentir segura em um lugar de cabelo liso, para que, então, ela perceba que pode ocupar esse mesmo lugar com seu cabelo natural, seja ele qual for.
As laces permitem que esse processo aconteça sem mudanças drásticas e permanentes. A trancista Esther Gomes, em entrevista à Universa, explica que as laces, assim como as tranças, são uma maneira mais segura de uma mulher passar pela transição capilar e que é uma escolha pessoal utilizar essas estratégias para lidar com o processo. "Isso não anula amarmos nosso cabelo crespo”, diz a trancista.
Foto da capa: Adrian Fernández
Investir não é um privilégio de quem tem muito dinheiro (apesar de ter sido por muito tempo). Hoje, muitos brasileiros e brasileiras podem alocar parte do seu suado salário em produtos outrora vistos como inatingíveis, como é o caso de ações.
De uns tempos para cá, em especial nos últimos dois anos, a Bolsa de Valores Brasileira – a B3 – percebeu um aumento significativo de investidores pessoa física. No ano passado, foram registrados 3 milhões de novos CPFs operando no Ibovespa – uma verdadeira explosão de investidores já que, três anos antes, em 2017, esse número era de apenas 600 mil.
Um dos principais motivadores desse movimento foi a queda vertiginosa da taxa básica de juros, a Selic, ao longo dos últimos anos, chegando a 2% em 2020, e, hoje, a 3,50%. Para um país que viu seus juros baterem a casa dos dois dígitos, esse cenário não é nada mau.
A migração quase que forçada de produtos de renda fixa – que não apresentam, como já apresentaram, taxas de retorno tão altas – para a renda variável veio acompanhada de uma nova tendência: a prática do day trade.
Mas vamos ao básico: o que é day trade?
Trata-se da compra e venda (ou vice-versa) de ativos que começam e terminam no mesmo pregão. O lucro dessas operações se dá quando o preço médio da venda é maior que o da compra, depois de descontados todos os custos.
Basicamente, são operações de curto prazo, isto é, os day traders precisam acertar, em frações de segundos, minutos ou horas, a direção do mercado e de algumas ações. Nesse caso, são ignorados os fundamentos das empresas, já que uma oscilação diária do preço de uma ação nada tem a ver com a boa (ou má) gestão de uma empresa, ou com o seu plano de negócio.
A analista Aline Tavares, da casa de análise de investimentos Spiti, explica que a prática do day trade acontece há tempos na Bolsa – desde a época do pregão viva- voz, em que operadores, confinados em um salão lotado, compravam e vendiam no grito e fazendo gestos com as mãos.
Com o fim do pregão viva-voz, atrelado à popularização das plataformas digitais de negociação, e o aumento do número de investidores pessoa física na Bolsa, o day trade começou a se popularizar e se tornar acessível.
Dados da própria B3 indicam um aumento impressionante de operações day trade no país, principalmente em 2020, o ano da pandemia. Em 2017, foram contabilizadas 143 mil operações desse tipo. Em 2018, elas subiram para 236 mil. Em 2019, 482 mil. De repente, no ano passado, ocorreu um salto surpreendente para 1,140 milhão de operações day trade.
É claro que esse movimento não surgiu do nada.
Tavares explica que a pandemia foi um fator determinante, já que grande parte da população brasileira sofreu uma brusca redução de sua renda. Além disso, o isolamento social contribuiu para que navegássemos ainda mais nas redes sociais – a morada dos day trades amadores, que oferecem soluções mágicas e mirabolantes para ganhar dinheiro.
Segundo o LinkedIn, a maior rede social profissional do mundo, “investidor day trader” tornou-se a nona profissão emergente no Brasil em 2020.
Não à toa – há um sem-número de histórias de pessoas que investiram boa parte de sua renda (se não toda) para investir em cursos online de day trade e, claro, para operar na Bolsa.
O problema é que esse tipo de operação – complexa e de alto risco – “virou moda” e passou a ser vista como uma máquina instantânea de fazer dinheiro. O day trade passou a ser utilizado de forma indiscriminada como promessa de lucro rápido – um verdadeiro cassino com acesso liberado.
Porém, um estudo conduzido em 2019 pelos pesquisadores e economistas da Fundação Getúlio Vargas Bruno Giovannetti e Fernando Chague mostra que 97% das pessoas que investem na Bolsa perdem dinheiro, e, quem ganha, leva menos de R$ 300 por dia.
Os economistas atestaram que, dos 20 mil investidores monitorados num período de cinco anos, 92,1% desistiram da prática, e das 1.558 pessoas que persistiram em fazer as operações day trade por mais de 300 pregões, 91% ficaram no prejuízo. Juntas, elas perderam um total de R$ 68,4 milhões – uma média de R$ 35,90 por dia (sem contar as taxas cobradas pelas corretoras).
“As pessoas que fazem day trade não melhoram com o tempo. Em qualquer atividade normal, o profissional vai melhorando com a experiência. No day trade não, e isso aparece de maneira muito clara nos dados. A chance de ganhar cai com o tempo. Nenhuma outra atividade é assim, você faz, faz, faz e não melhora. Só cassino, que é pura sorte. Day trade é igual, pura sorte. Se fosse algo que dependesse de habilidade, o certo seria que, à medida que vai treinando, a pessoa fosse melhorando, mas não é o que acontece”, alerta Giovannetti.
Investir é uma prática que demanda tempo (e muita paciência). O day trade, ao contrário do que se acredita ainda, é uma operação nociva para aqueles e aquelas que querem construir o seu patrimônio com segurança.
A pandemia serviu de catalisador para diversas tendências que já vinham crescendo nos últimos anos, e a procura por produtos ecológicos, manufaturados a partir de matéria-prima natural, muitas vezes orgânica e vegana, é uma delas. Uma pesquisa realizada pelo Boston Consulting Group no final de 2020, com mais de 3 mil pessoas em oito países diferentes, mostrou que 70% dos participantes estão mais conscientes de que a atividade humana ameaça o meio ambiente do que antes da pandemia da Covid 19, e que 75% dos entrevistados consideram as questões ambientais tão preocupantes quanto as questões de saúde.
Esse padrão de comportamento afeta diretamente as escolhas de consumo em geral, e também está presente no mercado da beleza, o que estimula o segmento de cosméticos naturais. Marcas artesanais, com produtos de composição natural e acondicionados em embalagens simples e sustentáveis, estão em voga, contrapondo-se à gigantesca indústria da beleza tradicional.
O mercado de cosméticos tradicional mundial movimenta R$ 10,9 bilhões por ano e coloca o Brasil na quarta posição entre os países que mais consomem produtos de beleza (atrás de Estados Unidos, China e Japão). Da mesma forma, o país também é o quarto que mais produz lixo plástico, de acordo com levantamento do WWF (Fundo Mundial para a Natureza), feito em março de 2019. A preocupação com a composição dos produtos, mas também com a composição das embalagens, é o motivo pelo qual muitos consumidores procuram alternativas mais amigáveis tanto para o meio ambiente e como para a própria saúde.
“A sustentabilidade é um caminho sem volta. A indústria de cosméticos tradicional está defasada e ultrapassada, porque as pessoas estão cada vez mais antenadas e preocupadas com assuntos que há 15, 20 anos não eram debatidos. As empresas atendem à demanda dos consumidores, então cabe a eles exigir empresas mais responsáveis e sustentáveis”, afirma Stephanie Racy, criadora da AmoKarité, marca de maquiagens feitas à mão, com produtos 100% naturais e veganos.
Racy criou a marca em 2020, e no primeiro ano de funcionamento, que se deu integralmente na pandemia, teve um faturamento de R$ 400 mil. A aposta em vendas online, a forte presença nas redes sociais, as maquiagens multifuncionais e sustentáveis e, finalmente, as embalagens com materiais alternativos ao plástico são os fatores que contribuíram para o sucesso da marca. Hoje, o empreendimento já conta com uma fábrica, localizada em Gonçalves, no sul de Minas.
De acordo com uma pesquisa de 2019 da Nielsen Brasil, a partir do monitoramento de compras de 8.300 lares brasileiros, o segmento "verde" concentra 18,2% do faturamento total do mercado de higiene e beleza. Apesar de ainda baixa, a tendência é de alta ao longo dos anos, principalmente em um país com tanta biodiversidade quanto o Brasil.
Segundo Eduardo Pagani, gerente de desenvolvimento do LNBio(Laboratório Nacional de Biociência), atualmente há 600 plantas catalogadas que são usadas pela indústria de cosméticos, mas ainda estão sendo desenvolvidas pesquisas com mais de mil outras plantas. “Temos um mercado para produtos naturais com grandes oportunidades de desenvolvimento, inovação e geração de negócios”, afirma o gerente.
Foi pensando nisso que a cosmetologista Julia Tartari criou a Mona Loja em 2018. A curiosidade sobre pigmentos, texturas e cuidados com a pele a fez criar seu próprio material de trabalho a partir de substâncias naturais como manteigas, óleos, ceras e ativos vegetais. Alguns dos produtos, por exemplo, são à base de cera de abelha e de carnaúba, manteiga de cupuaçu e óleo de jojoba.
“Com a Mona quero desconstruir a funcionalidade da maquiagem como uma ferramenta de correção, de aperfeiçoamento e de uma beleza padrão. Por isso, minha pesquisa é voltada a desenvolver produtos que sejam coloridos, acessíveis, sustentáveis e plurais para que sejam constantemente ressignificados pelas próprias clientes.” comenta Tartari.
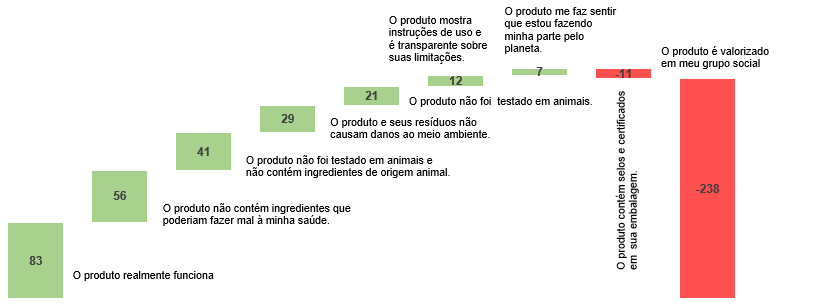
Mesmo com o sucesso, a indústria de cosméticos naturais ainda atrai um nicho de consumidores bastante restrito. A questão do uso vai além da estética e popularidade da marca, pois envolve uma questão de educação socioambiental. Uma pesquisa realizada pelo Observatório Brasileiro de Economia e Mercados Agroecológicos e Orgânicos (Obema), com 305 consumidores de produtos naturais, catalogou os atributos considerados “mais importantes” e “menos importantes” entre os entrevistados. A valorização do produto dentro do grupo social a que pertence o consumidor e os selos de certificações na embalagem são os fatores de menor interesse no nicho. Enquanto isso, a eficiência do produto e os ingredientes que não impactam negativamente a saúde do indivíduo seguem como prioridade na hora do consumo.
“Comecei a utilizar produtos naturais aos 18 anos, a partir do momento em que comecei a estudar seus benefícios, sem agredir minha saúde. Acredito que a divulgação desses produtos ainda é baixa. É importante que as pessoas discutam o tema e incentivem cada vez mais o uso desses produtos, para que de fato haja repercussão nos nossos grupos sociais'', comenta Bianca Lopresti, atriz e consumidora de produtos orgânicos.
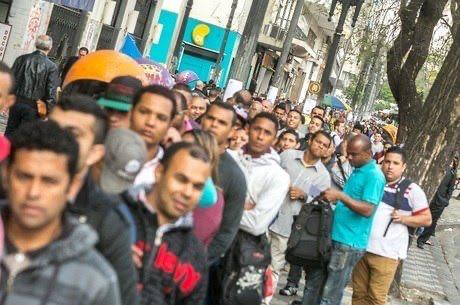
A taxa de desemprego no Brasil, para o 1º trimestre de 2021, de janeiro a março, cresceu para 14,7%, segundo dados da Pesquisa Nacional por Amostra de Domicílios (Pnad) Contínua divulgados pelo IBGE no dia 27 de maio. Isso significa que 14,8 milhões de brasileiros estão à procura por trabalho no país, e esse é o maior número de toda série histórica desde o início da contagem, em 2012.
No levantamento anterior, referente ao trimestre anterior (outubro a dezembro de 2020), o resultado representa um aumento de 6,3%. Isto é, indica que, neste momento, cerca de 880 mil desocupados passaram a procurar emprego. Em relação ao ano passado, o número aumentou 15,2%, frente ao mesmo trimestre, que fechou com 12,8 milhões de pessoas, significando 1,956 milhão de pessoas a mais procurando trabalho.
Clemente Ganz Lúcio, sociólogo e ex-diretor técnico do Dieese, afirma que a taxa de desemprego já vinha bastante elevada antes da pandemia. Ele aponta também para o aumento dos chamados desalentados, categoria que abrange as pessoas que, embora sem um trabalho, não são computadas como desempregadas, porque não estavam procurando quando foram contatadas pelo IBGE.
No contingente de pessoas desalentadas - grupo de pessoas que não buscam trabalho, mas que gostariam de conseguir uma vaga e estavam disponíveis para trabalhar -, somou 6 milhões neste 1º trimestre de 2021, o maior número desde o início da série histórica da Pnad Contínua, iniciada em 2012, quando os desalentados somavam 1,9 milhão.
Isto significa uma estabilidade em relação ao trimestre de outubro e dezembro de 2020. Em um ano (janeiro a março de 2020), quando a taxa foi estimada em 4,3%, o resultado, por outro lado, foi de elevação.
"O fato da economia não gerar postos de trabalho coloca as pessoas na condição de desistir de procurar, apesar de precisar de um posto de trabalho. Então, o desalento e o desemprego crescem com a pandemia", diz Ganz Lúcio.
O sociólogo acrescenta que, sempre que os desalentados saírem da sua situação e passarem a ter uma postura ativa de procura de emprego, a tendência é que aumente a pressão sobre a taxa de desemprego.
"Um outro cenário: a taxa de desemprego permanece elevada sem necessariamente crescer, mas também permanece muito elevado o contingente de pessoas desalentadas que não vão procurar emprego, e também que continuaram sem procurar trabalho, o que poderá ter como consequência o aumento da pobreza, da miséria e da fome no país", reflete.
De acordo com o Instituto de Pesquisa Econômica Aplicada (Ipea), a população ocupada (trabalhando) no país chegou a 85,7 milhões no trimestre de janeiro a março de 2021, e, em relação ao mesmo trimestre do ano anterior (janeiro a março de 2020), este indicador apresentou queda, com redução de 6,573 mil pessoas.
Trabalho informal x trabalho formal
Existem diversas formas de um trabalho ser considerado informal. O que vai determinar isso é a não assinatura na carteira, ou seja, não ter vínculo empregatício e benefícios trabalhistas como férias, licença-maternidade, aposentadoria, seguro- desemprego, entre outros. Porém, vale destacar que quem se dedica ao trabalho informal, pode sofrer certa instabilidade financeira.
Por outro lado, o trabalho considerado formal é aquele que é registrado dentro da CLT, no qual o funcionário pode contar com proteção e amparo das leis trabalhistas. Neste, há uma maior estabilidade financeira, garantida por um salário pago mensalmente, além de benefícios como auxílio-alimentação e transporte, plano de saúde etc.
No Brasil, porém, nem sempre há uma escolha em relação ao trabalho informal. Por muitas vezes, os profissionais acabam não tendo alternativa, e, em meio a vagas cada vez mais concorridas e que exigem um alto nível de qualificação, a solução é recorrer à informalidade, não amparada pela CLT.
Uberização do trabalho
Atualmente, o trabalho informal nem sempre é uma opção. O fenômeno de “uberização” das relações de trabalho se dá através de uma exploração de mão de obra por poucas e grandes empresas de aplicativos e plataformas digitais. Elas têm como principal característica a ausência de vínculos empregatícios com os trabalhadores.
Esses são os chamados trabalhadores por conta própria, e, na categoria, estão 23,8 milhões de brasileiros, apresentando um crescimento de 2,4% na comparação com o trimestre anterior, significando a adição de 565 mil pessoas neste contingente. Em relação ao mesmo período do ano passado, o indicador, neste trimestre, apresentou estabilidade.
Imagem da capa:
Valdecir Galor/SMCS/Divulgação
O serviço de transferência de dinheiro via WhatsApp começou a funcionar no mês de maio. O WhatsApp Pay, como ficou conhecido, foi liberado pelo Banco Central (BC) em 31 de março, na esteira de aprovações de medidas que diversificam o sistema financeiro no Brasil. Ainda no primeiro semestre de 2021, a autarquia planeja lançar novidades para o PIX e dar início à 2ª fase da implementação do Open Banking.
O WhatsApp Pay se tornou possível com a aprovação, em outubro de 2020, dos iniciadores de pagamento (Pisp). Com esse arranjo, é possível que uma instituição faça o recurso sair da conta do pagador e cair na do recebedor mesmo sem deter acesso direto à conta de nenhum deles.
Em nota, o BC afirmou que “as autorizações concedidas poderão abrir novas perspectivas de redução de custos para os usuários de serviços de pagamentos”.
A instituição vem acelerando suas apostas em novas tecnologias depois dos indicativos positivos de aderência ao PIX: em abril deste ano, foram feitas mais transações com ele do que com TED, DOC, boletos e cheques somados. Em 6 meses de funcionamento, o PIX movimentou R$ 1,1 trilhão, com mais de um bilhão de operações e 75 milhões de brasileiros (45% da população) usando a tecnologia.
PIX vs. WhatsApp Pay
Assim como o PIX, o WhatsApp Pay se propõe a trazer mais facilidade e rapidez nas transferências. Segundo Arthur Igreja, especialista em tecnologia, inovação e finanças, existem intersecções grandes entre os dois sistemas.
De acordo com a assessoria do BC, no entanto, os dois serviços não são concorrentes. “O PIX foi instituído para buscar atingir objetivos públicos, como redução de custos para usuários finais, apoiar o processo de inclusão financeira e oferecer para a população um instrumento de pagamento que seja universal em termos de utilização”, afirma a autarquia, “os arranjos de pagamento privados possuem objetivos privados e o Banco Central atua apenas para evitar distorções no mercado e para avaliar a segurança mínima do arranjo”.
Para o futuro, segundo a assessoria do aplicativo de mensagens instantâneas, “o plano é trabalhar com o Banco Central para integrar o PIX aos pagamentos no WhatsApp”. A previsão é que, seguindo o cronograma estabelecido no Open Banking, em agosto de 2021 o PIX passe a aceitar iniciadores de pagamento como participantes.
Aderência
Segundo Arthur Igreja, o maior entrave para a aderência dos usuários às novas ferramentas é a desconfiança em relação a segurança. “Existe ainda muito forte no imaginário das pessoas os problemas de segurança do WhatsApp”, aponta. Além disso, ele relembra que foi necessário algum tempo e muita divulgação para a população digerir e entender como funcionava PIX. Com o WhatsApp Pay, assim como para outros iniciadores de pagamento no mercado, o processo deverá ser o mesmo.