
A feira automotiva mais antiga do mundo voltou a Porte de Versailles, em Paris, na França e acontece entre os dias 12 e 18 de outubro. O Mondial de l’Auto 2026 levou mais de meio milhão de pessoas para a bienal, que mostra ter recuperado o seu brilho com grande adesão das marcas europeias, enquanto o crescimento das chinesas continuou.
Na edição passada 41 montadoras compareceram e desta vez foram 43. Algumas com retornos expressivos como Fiat e Mercedes. Experiências interativas, test-drives e mais de cem expositores completaram o evento, que teve a questão da eletrificação como foco novamente, o que inevitavelmente reflete o contexto geopolítico e os desafios econômicos e ambientais atuais.
O setor tem se recuperado após dificuldades na pandemia e em grande parte pela chegada das chinesas ao continente com preços muito competitivos. Para se ter uma ideia, a participação de mercado delas foi de 4,9% em 2025, e a porcentagem de carros feitos na China vendidos na Europa superou a dos veículos fabricados na Turquia, no Japão e no Reino Unido, segundo dados da JATO Dynamics. A resistência europeia ainda existe, principalmente na Alemanha, maior produtora e mercado no continente, mas a questão preocupa.
Em 2024, foram aprovadas taxas de importação de até 35% sobre os 10% padrão nos carros elétricos chineses, e a União Europeia estuda limitar a 350 mil híbridos plug-in (PHEV) do país por ano. O presidente francês Emmanuel Macron compareceu pela última vez ao Paris Motor Show e, em meio a tumultuosos protestos pela França, para advogar justamente pela preferência europeia aos chineses. Além disso, o bloco busca aprovar a criação de uma nova categoria na legislação para subsidiar elétricos produzidos nos países membros.
Resposta europeia conceitual
Nesse sentido, as marcas europeias voltaram com força ao Salão de Paris buscando referências de suas histórias, e o Grupo Stellantis chamou a atenção com oito carros-conceito. Emanuele Cappellano, Diretor de Operações (COO) do conglomerado para a região da Europa ampliada, destacou que “quer aproveitar ao máximo a vantagem competitiva proporcionada pela singularidade de suas marcas icônicas, oferecendo carros que, ao mesmo tempo, estão enraizados em sua herança e voltados para o futuro.”
A principal aposta do grupo é o novo Citroën 2CV, uma releitura do icônico modelo do século passado, seguindo a tendência de sucesso adotada pela rival Renault com os novos R5, R4 e o rival direto, Twingo. A Citroën promete que o modelo de produção custará a partir de 15 mil euros e será fabricado na Itália.
Falando do país, a Fiat retornou a Paris depois de dez anos, e apresentou o conceito Multiplay, que prevê o próximo modelo da marca na Europa, um SUV do segmento C com a funcionalidade das minivans dos anos 2000. Além disso, a italiana mostrou o Multiplina, basicamente a versão de quatro lugares do quadriciclo elétrico Topolino.
Outro retorno ao evento foi a francesa DS, marca premium do grupo que, desde a separação da Citroën em 2015, sofre para conquistar uma fatia em meio a Audi, BMW e Mercedes. A marca apresentou o F3VER, prevendo a próxima geração do DS3, inclusive buscando inspiração nas lanternas traseiras da primeira geração do modelo, de 2009, e que seguindo a nova nomenclatura inspirada em perfumes franceses, se chamará Nº3.
Rival da DS, a Alfa Romeo chamou a atenção com o conceito Cuorerosso, um sedã que antecipa a direção de design da italiana, mantendo a filosofia de beleza necessária e conexão emocional entre motorista e máquina. No entanto, a marca possui apenas três modelos à venda, sendo dois com uma década de mercado, Giulia e Stelvio, com a nova geração deles com futuro incerto após sucessivos atrasos, e nenhum lançamento há dois anos.
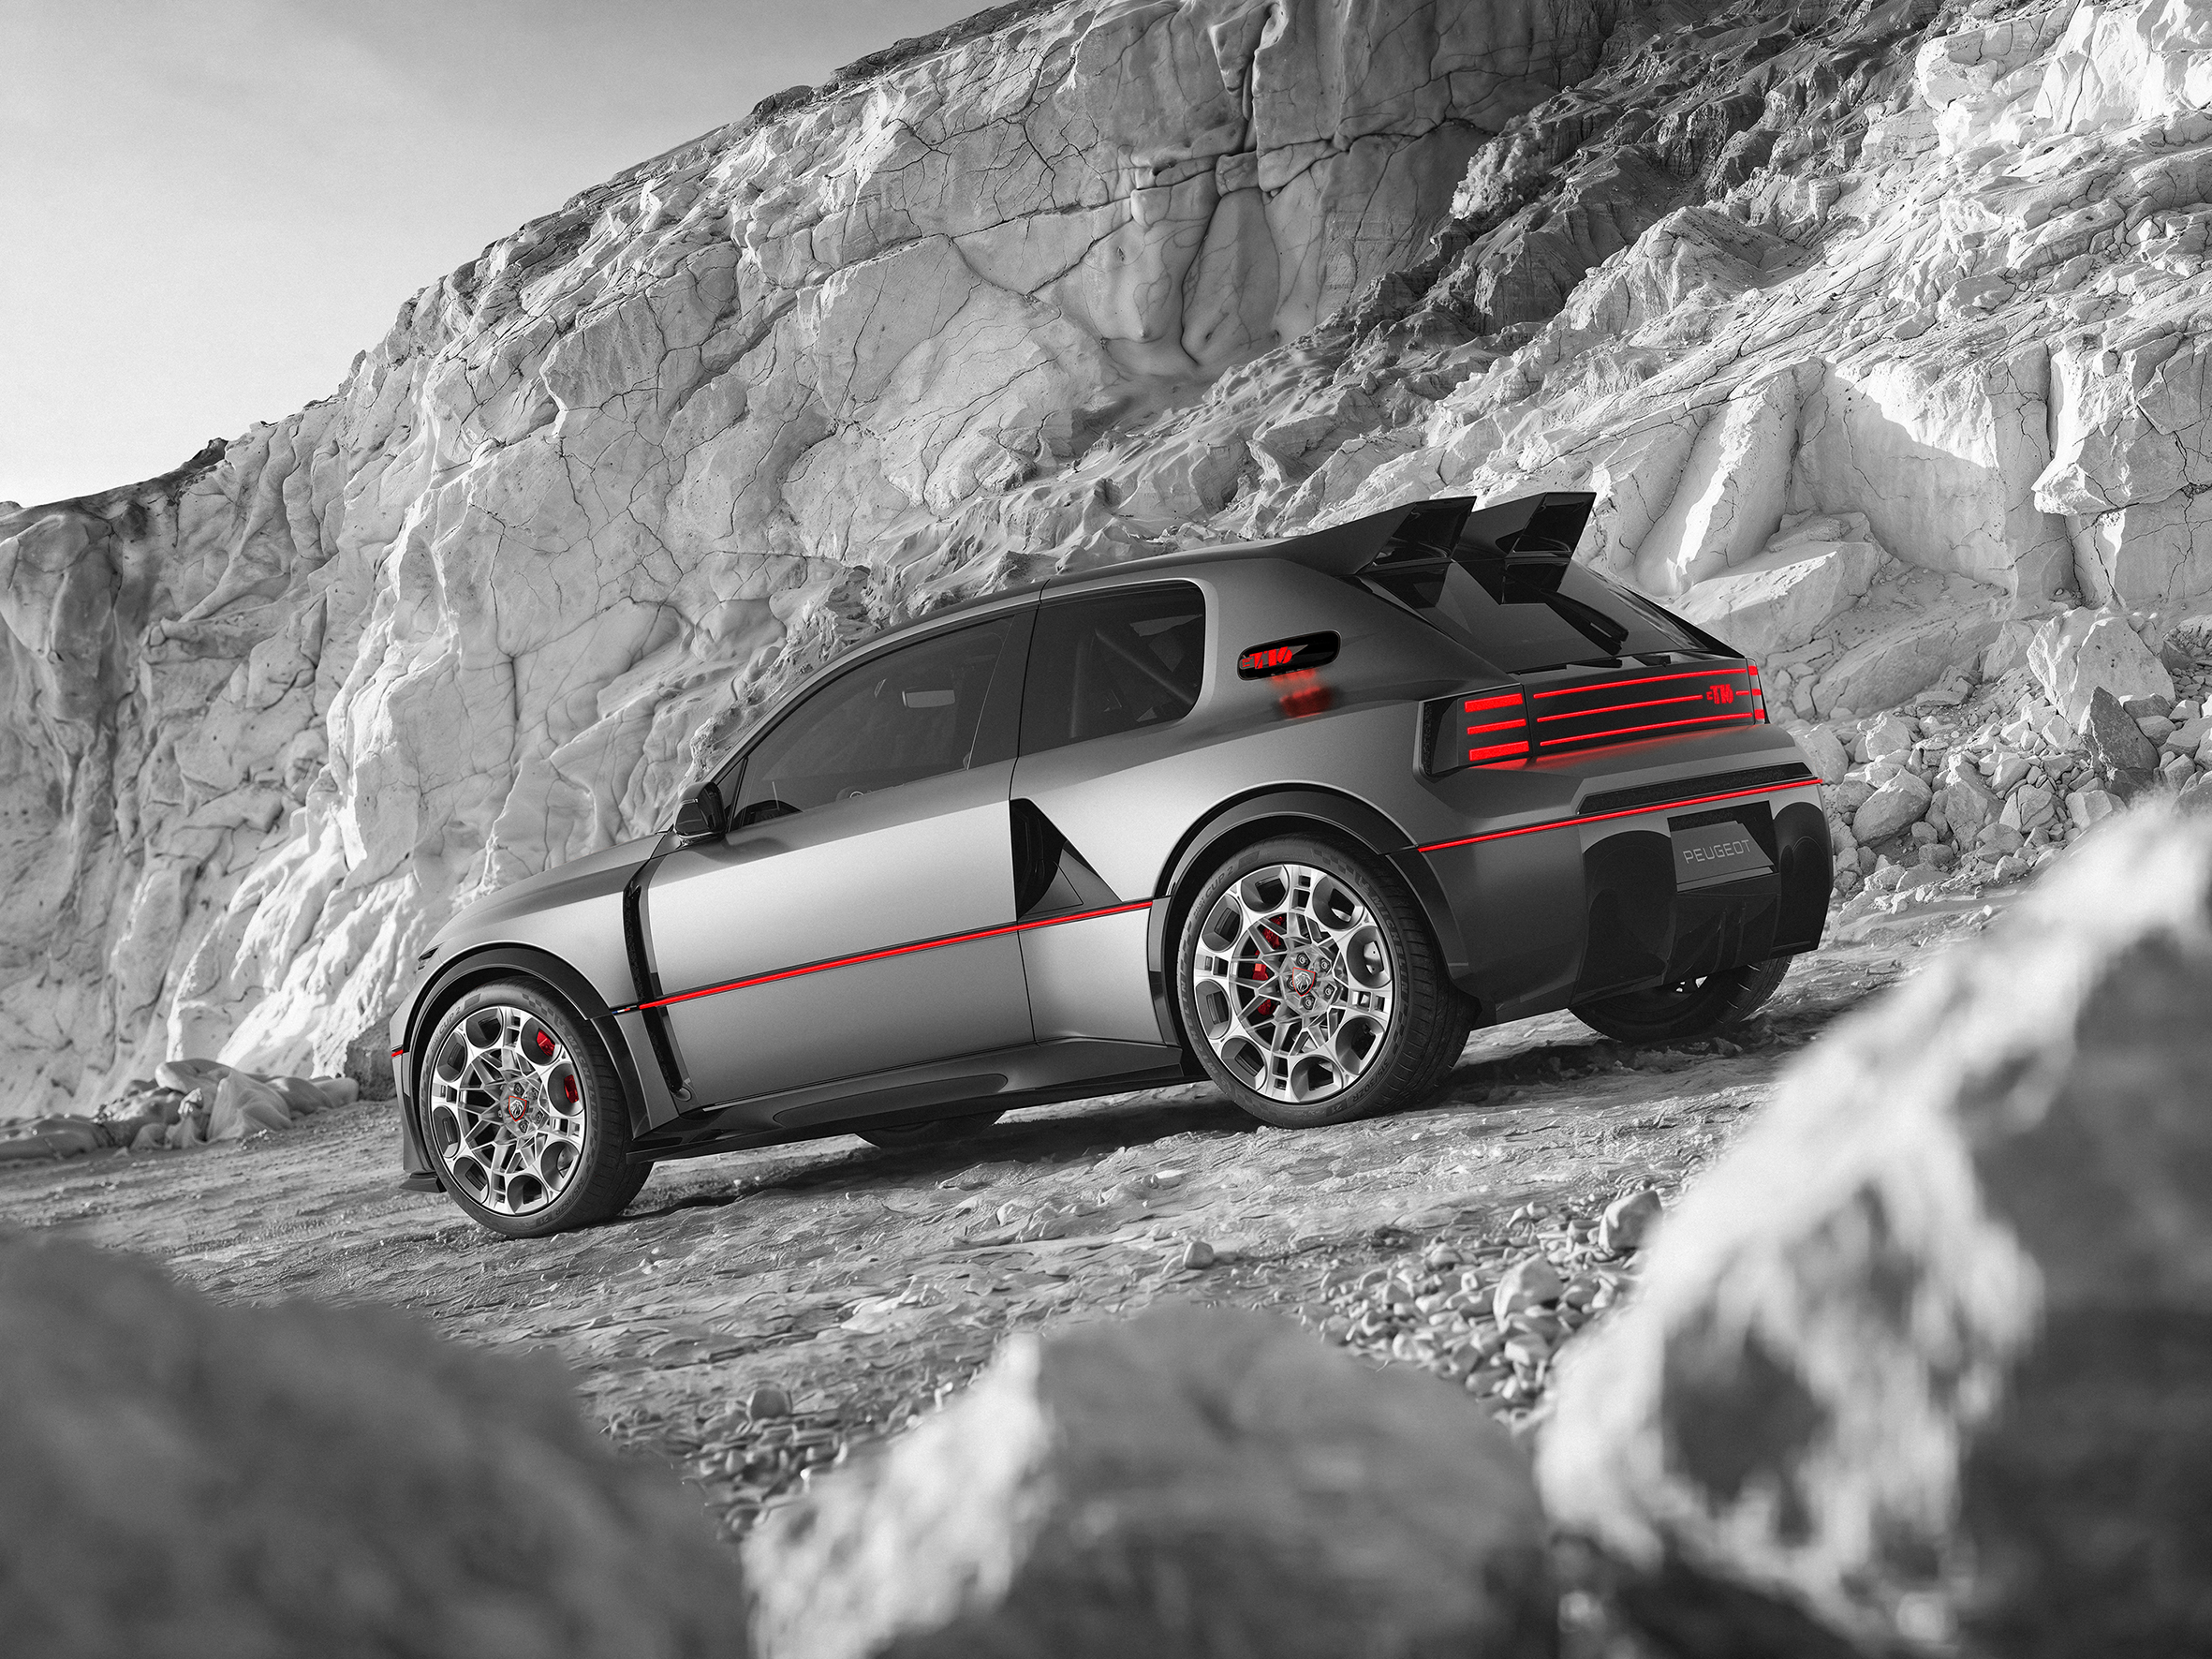
Seguindo a linha da esportividade e do resgate do passado, a Peugeot apresentou o RCZ Vision, um esportivo elétrico sucessor do cupê dos anos 2010. Além disso, a francesa surpreendeu com o E-T16, conceito que antecipa o próximo 208 e resgata elementos da lenda do rally, o 205 Turbo de 1985. A nova geração do B-hatch estreará o volante Hypersquare, retangular, e promete ser o primeiro do segmento com o sistema steer-by-wire, sem ligação mecânica entre volante e rodas.
A Stellantis ainda mostrou o Opel STX Concept, que indica a direção que a marca alemã seguirá e chama a atenção por ser um Station Wagon, carroceria que praticamente desapareceu com a ascensão dos SUVs.
Nessa mesma linha de apostar em receitas diferentes, mas agora no Grupo Renault, a francesa mostrou o E-Space, uma minivan que resgata a história do modelo que se transformou em um SUV de sete lugares. Elétrico e com visual retrô, não foi confirmado se será produzido, mas comprova que a marca segue com a estratégia de reviver ícones do passado, que vêm sendo referência na indústria europeia pelo sucesso de vendas do R5 e Twingo E-Tech.
O grupo ainda levou a Alpine para o Porte de Versailles, com o concept A310, que busca explorar o passado da marca esportiva com grande presença em competições. Chama a atenção que Nissan e Mitsubishi, apesar de também pertencerem ao grupo e terem um grande legado no esporte mundial, mais uma vez estiveram ausentes e enfrentam dificuldades financeiras.
Expansão chinesa continua
Diferente das donas da casa, o destaque das chinesas foi com modelos de produção que prometem ser inclusive fabricados no bloco em alguns anos para escapar das tarifas. A parceira estratégica da Stellantis, a Leapmotor, apresentou três novos modelos.
Após a ofensiva nos segmentos D e C, agora a chinesa aposta no segmento B. O evento foi palco do primeiro contato do público com o SUV B03X. Com porte de Volkswagen ID.Cross e até 401 km de autonomia, chega custando cerca de 24 mil euros, 4 mil a menos que o alemão. A marca apresentou também o B03, versão hatch do B03X, visando bater de frente com o Renault R5 e o Volkswagen ID.Polo. Ambos os modelos devem chegar ao Brasil em breve.
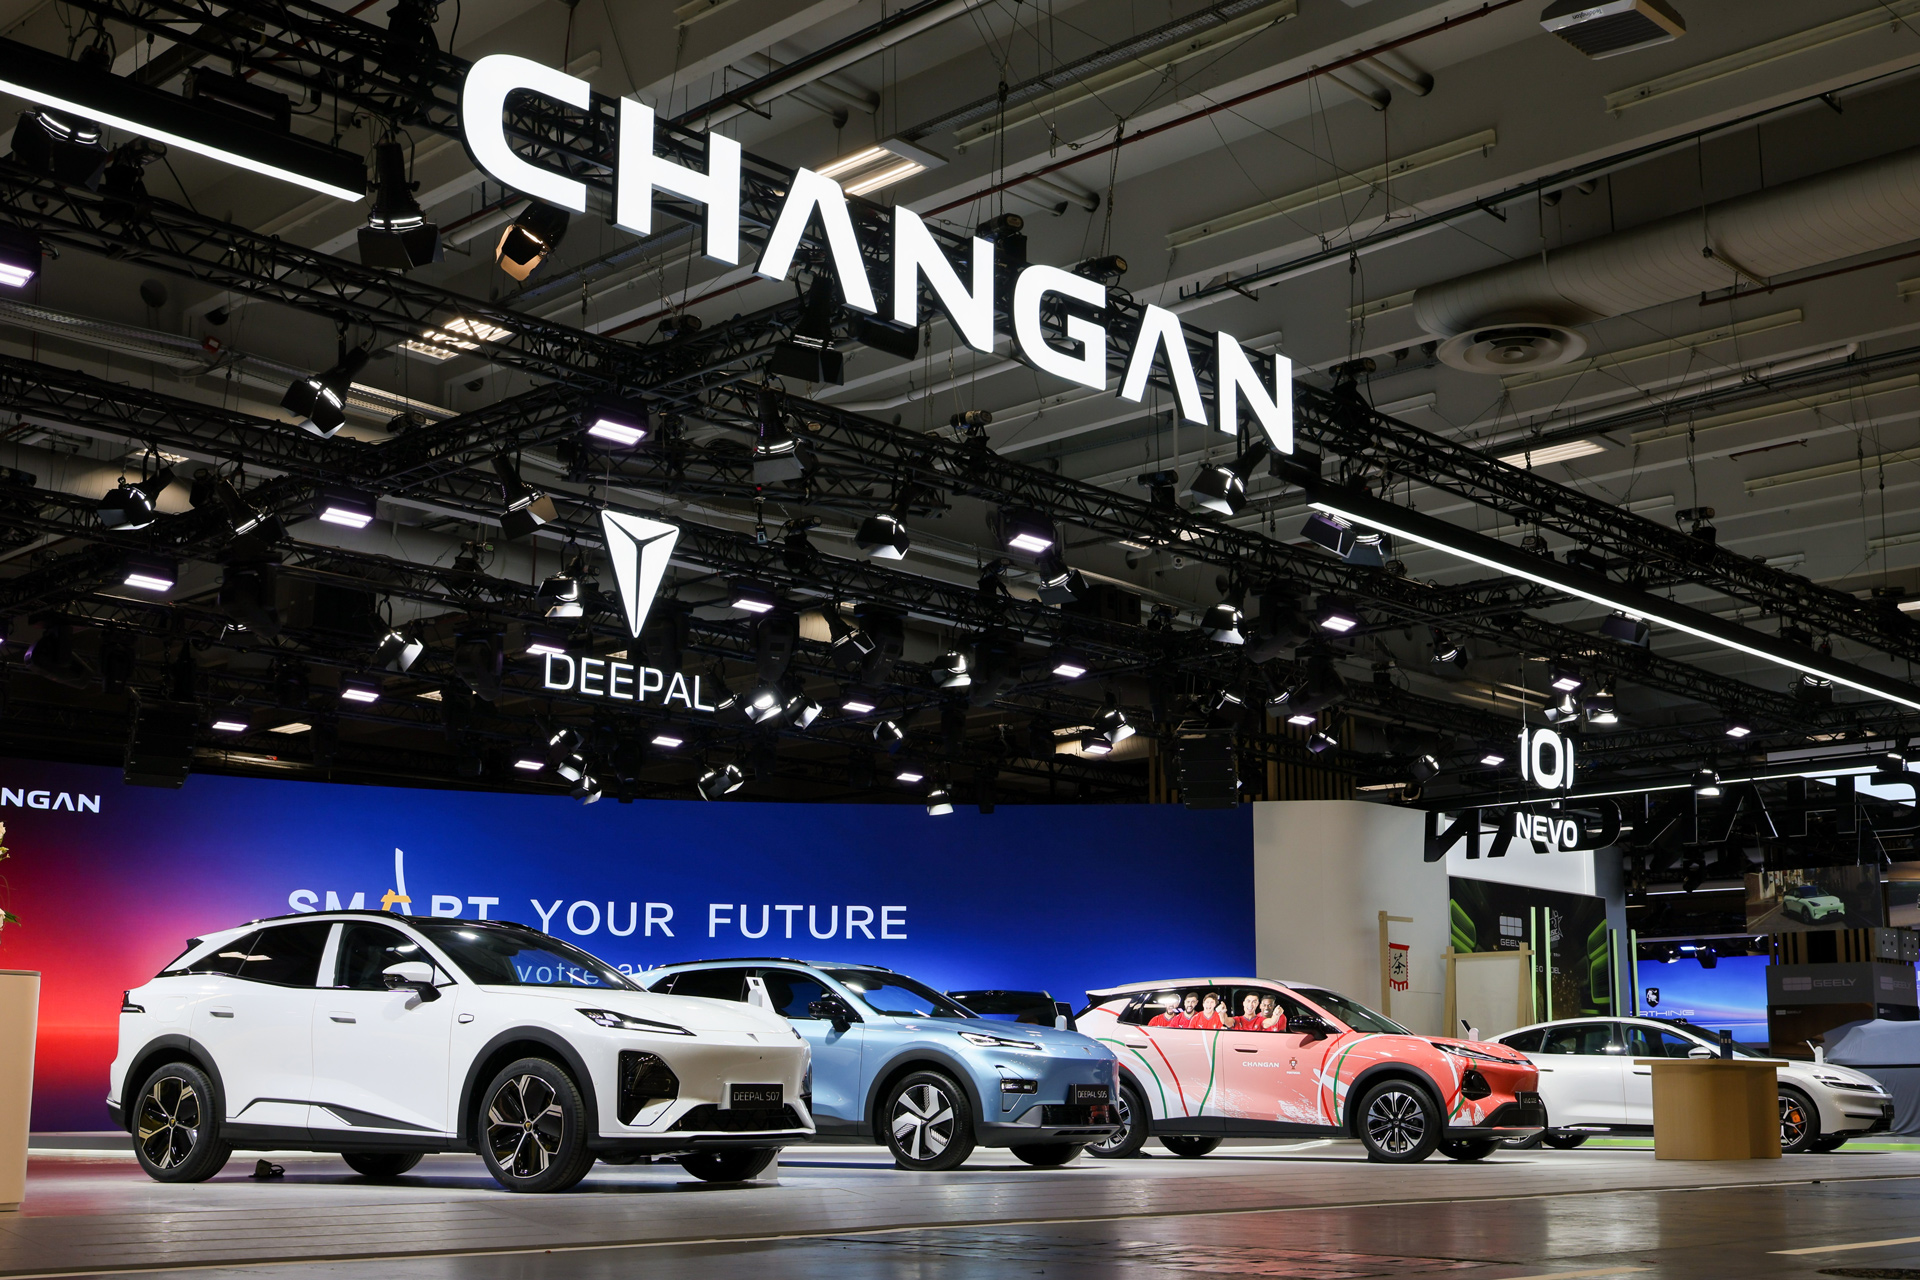
A recém-chegada Changan também acelera na conquista do continente europeu, apresentando o SUV CS55, lançado em setembro por aqui, e os modelos de luxo da Avatr. Mas o destaque da ofensiva é o lançamento da Deepal e da NEVO em Paris. A primeira é uma marca com apelo esportivo e premium, com os SUVs elétricos ou híbridos plug-in S07 e S05, dos segmentos D e C, respectivamente. Já a Nevo apresentou o Q05, com 4,43 m de comprimento, elétrico ou PHEV, com mais de um milhão de vendas na China e com chegada prevista para o início de 2027. Um degrau acima estará o Q06, ainda em homologação.
O Grupo Chery revelou o Tiggo 4 para a Europa, que irá no próximo ano completar a linha de SUVs por lá, com conjunto híbrido pleno (HEV) com foco em economia e tecnologia. Além disso, a marca apresentou pela primeira vez fora da China o novo Q, um hatch elétrico do segmento B de última geração, levado para avaliar a recepção do público europeu ao modelo. Paris também foi o palco do novo Omoda 4, apresentado na China no começo do ano, e com grandes expectativas de ser o próximo lançamento da marca no Brasil. Com um visual afiado, tem botão de partida com tampa protetora ao estilo Lamborghini, e opção HEV e elétrica.
Seguindo o plano de expansão na Europa, a vice-presidente da BYD revelou planos de construção de duas novas fábricas em solo europeu, na França e Espanha, se juntando à unidade na Hungria, com produção em massa prevista para começar ainda este ano. A marca lançou também o elétrico Atto 8, o primeiro com a segunda geração da bateria Blade e sistema Flash Charging, com recarga de até 1.500 kW, o que se traduz em 10 a 97% em apenas nove minutos.
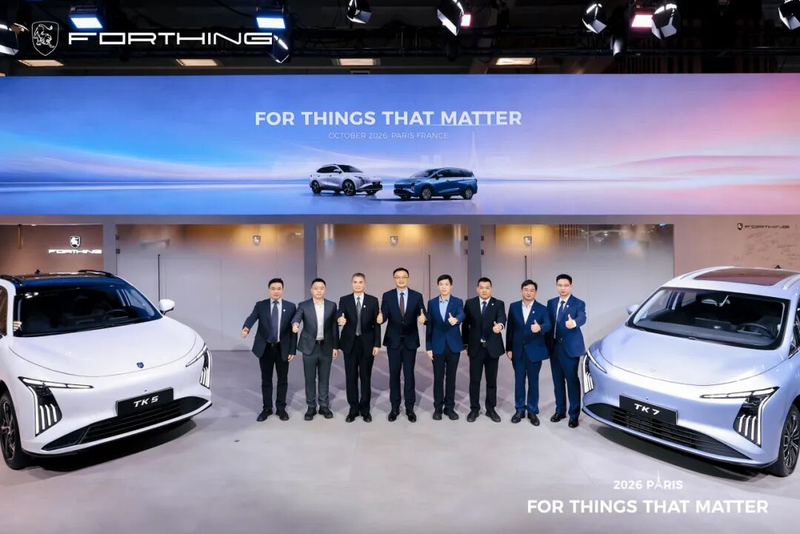
O salão também foi palco para a estreia de duas novas chinesas, Forthing e Li Auto. A primeira faz parte do grupo Dongfeng, que estreou no Brasil em agosto no Festival Interlagos. Para Paris, o conglomerado que estuda uma parceria com a Stellantis aos moldes de Leapmotor, apresentou a marca Forthing e os modelos TK5 e TK7. O primeiro se trata de um SUV médio e o segundo, curiosamente, é uma minivan, ambos elétricos ou híbridos plug-in. Estava presente também a van V9, e planos de uma planta de produção em solo europeu já no início de 2027 foram anunciados. Já a Li Auto levou o seu SUV com ares de minivan, i6, com previsão de lançamento no ano que vem.
Geely e GAC usaram o evento para fortalecer sua chegada na Europa com os modelos já conhecidos pelos brasileiros. De novidade, a primeira apresentou globalmente o Monjaro EM-i, um D-SUV híbrido plug-in que, apesar do nome curioso, oferece muito espaço e conforto como modelo topo de linha na Europa. Já a segunda revelou o inédito Aion UT Cross, versão aventureira do hatch elétrico.
Chamaram a atenção em Paris ainda as chinesas Aito e Xpeng. A primeira é a marca de luxo do grupo SERES e parceira da gigante de tecnologia Huawei, que também esteve presente em 2024, mas ainda não deslanchou no continente. Já a Xpeng fortalece a ofensiva com a chegada do SUV cupê elétrico ou híbrido L03. Após marcar presença na edição passada do evento e nos dois últimos Salões de Munique, agora aposta em um modelo do segmento D, rival do Tesla Model Y, com 520 km de autonomia, tecnologia de ponta e por cerca de 35 mil euros.
Lançamentos de produção
Como resposta às chinesas, as marcas tradicionais também aproveitaram o Salão de Paris para mostrar importantes modelos de produção para o futuro da indústria europeia. A Stellantis mostrou os novos Fiat Grizzly e Grizzly Fastback. Como o nome do segundo sugere, eles devem substituir o Fastback atual no Brasil e provavelmente o Pulse.
O estilo segue o do Grande Panda, que será lançado no Brasil ainda este ano como Argo X. Terá versões a gasolina, híbrida leve (MHEV) e elétrica, e usa a versão simplificada da plataforma e-CMP chamada de Smart Car, desenvolvida em parceria com a indiana Tata.
A coreana Hyundai foi a única asiática não chinesa que apresentou grandes lançamentos neste ano: a segunda geração do SUV Bayon, e a quinta geração do Tucson. O primeiro é um SUV compacto baseado no novo i20 já vendido no Brasil, mas ainda em adequação para o mercado europeu. Ele possui exatamente o mesmo interior do hatch, mas é 11 centímetros mais comprido e seis mais alto, e conta com motorização micro-híbrida por lá, além de futuramente um sistema HEV. Já o Tucson muda completamente em relação à geração atual, que nunca foi vendida no Brasil. Ele continuará contando com opções MHEV, HEV e PHEV, além de um entre-eixos menor que o da versão global, como já adotado pelo atual e pelo Kia Sportage.
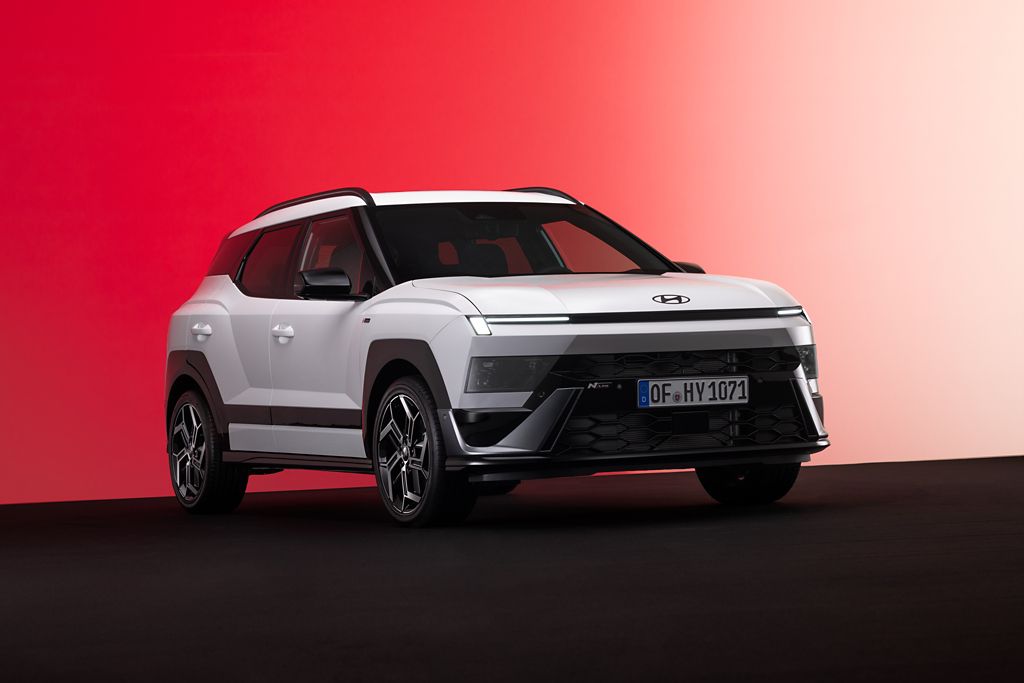
O Grupo Volkswagen vive um momento delicado e levou a sua mais nova aposta para Paris. Após atrasar a nova plataforma elétrica para médios do grupo para 2029, e ter vendas aquém do esperado de seus primeiros elétricos, ID.3, ID.4 e ID.5, a alemã reviu a sua estratégia. Em vez de lançar uma reestilização para os dois últimos, fez mudanças profundas no design, no interior e na nomenclatura. Conforme defendido no Salão de Munique de 2023, o legado das marcas é visto como a principal chave para conquistar os compradores com a chegada dos chineses, e com o sucesso da Renault ao resgatar nomes lendários, a Volkswagen lançou o ID.Tiguan.
Essencialmente, o modelo é o velho e descontinuado ID.4, recém-lançado no Brasil, com mesma plataforma, bateria e motor. Porém, o exterior é menos arredondado e mais em linha com o Tiguan a combustão, e o interior é completamente novo, sanando o problema da falta de comandos físicos, telas pequenas e acabamento duvidoso.
Falando em acessibilidade e legado, Paris marcou o retorno de um ícone, o smart #2. Lançado no Paris Motor Show em 1998 como Fortwo, havia sido descontinuado em 2024, e retorna em 2026 mantendo a filosofia de ser realmente pequeno, funcional e divertido. O preço deve começar em 20 mil euros, e a bateria de 35 kW consegue uma autonomia de 290 km para o pequeno com 2,76 de comprimento.
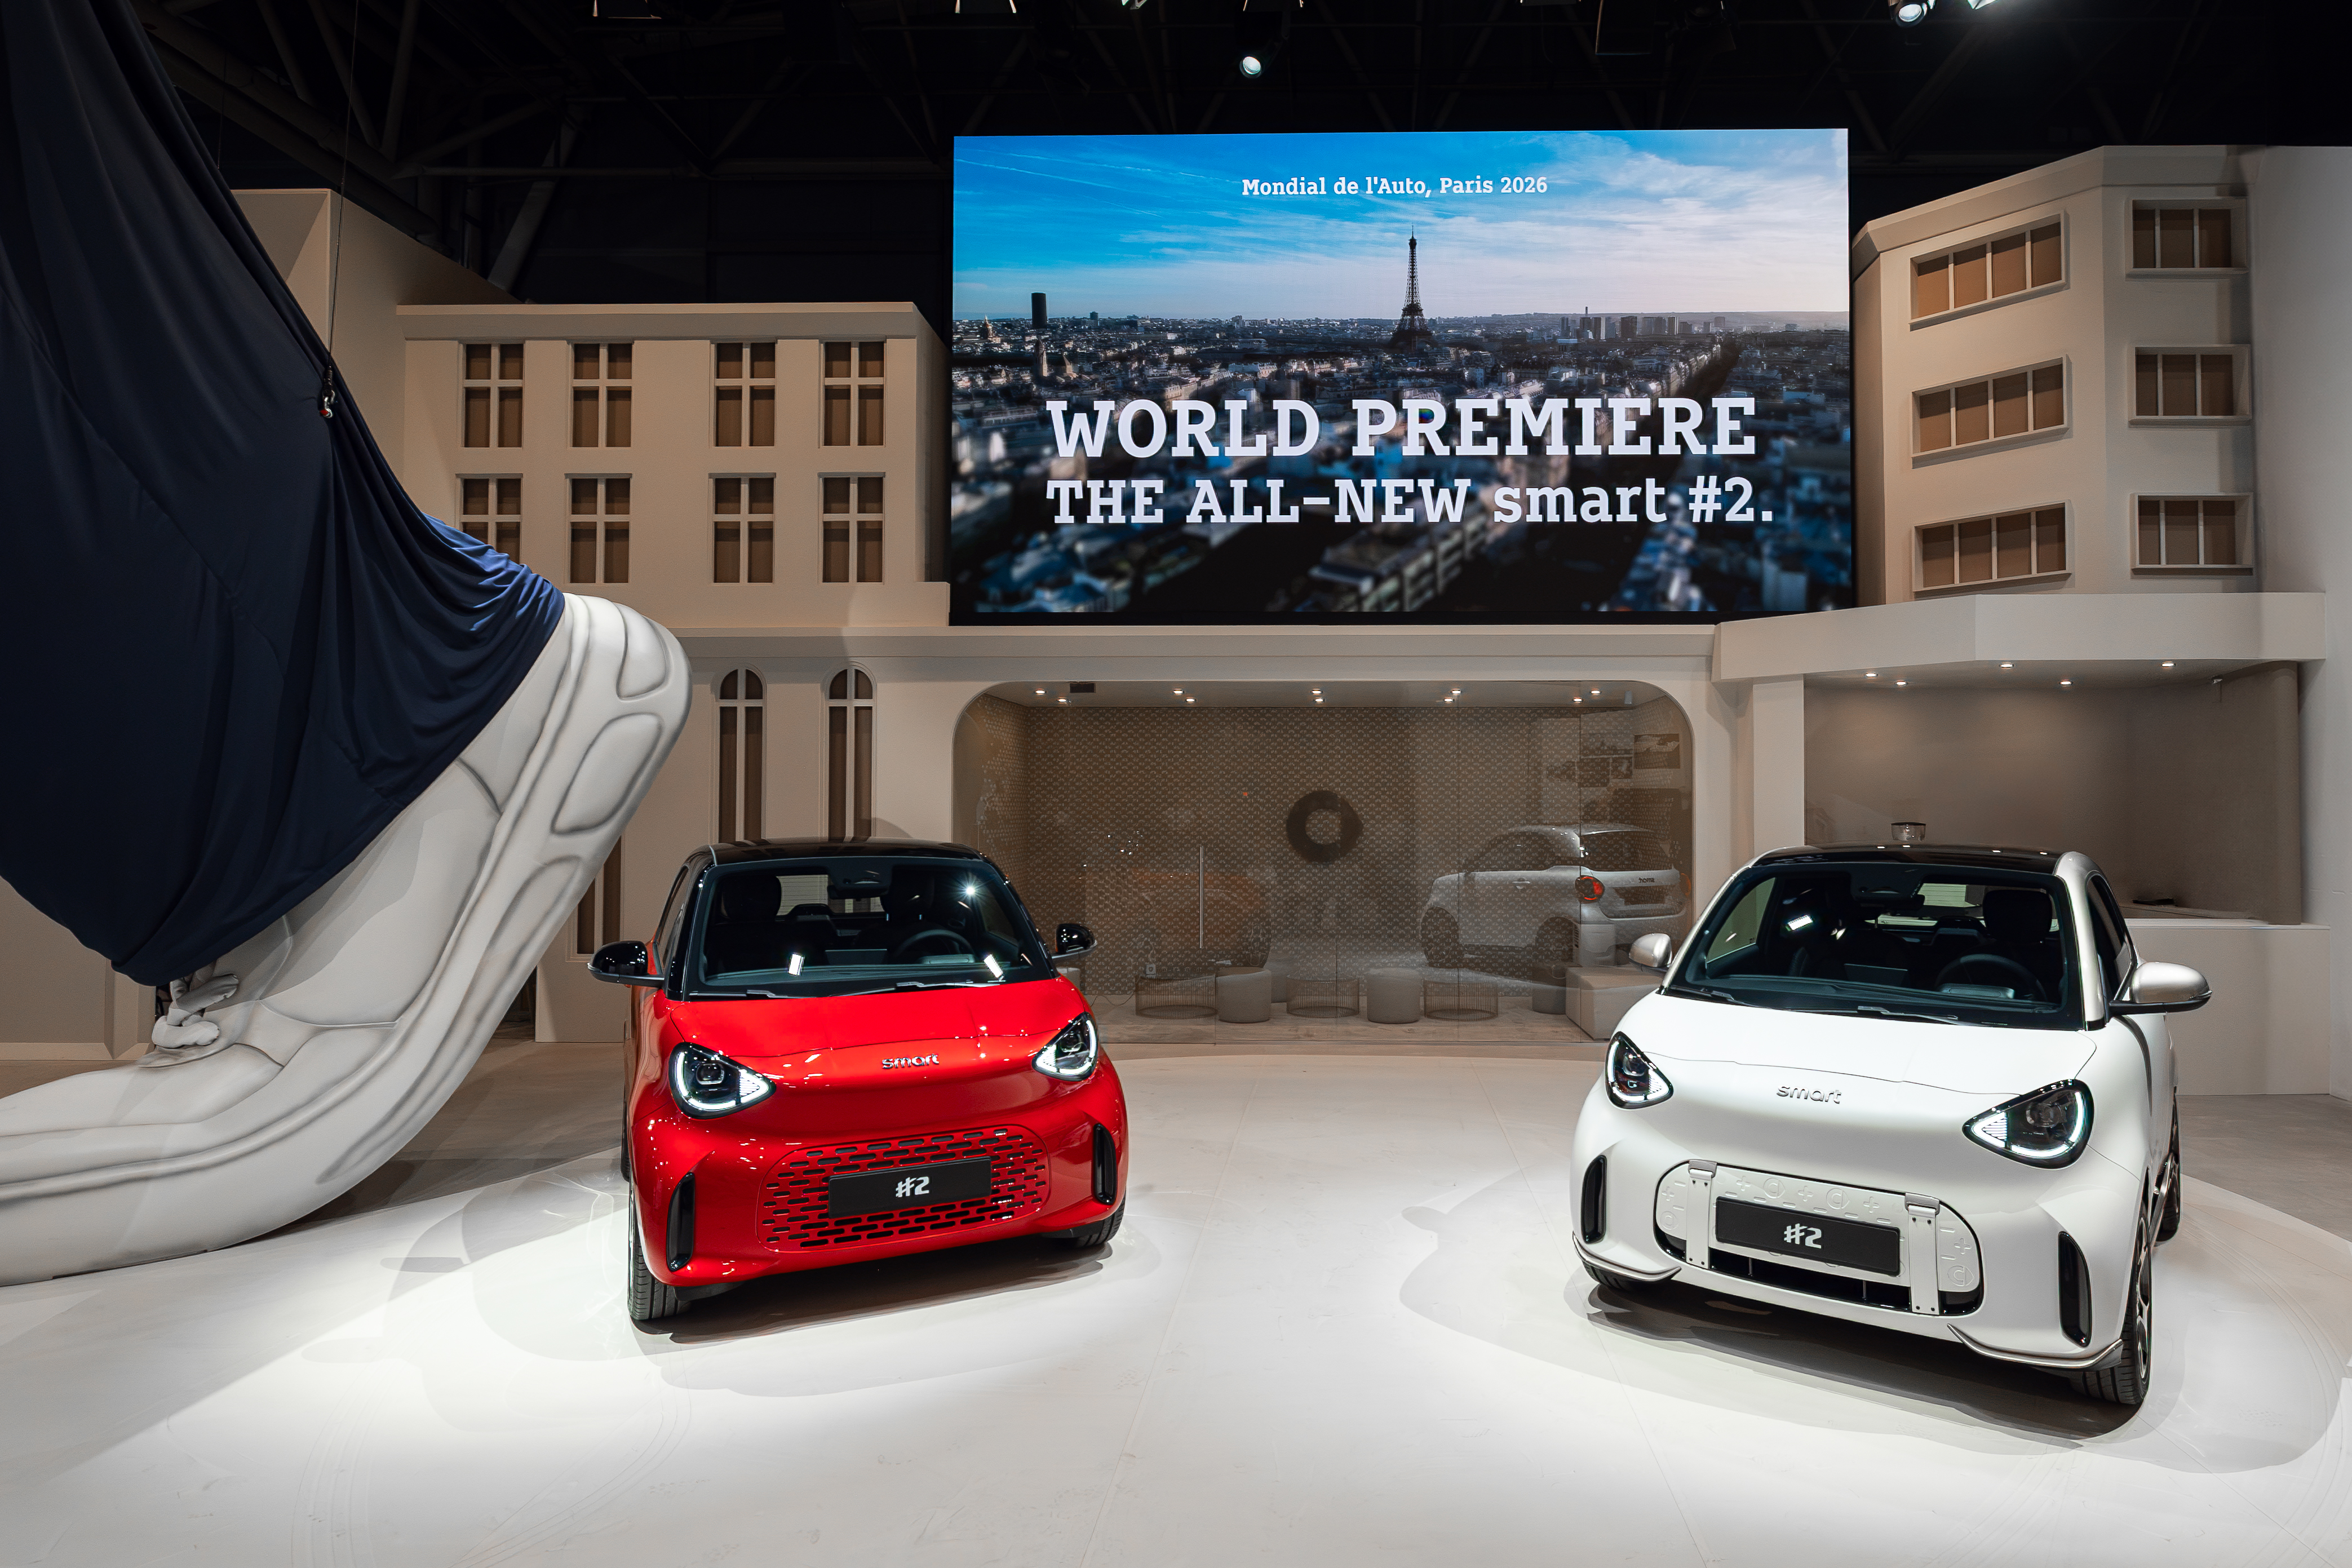
O novo smart será fabricado na China e foi desenvolvido em parceria com a Geely, e reflete bem o momento que a indústria automotiva mundial vive. A produção do #2 em solo europeu não foi descartada, mas a empresa disse que isso teria atrasado seu lançamento em um a dois anos. Ou seja, mesmo que europeias, a colaboração com a China não parece mais opcional, e o tempo mostrará se os conceitos das marcas tradicionais conseguirão chegar a tempo dos chineses de agora.
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
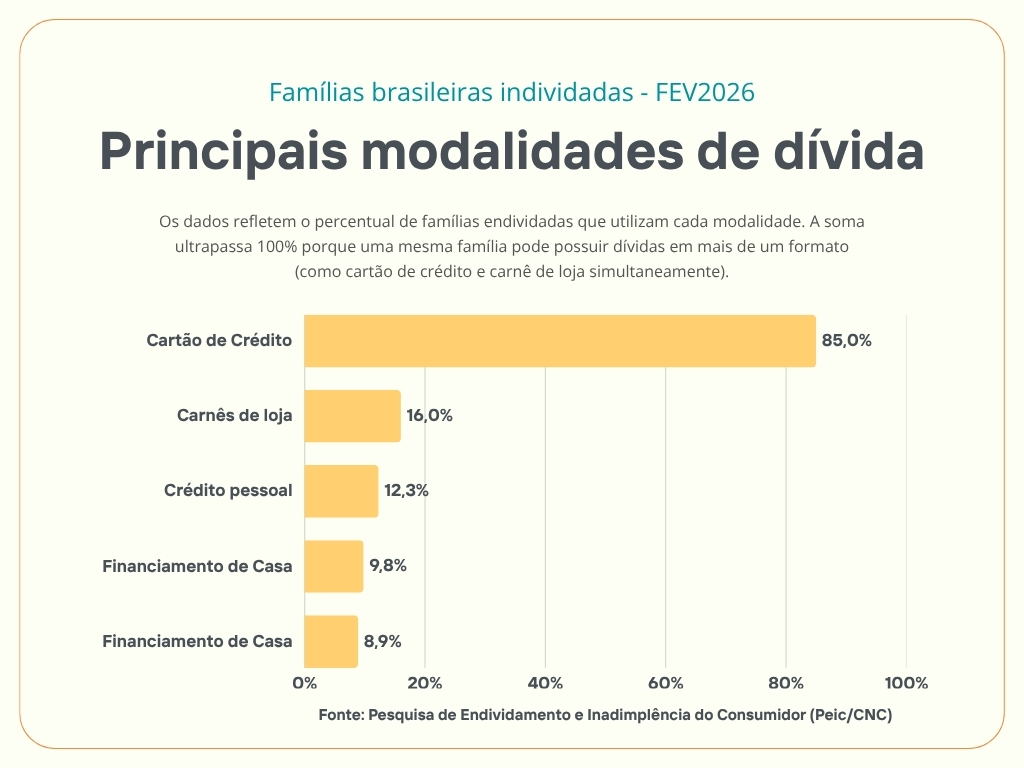
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
De acordo com a consultoria Kantar, responsável por monitorar o consumo de alimentos fora de casa em sete regiões metropolitanas do país, a troca de refeições por salgados se tornou uma alternativa comum. Em 2022, os brasileiros dessas regiões consumiram 170 milhões a mais de salgados prontos em relação ao período pré-pandemia. No entanto, essa mudança de hábito tem suas consequências. Enquanto o consumo de salgados prontos aumentou, o de refeições diminuiu expressivamente. Isso significa que muitas pessoas estão deixando de se alimentar de forma adequada e saudável, optando por opções mais práticas e baratas, mas que podem comprometer a saúde a longo prazo.
Outra pesquisa, realizada pelo Instituto Brasileiro de Geografia e Estatística (IBGE), mostrou que a inflação de alimentos e bebidas acumula alta de 6,35% nos 12 meses encerrados em abril, segundo o IPCA-15.
Além da inflação nos preços dos alimentos, outro fator que tem contribuído para o aumento do consumo de salgados entre os trabalhadores é a falta de ajuste no valor do vale-refeição. Um levantamento realizado em março de 2023 pela Sodexo Benefícios e Incentivos mostrou que o saldo do vale-refeição dura, em média, 11 dias, enquanto as empresas consideram cerca de 22 dias para o depósito do crédito. Isso significa que os trabalhadores têm arcado com metade das refeições do mês por conta própria.
Embora algumas empresas tenham aumentado o valor dos benefícios neste ano, segundo a Sodexo, o aumento não acompanhou o custo médio das refeições fora de casa, o que tem levado muitos trabalhadores a fazer escolhas "mais baratas" na hora de se alimentar nos intervalos de suas atividades. Por sua vez, esse desequilíbrio tem contribuído para o aumento da compra de salgados prontos.

É o caso de Kelly, moradora da cidade de São Paulo que enfrenta o transporte público todos os dias para chegar à Barra Funda, terminal conhecido na região metropolitana que reúne num mesmo complexo linhas de ônibus municipais, intermunicipais, interestaduais, internacionais e metropolitanos, trens e metrô, além de preencher seu espaço interno e externo com comércios que facilitam a vida dos mais de 40 mil trabalhadores que passam por ali todos os dias.
Kelly conta que almoça na rua todos os dias pois não tem tempo de preparar suas refeições em casa, e, com o aumento dos preços de alimentos, lamenta não pensar tanto em sua saúde, mas sim no seu bolso durante a escolha de suas refeições. "Utilizo o VR todos os dias, mas te garanto que se investir em pratos que me dão mais sustância, nem dez dias ele dura. Chega no fim do mês eu finjo fazer uma dieta intermitente pois não sobra nem para os salgados."
É claro que a alta dos preços dos alimentos tem afetado não apenas o bolso dos consumidores, mas também o desempenho dos comércios de rua, como bares, restaurantes e lanchonetes. Com o aumento dos preços, muitos desses estabelecimentos têm tido dificuldades para manter seus negócios, já que precisam lidar com a queda no número de clientes e com o aumento dos custos. Isso tem levado muitos comerciantes a buscar alternativas para reduzir os gastos e manter seus estabelecimentos funcionando.
Uma das estratégias adotadas tem sido a redução do cardápio, oferecendo apenas os pratos mais populares e com menor custo. Além disso, a maioria desses comércios têm optado por investir em opções mais acessíveis, como salgados e sanduíches, que têm maior margem de lucro e agradam a um público mais amplo. Gustavo, por exemplo, que trabalha como garçom em uma das lanchonetes ao redor do Terminal Barra Funda, relata que cada dia mais estudantes e trabalhadores de obras procuram opções de lanches e salgados para matar sua fome. Questionado sobre a diminuição de preço dos PF’s (pratos feitos) para ajudar no consumo, ele conta que a gerência até tentou, mas não seguiu com o plano. “Para a gente não compensa diminuir o preço. o pessoal vem em busca de salgado, aí a gente continua fazendo, né? Difícil diminuir, os preços. Na verdade, eles só aumentam.”
Ainda que previsto na Constituição Federal, o Imposto sobre Grandes Fortunas (IGF) nunca chegou a ser regulamentado no Brasil. Já são cerca de 33 anos que a taxa segue sem sair do papel. Ainda que seja uma das alternativas consideradas por especialistas como uma das mais promissoras para transformar o cenário dos altos índices de desigualdades, no Brasil, a implantação não vai adiante.
Ao todo, são ao menos 37 projetos apresentados na Câmara dos Deputados e no Senado que propõem a criação efetiva do IGF. O primeiro deles foi destaque ainda em 2008, de acordo com um levantamento realizado pela CNN Business.
Das 37 propostas, ainda segundo o levantamento da CNN Business, 18 delas foram elaboradas durante a pandemia como uma possível solução para as fortes consequências que a crise da Covid-19 trouxe à população brasileira.
Mesmo em um cenário como o que foi enfrentado, onde recentemente bateu-se a marca de 700 mil óbitos de brasileiros pela doença, a crise não foi considerada motivo para a taxação ir adiante ou dar seus primeiros passos rumo à regulamentação. Até hoje, todas as propostas seguem paradas no Poder Legislativo.
POR QUE ESTÃO PARADAS?
Para o economista e especialista em política tributária Eduardo Fagnani, a taxação nunca deu certo na sociedade brasileira porque a bancada do Congresso, em sua maioria, não representa os interesses da população:
“O Congresso brasileiro, infelizmente, representa setores da elite. É uma política que consegue eleger muitos parlamentares que defendem interesses corporativos, interesses empresariais, portanto, há uma resistência muito grande para aprovação de qualquer medida que amplie a tributação sobre as altas riquezas.”
Ainda na visão de Fagnani,a política é uma relação de forças, em que geralmente vencem os mais poderosos. Proporcionalmente, a população de baixa renda é muito mais tributada do que os ricos, o que já seria uma exemplificação desta relação desigual de poder. Para ele, o grande problema no país é a carga tributária ainda ser muito mal distribuída. Isto acontece, segundo Fagnani, porque 50% do que o Brasil arrecada vem de tributação sobre o consumo.
“Enquanto nos Estados Unidos é somente 17% a tributação sobre consumo, no Brasil é 50%. Nós capturamos uma parcela da renda dos mais pobres muito mais do que as dos mais ricos. Por outro lado, nós tributamos pouco a renda e a riqueza. No Brasil é somente 23% do que é arrecadado. Nos EUA, é 60%”, diz Fagnani.
Segundo o economista, a principal justificativa para a não aprovação da taxação utilizada, principalmente, por economistas e especialistas do mercado, é a provável evasão de capitais do Brasil. Com uma tributação como o Imposto sobre Grandes Fortunas, empresas que investem e possuem capital aqui tirariam rapidamente suas riquezas e as levariam para fora.
No entanto, para o professor, a atitude de autoconveniência não seria, nem de longe, algo novo a ser feito pelos que possuem maior poder aquisitivo. “Dinheiro lá fora todos os ricos têm, em paraísos fiscais. O dinheiro já está lá exatamente para não pagar imposto”, comenta. Logo, para Fagnani a alegação da evasão fiscal poderia ser contornada se de fato a taxação fosse de interesse da grande maioria do Congresso Nacional brasileiro.

IGF EM OUTROS PAÍSES
O Imposto sobre Grandes Fortunas foi criado e extinto em diversos países durante anos. Potências como Alemanha, Áustria, Grécia, Holanda e Espanha foram algumas das que ao menos uma vez aderiram à taxação. Nas décadas de 60, 70 e 80, muitos países tomaram a frente da iniciativa.
Contudo, hoje, a taxação do IGF é vigente apenas em três dos 38 países que compõem a Organização para a Cooperação e Desenvolvimento Econômico (OECD), entidade que tem por objetivo estimular o progresso econômico e o comércio mundial.
Os três países correspondem Espanha, Noruega e Suíça. Os dois últimos aplicam a taxação descentralizada e com arrecadação feita pelos governos regionais, sendo cobrada apenas de pessoas físicas. No entanto, o potencial de arrecadação, em ambos, permanece sendo baixo. Logo, os impostos sobre riquezas eventualmente ainda representam uma parcela muito pequena das receitas tributárias.
Na Suíça, as receitas tributárias individuais sobre o patrimônio líquido corresponderam a apenas 1% do PIB, em 2016. Na Espanha o valor foi ainda menor: 0,2%. Na Noruega as alíquotas são de 0,7% para as comunas e 0,15% para o governo central. Já na Suíça os impostos variam de 0,3% a 1%.
Entre eles, a Espanha já chegou a extinguir o IGF de 2008 a 2012. Atualmente, é o único país, dentre as três grandes potências, que apresenta cobrança de imposto centralizado, com alíquotas progressivas, que variam de 0,5% a 2,5%.
DESIGUALDADES NO BRASIL
Segundo um estudo realizado em 2021 pelo World Inequality Lab (Laboratório das Desigualdades Mundiais), o Brasil permanece sendo um dos países mais desiguais do mundo. De acordo com os dados: os 10% mais ricos no Brasil ganham quase 59% da renda nacional total, os 50% mais pobres ganham 29 vezes menos do que os 10% mais ricos, a metade mais pobre no Brasil possui menos de 1% da riqueza do país e 1% mais rico possui quase a metade da fortuna patrimonial brasileira (em 2021, praticamente a metade (48,9%) da riqueza nacional).
Para Olga Hianni, doutoranda em economia pelo Centro de Desenvolvimento e Planejamento Regional da Faculdade de Ciências Econômicas da Universidade Federal de Minas Gerais (UFMG), o sistema tributário brasileiro é excepcionalmente anômalo.
Segundo a especialista, o Brasil é um dos únicos países a não taxar os dividendos de acionistas de empresas de Imposto de Renda de Pessoa Física (IRPF). Para acrescentar, o país também não taxa grandes fortunas. Além disso, no pagamento do Imposto de Renda de Pessoas Jurídicas (IRPJ), é possível deduzir da parte tributável dos lucros uma parte relacionada aos juros sobre o capital próprio (JSCP). Ações como estas dificultam, e muito, um sistema tributário justo que auxilie na redução das desigualdades do país.
Frente às estatísticas, sugestões de políticas alternativas precisariam rapidamente ser implantadas para que as desigualdades fossem minimizadas no decorrer do tempo. Uma melhor redistribuição da riqueza e renda deveria ser um dos focos centrais para solucionar o problema, que confirma sérios problemas nas estruturas tributárias do país e que essencialmente resultam em um peso muito maior para os mais pobres.
Em suma, para Hianni, há dois fatores que agravam a situação de desigualdade no Brasil: a tributação indireta e a direta. De acordo a profissional, ambas tributações são prejudiciais às camadas mais pobres da sociedade. Para ela, é necessário uma reforma tributária efetiva que solucione os problemas citados e proporcione crescimento econômico e redução das desigualdades de renda no país.
A economista ainda conclui: “É urgente que o Brasil compreenda que, enquanto não pensarmos em um sistema tributário para crescimento econômico e distribuição de renda, não seremos um país desenvolvido e com bem-estar geral”.
Levando adiante uma promessa de campanha, o governo Lula relançou, no dia 28 de março, o Bolsa Família. Em sua nova edição, o programa, que vem para substituir o Auxílio Brasil, renasce com algumas regras para a fiscalização de fraudes e buscando sua ampliação. Esse retorno do benefício é voltado às famílias em situação de vulnerabilidade econômica e social, as quais receberão, no mínimo, R$ 600 cada uma.
O programa contará com novos acréscimos. Cada beneficiário irá receber o adicional de R$ 150 por criança de até 6 anos e R$ 50 para jovens menores de 18 anos (regularmente matriculados na escola) e mulheres gestantes cadastradas.
As famílias não podem ficar mais de 24 meses sem atualizar o cadastro no CadÚnico. Também é necessário informar quando acontecer alguma mudança de endereço, telefone e composição familiar (nascimento, falecimento, casamento ou adoção).
O principal critério para fazer parte do Bolsa Família é que cada integrante da família tenha renda per capita de até R$ 218. Isso significa: somar toda a renda gerada pelas pessoas da família, por mês, e dividir pelo número de pessoas que a compõem. Para receber o benefício, esse valor final não pode ser superior a R$ 218. As famílias que já eram beneficiadas pelo Auxílio Brasil não precisarão passar por um novo cadastro: se já possuírem o Cadastro Único atualizado, irão migrar automaticamente.
Em meados dos anos 2000, o Brasil enfrentava uma grande dívida com o Fundo Monetário Internacional (FMI), acarretando uma crise de confiança no país e, consequentemente, impactando suas reservas.
Durante o governo de Fernando Henrique Cardoso (1994-2002), foram selados acordos de auxílio desse fundo, criando quatro tipos de programas sociais: Bolsa Alimentação, Bolsa Escola, Auxílio Gás e Cartão Alimentação. Quando assume, em 2003, o presidente Luiz Inácio Lula da Silva decide manter o pacote de ajuda do FMI, criando o Plano Nacional de Acesso à Alimentação (PNAA), unificando-o aos demais programas criados pelo governo FHC. Na mesma época, o Banco Mundial oferece um piloto do programa “Oportunidade”, que existia no México, contribuindo para a origem do Bolsa Família no Brasil.
Coordenado pelo Ministério do Desenvolvimento Social (MDS), este programa é uma transferência de renda, isto é, uma mensalidade do governo no valor médio de R$ 170. Era destinado para famílias que se encaixavam nos seguintes requisitos: o responsável familiar deveria ter mais de 16 anos de idade e não obter CNPJ vinculado ao seu nome; ter renda máxima de R$ 210 e estar inscrito no Cadastro Único (CadÚnico).
Segundo dados do Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome, em 2011, durante o governo de Dilma Rousseff, o Bolsa Família foi vinculado ao Brasil Sem Miséria (programa que oferecia oportunidades de qualificação aos beneficiários) e retirou, entre 2011 e 2016, cerca de 22 milhões de pessoas da extrema pobreza. O Bolsa Família se tornou pioneiro na redução da desigualdade social: dados do Instituto de Pesquisa Econômica Aplicada (IPEA) apontam que, em 2015, o programa beneficiou 14 milhões de famílias em todo o país e, em 2018, retirou cerca de 3,4 milhões da situação de extrema pobreza.
Em seu primeiro modelo, ao aderir ao programa, havia condições importantes para a manutenção e incentivo ao desenvolvimento educacional e da saúde: frequência escolar de crianças e adolescentes entre 6 e 17 anos; crianças deviam estar com a vacinação em dia; e era necessário haver acompanhamento de saúde de mulheres que amamentavam ou estavam gestantes. Seu objetivo era promover a segurança alimentar, combater a fome, desigualdade social e fornecer serviços públicos às pessoas em condição de extrema pobreza.
“O dinheiro era pouco, mas ajudava. Eu conseguia comprar algumas coisas que meu dinheiro não dava… frutas, verduras ou até pagar uma conta mais barata”, afirma dona Marli Rodrigues, dona de casa, de 53 anos, que recebeu o benefício por quatro anos.
O Brasil possui um ciclo geracional de pobreza, ou seja, pais pobres têm filhos pobres que terão filhos pobres, e esse ciclo vai se repetindo, levando a pobreza a passa de geração em geração. Segundo a professora de economia Camila Kimie Ugino, da PUC-SP, programas de transferência de renda, como o Bolsa Família, são essenciais para a mudança desse cenário.
“Essa política é extremamente importante para combater a desigualdade de renda e tentar eliminar a pobreza e a extrema pobreza. Um estudo publicado pelo IPEA, em 2019, aponta que, em 2017, houve uma redução de 25% na extrema pobreza e 15% na pobreza, o que significa que mais de 3,4 milhões de pessoas haviam superado a extrema pobreza, e 3,2 milhões, a pobreza devido aos resultados do programa.”
Alguns economistas vêm levantando a hipótese da criação de um Bolsa Família 2.0, no qual haveria uma padronização de perfis dos beneficiários, classificando-os por região de moradia, estados e cidades — junto aos Centro de Referência de Assistência Social (CRAS) e Centro de Referência Especializado de Assistência Social (CREAS) — para aplicação de um valor que promova uma qualidade de vida mais equitativa entre os beneficiários.
O custo de vida tem variações baseadas em localização geográfica, demografia e outros fatores. Um determinado valor tem diferentes “pesos” dependendo do local onde as famílias vivem, portanto, os custos de vida dos beneficiários são diferentes, sendo necessário sanar esse déficit.
A economista pontua: “É preciso lembrar que a conjuntura mudou. Estamos num período cujas condições econômicas e sociais das famílias foram muito deterioradas”.
A falta de planejamento financeiro está entre os principais motivos para o endividamento de boa parte da população. Por isso é de extrema importância que as pessoas tenham em mente noções básicas de educação financeira. Com algumas técnicas simples, é possível aprender a gerenciar o dinheiro de maneira eficaz e evitar cair em armadilhas ou situações delicadas.
Quando se refere a essa população menos favorecida, a educação financeira se torna uma grande ferramenta, os ajudando a lidar com as despesas diárias. Porém, nem tudo é fácil, já que muitas dessas pessoas sofrem certos empecilhos que as impedem de se aprofundarem sobre o tema ou que fazem de suas vidas mais difíceis em relação à prática do estudo financeiro.
Um dos motivos para esta situação ocorrer é justamente a falta de renda. Muitas pessoas vivem com salários baixos ou irregulares, o que dificulta o pagamento de despesas e a formação de uma reserva financeira. Quando surge uma emergência, como uma doença ou um acidente, muitas pessoas são forçadas a recorrer a empréstimos para cobrir suas despesas, o que pode levar a um endividamento insustentável. A partir desse momento, torna-se quase impossível a chance de poder ter o privilégio de guardar ou investir uma certa quantia de dinheiro.
E apesar da faixa salarial dos brasileiros ser o grande indicador de dívidas, várias pessoas com diferentes rendas, até mesmo aquelas com uma situação mais favorável, sofreram as consequências do endividamento no último ano. Segundo a Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), em março deste ano, cerca de 78,3%de famílias brasileiras estão endividadas. Entre os mais pobres o número é ainda maior, sendo 80%. A pesquisa considera como dívidas as contas a vencer em cheque pré-datado, cartão de crédito, cheque especial, carnê de loja, crédito consignado, empréstimo pessoal, prestação de carro e de casa. A partir disso, é notável o fato de as pessoas enfrentarem desafios em relação à gestão de suas dívidas com as despesas mensais.
O professor de Economia José Geraldo Portugal, da Pontifícia Universidade Católica de São Paulo (PUC-SP), diz que administrar as finanças com dívidas já existentes não é uma tarefa fácil, mas existe solução. “O principal desafio para uma boa administração financeira por parte de uma pessoa é obter a compatibilidade entre despesas e receitas totais, ao longo do tempo. A melhor estratégia é ter sempre presente o grau de comprometimento da nossa renda antes de assumir uma nova despesa.” Além disso, ele ressalta a importância de as pessoas terem consciência em relação ao que se compra, estando atentas a gastos desnecessários e compras em excesso. “mas, sobretudo, ter uma avaliação clara do que realmente precisamos de modo a evitar compras de impulso.”
Partindo disso, é necessário que não somente as pessoas de renda mais baixa como toda a população em geral, tenham como foco a execução de um planejamento doméstico em suas vidas,. adotando hábitos financeiros saudáveis e que não pesam em suas rotinas. Economizar no consumo de gás e luz e reduzir os gastos no mercado, são medidas simples que podem ser implementadas rapidamente e, com o tempo, mostrarão resultados. Desse modo, a consciência financeira tende a mudar, viabilizando planos e estratégias mais elaboradas. Entretanto, mesmo com algumas pessoas se esforçando e buscando melhorar seus quadros financeiros, existem aquelas que ficam pelo caminho e acabam, uma hora ou outra, retornando ao acúmulo de dívidas e se encontrando novamente em uma situação preocupante.
Segundo Cristiano Sousa, assessor de planejamento financeiro da Andaluz Investimentos, o pior erro que alguém pode cometer é não conhecer suas finanças, ou seja, não ter os próprios gastos mensais mapeados. Deste modo, as pessoas acabam assumindo prestações que são maiores que a capacidade de honrá-las. Para Cristiano, a divisão ideal da renda seria a seguinte: 50% para os custos fixos, 30% para qualidade de vida e 20% para reserva de emergência e investimentos. Como qualidade de vida, o assessor se refere a objetivos de longo prazo, como um carro, uma casa própria e outros desejos que cada um possa ter. Já a reserva de emergência, é necessária para imprevistos, como um acidente, uma doença ou qualquer outra situação que não esteja nos planos.
Segundo Sousa, é necessário realizar investimentos para que o dinheiro renda de alguma maneira. Investimentos em renda fixa, por exemplo, são considerados os mais seguros hoje. Entre as suas possibilidades está adquirir títulos de empresas e, após um período estipulado, receber o dinheiro de volta com alguma rentabilidade. O assessor também recomenda “se pagar primeiro”, ou seja, fazer os investimentos e separar a reserva de emergência logo no início do mês, evitando que os aportes deixem de ser feitos devido a outros gastos.
Uma grande aliada no processo de educação financeira é a tecnologia. A cada ano que passa, novas ferramentas são desenvolvidas e isso se intensificou após o surgimento do coronavírus, quando as pessoas tiveram que se adaptar e procurar resolver suas tarefas diárias, como trabalho e estudos, de forma remota, totalmente online. O uso da tecnologia diariamente facilitou muito a vida das pessoas. Utilizar os aparelhos e aplicativos digitais para aprender sobre educação financeira e gerenciar suas contas e gastos, reduz o tempo que necessário para administrar as finanças pessoais, pois muitas tarefas podem ser realizadas com o auxílio de aplicativos.
Outra coisa muito importante é o hábito de usar as ferramentas simples de seu celular, como o bloco de notas. Ter controle das entradas e saídas do dinheiro, saber onde e como está gastando é essencial, pois num momento de crise será possível identificar quais gastos podem ser cortados e quais não devem ser cortados. Portugal também reforça a importância dos usos da tecnologia nesse processo. Ele defende a ideia de as pessoas utilizarem mecanismos de consulta financeira e aplicativos voltados para a educação financeira, esclarecendo as dúvidas e mostrando os melhores caminhos para o usuário.
Cristiano Sousa diz que é possível confiar nas ferramentas digitais. Ele destaca a existência de diversos aplicativos que auxiliam a população, como a própria planilha do Google. As planilhas são ótimas aliadas quando se trata de conhecer os próprios gastos, já que, ao anotar os seus custos mensais, como alimentação, vestuário e prestações, a pessoa terá noção de seu poder de compra. “Eu gosto de usar a própria planilha do Google., Eu compartilho com a minha esposa e por lá nós temos um controle maior”, conta o assessor da Andaluz.
Grande parte das pessoas que têm problemas financeiros podem ser associadas à falta de educação financeira, e muitos dos indivíduos presentes nesse grupo são representantes da classe de baixa renda no Brasil. Por isso, é de extrema importância que haja investimentos por parte do Estado na área, analisando esse cenário atualmente, essa parece ser a melhor solução.
Em 22 de março, o Copom (Comitê de Política Monetária) do BC (Banco Central), anunciou a taxa básica de juros da economia (Selic) em 13,75%, mantendo o mesmo valor desde agosto de 2022, apesar da forte pressão de Lula para diminuição da taxa..
Por decreto do ex-presidente, Jair Bolsonaro, o Banco Central se tornou autônomo em 2021. Por essa razão, o novo governo não tem autoridade para mudar a presidência da instituição, atualmente ocupada por Roberto Campos Neto, que deverá se manter no cargo até 31 de dezembro de 2024, indicado por Bolsonaro e forte opositor de Lula.
Em entrevista à Carta Capital, o deputado federal Glauber Braga (PSOL-RJ), acusa Campos Neto de boicotar o governo de Lula: “É fundamental dizer que o senhor Campos Neto é um bolsonarista. Esse cara está boicotando o governo, essa é que é a verdade”.
“Se o Banco Central não fizer uma redução, mesmo que mínima, vai ser uma decisão não técnica, mas política”, afirma o colunista da UOL e professor de jornalismo na PUC-SP Leonardo Sakamoto à UOL NEWS.
O presidente da FIESP (Federação da Indústria do Estado de São Paulo), Josué Gomes, representando o setor industrial brasileiro, já declarou, em fevereiro, apoio a Lula no combate contra a taxa de juros. Com o aumento da taxa de juros, as indústrias recebem menos demanda, ao mesmo tempo em que encarece investimentos. Para manter seus lucros e expandir suas indústrias, a taxa de juros deve baixar.
Pequenos empreendedores e empresários, pelo mesmo motivo, perdem com o juros elevado, assim como a classe trabalhadora. “Para quem vive de salário, é predatório, uma barbárie que lembra uma violência escravocrata”, afirma Daniel Calazans, secretário geral da CUT-SP e dirigente do Sindicato dos Metalúrgicos do ABC.
A pressão que o governo Lula exerce sobre o BC, no momento, além de uma tentativa de conter a degradação imediata das condições de vida do povo brasileiro, reafirma o desejo do presidente, expresso durante a campanha, de industrializar o Brasil e criar uma economia forte.
Diversas fábricas e montadoras automotivas já estão diminuindo a carga de trabalho, antecipando férias, e outras medidas para diminuir os gastos. Em última medida, Calazans acredita na possibilidade de indústrias fecharem temporariamente e voltarem em outro momento, neste caso, muitos trabalhadores perderiam emprego, como já tem acontecido nos últimos anos. "Agora vemos o impacto do juros, a população está vendo”, afirma o sindicalista, hoje 80% da população brasileira, acredita que Lula age bem ao pressionar pela queda de juros, segundo pesquisa Datafolha (02/04).