
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
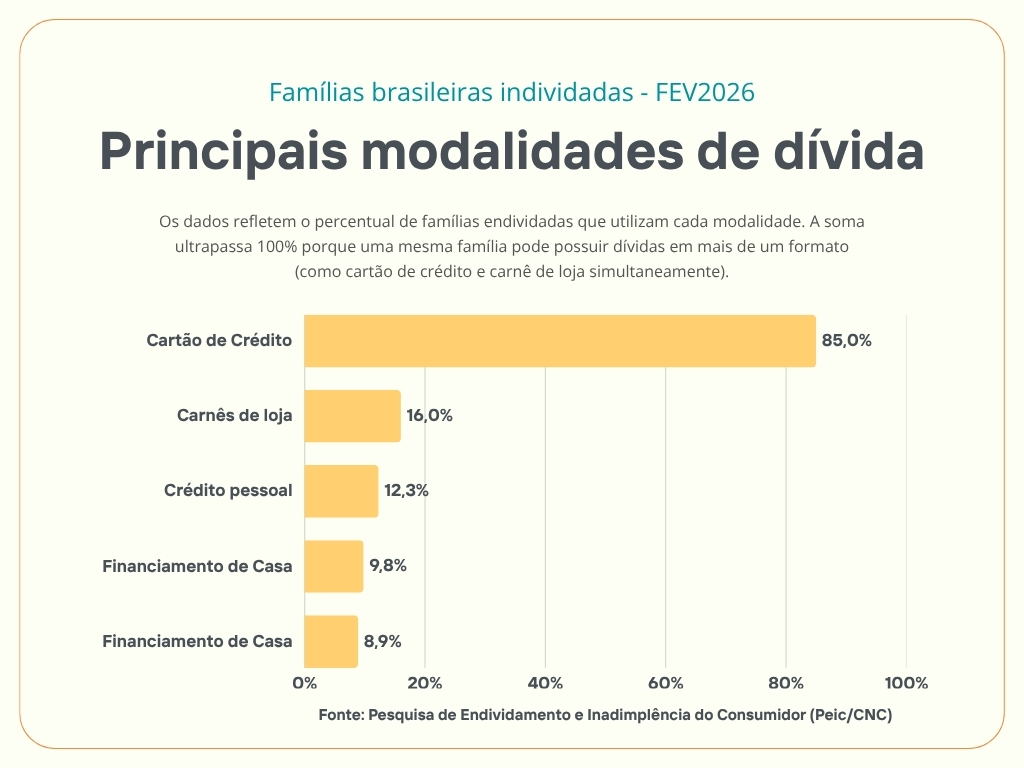
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
Segundo pesquisa da "Food Agriculture Organization of the United Nations (FAO)", Organização para a Alimentação e a Agricultura, 28% das perdas/desperdícios de alimentos orgânicos acontecem no estágio de consumo (famílias, restaurantes etc.), que é o final da cadeia, quando viram lixo. Essa problemática do descarte de alimentos por conta do descuido com a matéria prima da comida, gera bastantes transtornos tanto do ponto de vista econômico como do social. O Brasil, por exemplo, descarta mais do que o necessário para neutralizar a insegurança alimentar no país. O diretor da Embrapa no Tocantins, especialista no assunto, Roberto Manolio Valladão Flores, em entrevista à AGEMT, esclarece nosso entendimento sobre o lixo orgânico no Brasil. Assista aqui.
Fundada por Bernardo Goldfarb e sendo hoje uma das maiores redes de moda feminina e lingerie do Brasil, a Marisa anunciou no mês de maio o fechamento de 91 lojas em todo o Brasil até o final de junho de 2023. A varejista afirma que a decisão faz parte de um programa de eficiência operacional que tem como objetivo a regularização de sua situação financeira.
Em 2022, a empresa registrou prejuízo líquido de R$ 391 milhões, que atribuiu, entre outros fatores, aos efeitos da recessão de 2015 e 2016 e da pandemia da Covid-19. Em 2020 e 2021, o prejuízo acumulado havia superado R$ 500 milhões. Desde janeiro deste ano, a franquia lidou com a renúncia de cinco executivos que ocupavam os maiores cargos da empresa, entre eles o diretor-presidente, Adalberto Pereira Santos, e o conselheiro, Marcelo Adriano Casarin.
Há 75 anos no mercado, a Lojas Marisa designou, recentemente, João Pinheiro Nogueira Batista para assumir o comando. Além disso, manteve a renegociação de prazos e dívidas com fornecedores, credores e proprietários de imóveis, estimulou a redução de investimentos em estoques de seus produtos e providenciou corte em suas despesas operacionais.
A companhia contratou assessores externos, emitiu debêntures e renegociou dívidas com 90% de seus fornecedores e 65% de proprietários de imóveis. No primeiro trimestre deste ano, a Marisa registrou prejuízo líquido de R$ 148,9 milhões e, de acordo com informações do Estadão/Broadcast, possui dívidas de R$ 600 milhões. Os credores incluem Bradesco, Safra, Itaú, Caixa, entre.
A Marisa é uma das maiores redes de varejo de moda no Brasil, com uma história rica e um legado que remonta a mais de 70 anos. A empresa foi fundada em 1948, na cidade de São Paulo, com a proposta de atender às necessidades do público feminino oferecendo roupas de qualidade a preços acessíveis.
Nos primeiros anos, era uma loja especializada em moda íntima feminina, mas rapidamente expandiu seu catálogo para incluir uma variedade maior de produtos, como roupas, calçados e acessórios. Com um crescimento constante, a empresa abriu novas filiais e se estabeleceu como uma marca reconhecida e confiável.
Durante as décadas seguintes, a Marisa consolidou sua presença no mercado brasileiro, com a abertura de unidades em diferentes cidades e a implementação de estratégias inovadoras de varejo. Destacou-se por sua política de preços competitivos e pela oferta de produtos para todas as faixas etárias e tamanhos, tornando-se uma referência para mulheres de diferentes estilos e perfis.
Nos anos 2000, a Marisa passou por um processo de modernização e expansão ainda maior. A empresa adotou uma abordagem multicanal, integrando suas lojas físicas com uma forte presença online, criando uma plataforma de e-commerce e fortalecendo sua estratégia de marketing digital. Essa transformação digital permitiu à empresa atingir um público ainda mais amplo e diversificado, tornando-se uma das marcas de moda mais influentes e relevantes do Brasil.
Além disso, a Marisa também se envolveu em diversas iniciativas sociais e projetos de responsabilidade corporativa, lançando campanhas voltadas para o empoderamento feminino, apoiando causas sociais e ambientais e promovendo a inclusão e diversidade em suas campanhas publicitárias. Essas ações reforçaram o vínculo entre a Marisa e seu público, demonstrando um compromisso com valores que vão além do aspecto comercial.
Segundo o economista Marcos Henrique do Espírito Santo, o principal causador da crise, não só da Marisa, mas de outras lojas do varejo – como a Americanas –, é a taxa de juros elevada. “Se a gente voltar para 2020, por exemplo, com uma taxa Selic de 2% ao ano, o consumidor tinha condições, mesmo na pandemia, de fazer as compras dele. Uma taxa de juros de 2% para financiar seu consumo é uma coisa. Agora, dois anos e meio depois, uma taxa de 13,75%, como a que a gente está vivendo, é outra coisa completamente diferente.”
A alta na taxa de juros afeta o mercado varejista não apenas de forma direta como, também, de forma indireta, quando esse aumento é um causador de endividamento e inadimplência dos consumidores, o que reduz o seu poder de compra.
Além disso, segundo o economista, outra questão-chave é a mudança tributária. “O diferencial de alíquota interestadual do ICMS, chamada Difal, ampliou a cobrança de tributos sobre bens comercializados por meio da internet. Isso vem sendo repassado aos poucos para os consumidores, o que vai fazendo com que a margem de lucro tenda a cair no médio-longo prazo.”
Com a atual postura do Banco Central frente a esses problemas, o endividamento, a inadimplência e o poder de compra reduzido, a previsão é de que novas crises apareçam dentro do setor varejista brasileiro. “Não descarto, no médio-longo prazo, mais crises de lojas do mesmo setor, e isso está muito relacionado ao papel do Estado neste cenário. A gente tem claramente um Banco Central que está agindo a reboque dos interesses da sociedade brasileira”, diz Espírito Santo. E completa: “Do ponto de vista da questão do crédito, do consumo, da capacidade de aumento da demanda agregada, isso, necessariamente, passa por uma redução da taxa de juros, que hoje é uma questão meramente política; não há mais um critério técnico que defenda essa taxa de juros no atual patamar”.
Por Vitória Nunes (texto) e Carolina Raciunas (audiovisual)
Foto de capa: Clarice Lissovsk
O agronegócio ganhou destaque pela sua elevada contribuição para o desenvolvimento econômico no País. Porém, este impulsionador da economia pode, muitas vezes, não ser sustentável." O setor é bastante importante para a economia no sentido de que, na produção de bens e serviços, o agro faz parte do setor primário. Nos últimos anos, tivemos uma queda nos demais setores, como indústria e serviços, o que acaba fazendo com que o PIB seja puxado principalmente pelo agro”, aponta a economista Renata Moura Sena.
O ciclo do agronegócio é formado pelos insumos, a produção, a distribuição e o consumo. E os produtos gerados são basicamente alimentos, biocombustíveis, têxteis e madeiras. Atualmente, a cadeia produtiva é responsável por mais da metade das exportações e por cerca de 26% do produto interno bruto brasileiro, mesmo considerando a crise instalada com a pandemia da COVID-19.
A atividade agrícola para exportação tem sido um importante propulsor para o crescimento do produto interno brasileiro. O agronegócio é responsável por 52,2% dos exportados no Brasil, e este resultado está ligado à alta produtividade motivada por incrementos tecnológicos usados no campo.
O setor é um dos mais dinâmicos do Brasil. A partir dele são criadas discussões sobre como sua expansão pode oferecer oportunidades para o desenvolvimento local. Equipamentos desenvolvidos com novas tecnologias facilitam a execução de tarefas.
Porém, não é apenas o agronegócio que movimenta a economia. A vendedora do Armazém do Campo, Rosangela Rodrigues, explica como o MST (Movimento dos Trabalhadores Rurais Sem Terra) contribui para a economia. “O MST é o maior produtor de arroz orgânicos do Brasil. Hoje o MST conta com 160 cooperativas, 120 agroindústrias e 1900 associações em todo o Brasil, que atuam no fortalecimento da solidariedade Sem Terra e potencializam as melhorias na produção dos assentamentos, constroem relações de trabalho mais igualitárias e melhoram a renda das famílias assentadas.”
No entanto, o agronegócio também está diretamente relacionado ao elevado desmatamento e outros impactos ambientais que têm se mostrado, segundo pesquisadores, irreversíveis. Este é um dos principais argumentos usados por quem participa de lutas a favor do meio ambiente. Em abril, o Movimento dos Trabalhadores Rurais Sem Terra (MST) realizou diversas invasões de terra em nome do movimento "Abril Vermelho". O mês marca iniciativas pela redistribuição de terras e, segundo representantes, invade apenas territórios improdutivos.
Rosangela Rodrigues explica a importância do trabalho do MST para a loja. “Somos fruto do MST. O espaço Armazém do Campo SP surgiu para expor e comercializar os produtos da reforma agrária, frutos de muita luta dos assentados e suas respectivas cooperativas, produtos vindos de todos os estados do Brasil.”
Enquanto o movimento busca mudar as estruturas do sistema produtivo agrícola brasileiro, diminuindo os impactos sociais e ambientais ruins, o agronegócio ganha destaque pela sua elevada contribuição para o desenvolvimento econômico no País.
Renata Moura esclareceu o paralelo entre a importância do agronegócio para a economia e a necessidade de um papel mais sustentável. "O agronegócio é bastante importante para a economia no sentido de que, na produção de bens e serviços, o agro faz parte do setor primário. Nos últimos anos, tivemos uma queda nos demais setores, de indústria e serviços, o que acaba fazendo com que o PIB seja puxado principalmente pelo agro."
Além disso, ela aponta para a relevância de práticas do agronegócio que promovam, além de benefícios econômicos, a sustentabilidade. “É importante ressaltar que, no agronegócio, há aqueles que são totalmente insustentáveis, que invadem áreas que não deveriam, que fazem processos poluentes e que se utilizam de trabalho análogo à escravidão. Porém, isso não é o todo. Existe uma parcela do agronegócio que é séria e visa sustentabilidade.”
A intensa exploração do ambiente pelo agronegócio causa vários impactos ambientais, que devem ser contidos por meio de um desenvolvimento sustentável da economia. Para tornar este setor mais favorável ao meio ambiente, algumas atitudes simples podem ser praticadas por produtores rurais, por exemplo: recuperar áreas degradadas, descartar embalagens corretamente, investir em tecnologias sustentáveis, utilizar água de reuso, reduzir a emissão de gases do efeito estufa, entre outros.
Por João Victor Tiusso (texto) e Lucas Rossi (audiovisual)
O aumento expressivo do desemprego causado pela pandemia de Covid-19 provocou um grande aumento no número de trabalhadores autônomos no Brasil. De acordo com a Pesquisa Nacional por Amostra de Domicílio (Pnad), realizada pelo IBGE, o Brasil tinha 25,7 milhões de profissionais independentes. Isso representa um crescimento de 4,7% em relação ao ano anterior. Em 2020 o Brasil chegou a marca de 9 milhões de desempregados, fazendo com que mais de 3 milhões de autônomos surgissem. Contudo, a renda desses profissionais caiu em 24%.
Vitor Modesto, chefe de cozinha, foi obrigado a voltar do seu intercâmbio na França no início da pandemia e optou por trabalhar de forma independente na sua própria casa ao invés de entrar em um restaurante. Ele conta que começou a vender pães caseiros em seu condomínio. Contudo, a dependência da clientela e a falta de estrutura atrapalha o crescimento do negócio e do lucro. Vitor ainda pontua que existem poucos pontos negativos em trabalhar de casa, porém para ter uma renda substancial é necessário abrir um novo estabelecimento com uma infraestrutura melhor.


Foto: Lucas Rossi
Desafios
Não há como negar que o trabalho autônomo concede uma liberdade muito maior para o profissional do que qualquer outra modalidade empregatícia. Contudo, também há desvantagens a serem vivenciadas no cotidiano dos trabalhadores.
Em caso de dúvida ou necessidade de auxílio ao longo da jornada de trabalho, os autônomos raramente têm a quem recorrer. Para Fábio Gomes, “vendedor ambulante”, o fato de não haver um supervisor, orientador, colegas de trabalho ou chefe de equipe faz com que a pessoa dependa unicamente das suas capacidades e conhecimento para resolver tarefas. Mas isso nem sempre é o suficiente, o que faz com que muitos autônomos acabem desistindo da empreitada em pouco tempo.
Na visão do vendedor, a solidão é outro desafio. A falta de contato com outras pessoas no ambiente de trabalho limita as interações sociais e troca de experiência no dia a dia. Esse fator pode ser mais sentido em gerações mais velhas que passaram a vida inteira trabalhando presencialmente com outras pessoas.
Muitos trabalhadores também relatam muita pressão, que pode contribuir para ansiedade e outros transtornos emocionais. Isso ocorre, pois os bons resultados são alcançados individualmente pelos autônomos, então se uma meta não é cumprida, os lucros estão baixos ou o tempo para trabalhar é escasso, a pessoa tende a se sentir frustrada e pressionada consigo mesma.

Vitor Modesto em um dia de trabalho. Foto: Lucas Rossi
Por Carolina Raciunas (texto) e Vitória Nunes (audiovisual)
Usar bicicleta como meio de locomoção pode ser a chave para contribuir com a melhora da economia. Além disso, é possível conquistar grandes ganhos pessoais. Para a economia, o impacto começa na cadeia produtiva, como mostra um estudo do Laboratório de Mobilidade Sustentável (LABMOB), ligado à Faculdade de Arquitetura e Urbanismo da Universidade Federal do Rio de Janeiro e a Associação Brasileira do Setor de Bicicletas (Aliança Bike).
Em 2015, o Brasil produziu e importou mais de 5,4 milhões de bicicletas. Somando fabricação e importação de peças e acessórios, o País movimentou R$ 902,8 milhões. Ainda de acordo com o estudo, os salários somam, anualmente, R$ 384 milhões.
Para a atendente aeroportuária, Laura Citero, o uso da bicicleta mudou a sua vida. Ela a usa para se locomover há cerca de 2 anos, quatro vezes por semana, se não estiver chovendo forte, e às vezes ainda mais quando vai fazer compras no mercado. A iniciativa para começar a pedalar foi a preocupação com a própria saúde ao levar um estilo de vida sedentário. “Eu precisei sair do sedentarismo por motivos de saúde e fui influenciada por colegas que já usavam suas bikes para ir ao trabalho e se sentiam ótimos”, conta Laura.
Com a economia no uso de combustível e estacionamentos, já que a bicicleta foi uma alternativa ao uso diário de seu carro, Laura conseguiu juntar dinheiro para suprir outras vontades próprias: “Não juntei tanto dinheiro mas me permiti alguns desejos mais tangíveis, um tratamento de cabelos, umas sessões de massagens modeladoras, esse tipo de coisa.”
Esse relato de Laura explica exatamente os dados obtidos através do estudo Impacto Social do Uso da Bicicleta em São Paulo, realizado pelo Centro Brasileiro de Análise e Planejamento (Cebrap), com patrocínio do banco Itaú. De acordo com ele, ciclistas economizam até 451 reais ao mês, têm 90 minutos livres a mais por semana e são menos estressados.
A estudante de animação Maiara Valadares também pedala no dia a dia. Antes da pandemia ela costumava ir pra faculdade de bicicleta apenas uma ou duas vezes por semana, dependendo do horário que seu estágio fosse começar. Porém, depois de 2021, passou a se locomover quase sempre de bicicleta, mesmo tendo vale transporte da empresa onde trabalha, já que mora perto.
E a escolha também pesa em seu bolso: “Posso guardar o dinheiro do vale transporte para usar em contas e economizar um pouco mais do que pegando trem ou ônibus.” Ela explica ainda que, mesmo às vezes tendo que fazer modificações para melhorias e reparos na bicicleta, devido ao uso muito frequente, ainda não se compara ao custo de ter que pagar gasolina e impostos requeridos quando se tem um carro, ou até mesmo os valores dos meios de transporte público.
Com isso, Maiara conseguiu guardar dinheiro e melhorar de vida: “Consegui pagar algumas dívidas, e também me trouxe um alívio para o lazer. Agora sobra um pouco mais financeiramente para ir ao cinema ou restaurantes com uma frequência maior, além de pequenos luxos como comprar roupas e até trocar meu celular.”
Por Rafaela Dionello e Clara Maia
A relação entre a forma como as pessoas se vestem e a economia é complexa e multifacetada e mesmo dita como uma tendência passageira, o recession core nos explica muito sobre a situação atual do mundo.
A economia influencia diretamente o comportamento de consumo das pessoas, inclusive na escolha de suas roupas e estilo de vestimenta. Traduzido para o português, recession core seria algo como 'tendência da recessão'. “A moda invariavelmente é um reflexo da política e da economia, e por isso esse momento que observamos na indústria não deve ser tratado como somente uma tendência de vestuário”, diz o professor de História da moda, Paulo Mendes.
E sob a constante e muito real crise econômica, a moda tem, naturalmente, reagido. Se manifestando através de uma estética minimalista que chegou até nos tapetes vermelhos de Hollywood. As celebridades estavam deixando de lado os colares vistosos de seus looks de red carpet, optando por deixar o colo nu, combinado a joias pequenas e discretas apenas nas orelhas.
“Em períodos de prosperidade econômica, há uma tendência a seguir as últimas tendências, com uma maior demanda por roupas da moda e produtos de luxo. Por outro lado, durante tempos econômicos difíceis, as pessoas tendem a optar por roupas mais duráveis e clássicas”, afirma o professor.
E porque as celebridades deixarem de usar jóias opulentas em suas produções para o tapete vermelho é um sinal da recessão? Enquanto os menos afortunados se vestem de forma mais modesta por necessidade, os super ricos fazem o mesmo para passar despercebidos. O luxo silencioso vem como uma forma ‘menos agressiva’ de continuar consumindo luxo em períodos conturbados, usando peças que chamam menos a atenção.
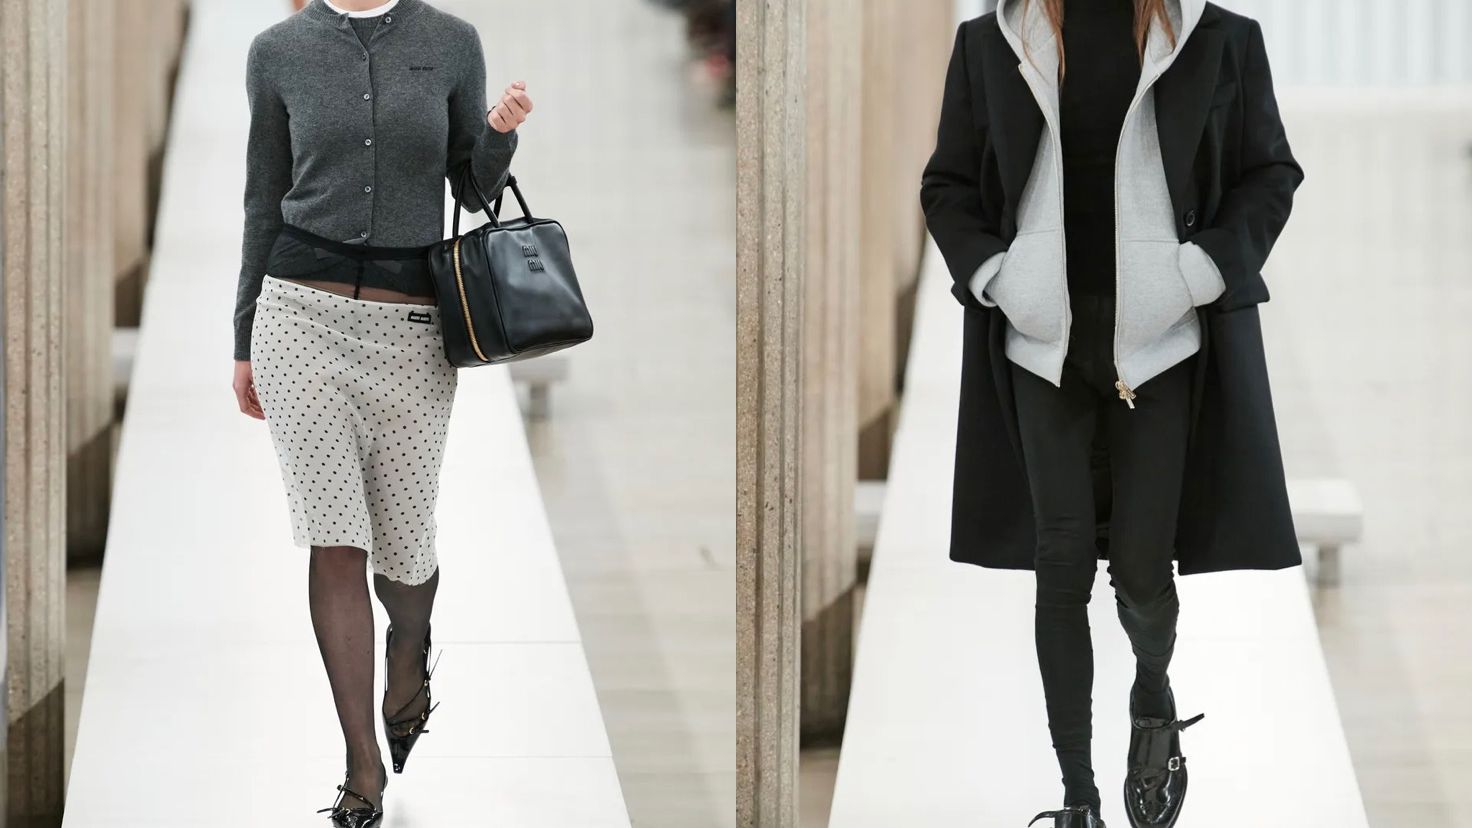
Os desfiles da Miu Miu e Saint Laurent para outono/inverno 2023, apesar de não serem os únicos, são os melhores exemplos quando o assunto é esse luxo velado das grandes marcas. A Recession Core pode ser comparada a estética old money, que busca peças sem logo mas que só um bom entendedor de moda sabe identificá-las, com isso, acabam gerando mais distinção sobre as outras classes que usam a logo como ostentação. O reflexo da crise acaba impactando muitas marcas de luxo por não ser empático salientar a opulência em meio a uma crise financeira.
“A economia também influencia a forma como as pessoas valorizam e percebem as marcas de moda. Durante tempos difíceis, as pessoas podem valorizar mais a qualidade, a durabilidade e a autenticidade das peças em vez de seguir tendências passageiras”, conclui Livia Lira, que trabalha com Marketing de moda.
O que está acontecendo agora não é diferente do que aconteceu há 15 anos atrás: “A indústria deve se adaptar rapidamente às mudanças nas preferências e necessidades dos consumidores, buscando soluções criativas para se manter relevante e atrativa”, diz Paulo.
Outro fator estético que acendeu os alertas do recession core foi a volta das tendências ligadas principalmente aos anos 2010, ano esse que sucede a crise de 2008. Na época, A Grande Recessão acabou com a estética exagerada da noite para o dia, os logotipos desapareceram e no lugar chegaram as cores sólidas e cortes de alfaiataria, adotando uma estética business para as vestimentas. Até Stefano Pilati, que tinha se alinhado com o glamour sórdido que era a assinatura de YSL, estava apostando em roupas reais para mulheres reais: “Acho que atemporalidade é uma boa mensagem por enquanto, não?”
O que podemos esperar nas próximas semanas de moda?
Na temporada de inverno 2023, o Quiet Luxury veio não só através do minimalismo como nas peças das coleções da Miu Miu e Saint Laurent, ele também se fez presente nas passarelas com apresentações intimistas e sem artifícios externos. O show fica por conta das roupas. Isso foi frequente em diversas marcas na temporada.
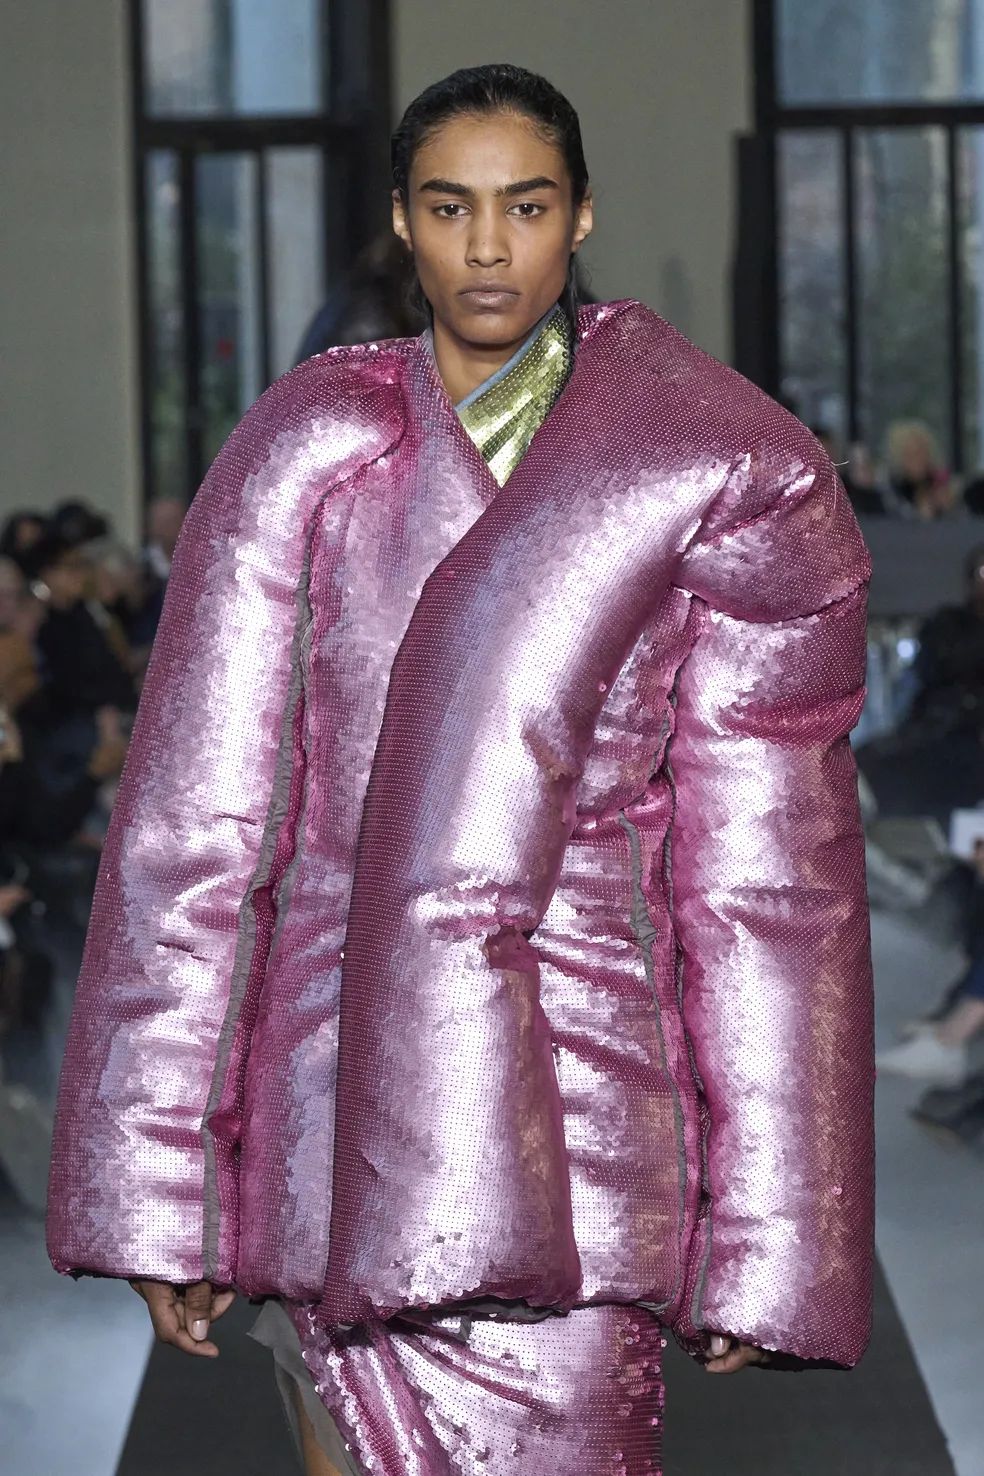
Outro efeito estético que acendeu os alertas do recession core foi a tendência dos infláveis. Diversas marcas como Prada, Rick Owens apresentaram criações “acolchoadas”, sejam nas passarelas ou no ready-to-wear, com aspecto inflável e lúdico. Para influenciadores e comentaristas de moda nas redes sociais, a associação entre a inflação e peças infláveis é clara.
Parece estranho tratar o real problema de uma iminente recessão econômica a nível mundial como mais uma estética passageira das redes sociais porém a relação entre a economia e a forma como as pessoas se vestem é dinâmica e está em constante evolução. A nossa entrevistada Livia Lira fala mais sobre como tendências de moda se moldam através do cenário que estamos vivendo, confira:
Moda, economia e sustentabilidade:
Dentro desse cenário onde, as pessoas acabam buscando um melhor custo-benefício e evitando compras impulsivas, o comportamento de consumo consciente pode ser algo que se instale nas pessoas uma vez que durante crises econômicas ou em resposta a preocupações ambientais, há um aumento no interesse por moda sustentável e ética: “As pessoas podem se tornar mais conscientes das condições de trabalho na indústria da moda, optando por marcas com práticas responsáveis. Além disso, há uma crescente tendência de reutilização, vintage e upcycling, onde as pessoas buscam roupas de segunda mão e dão preferência ao consumo consciente em vez do consumo excessivo”, acredita Paulo.
A moda sustentável tem ganhado destaque nos últimos anos, e sua relação com a economia é bastante relevante. Com o aumento da conscientização ambiental, os consumidores estão exigindo uma indústria da moda mais ética e sustentável e embora a moda sustentável tenha um custo maior para ser produzida, peças mais duradouras e de melhor qualidade saem como efeito desse trabalho.