
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
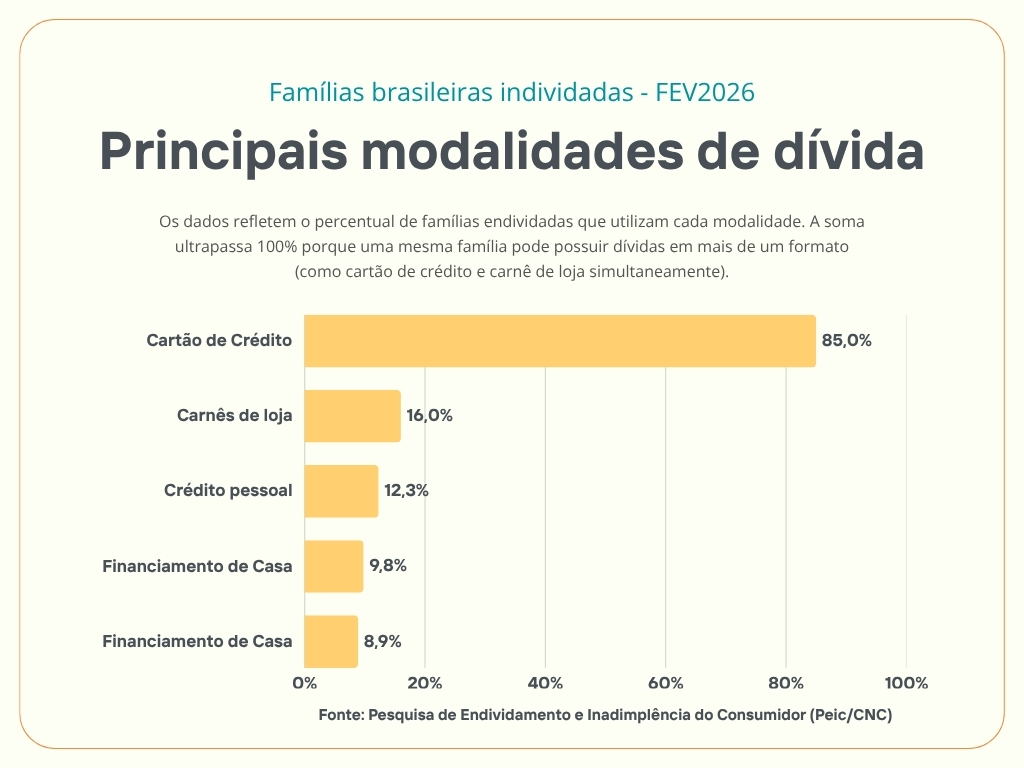
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
Segundo pesquisa da "Food Agriculture Organization of the United Nations (FAO)", Organização para a Alimentação e a Agricultura, 28% das perdas/desperdícios de alimentos orgânicos acontecem no estágio de consumo (famílias, restaurantes etc.), que é o final da cadeia, quando viram lixo. Essa problemática do descarte de alimentos por conta do descuido com a matéria prima da comida, gera bastantes transtornos tanto do ponto de vista econômico como do social. O Brasil, por exemplo, descarta mais do que o necessário para neutralizar a insegurança alimentar no país. O diretor da Embrapa no Tocantins, especialista no assunto, Roberto Manolio Valladão Flores, em entrevista à AGEMT, esclarece nosso entendimento sobre o lixo orgânico no Brasil. Assista aqui.
O Comitê de Política Monetária (Copom) do Banco Central decidiu na última quarta-feira (2) reduzir a taxa básica de juros (Selic) para 13,25 %. A queda foi de 0.5 ponto percentual e é o primeiro recuo da taxa desde 2020.
A votação foi acirrada, 4 dos 9 membros votaram para a redução de 0,25% na taxa. Para essa redução, votaram os diretores Diogo Abry Guillen (Política Econômica), Fernanda Guardado (Assuntos Internacionais), Maurício Costa de Moura (Relacionamento, Cidadania e Supervisão de Conduta) e Renato Dias Gomes (Organização do Sistema Financeiro). Votaram a favor da queda de 0.5 ponto os diretores Ailton de Aquino Santos (Fiscalização), Carolina de Assis Barros (Administração), Gabriel Muricca Galípolo (Política Monetária), Otávio Ribeiro Damaso (regulação) e o presidente Roberto Campos Neto, que desempatou a votação.
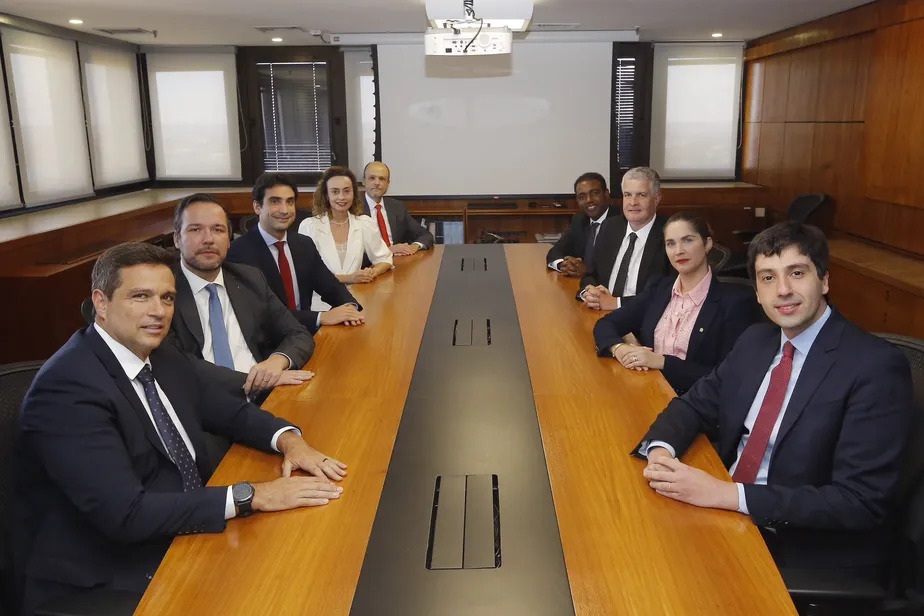
A queda nas projeções para a inflação de 2023, 2024 e 2025 foi o principal fator apontado pelo Comitê, em nota, para a decisão "O Comitê avalia que a melhora do quadro inflacionário, refletindo em parte os impactos defasados da política monetária, aliada à queda das expectativas de inflação para prazos mais longos, após decisão recente do Conselho Monetário Nacional sobre a meta para a inflação, permitiram acumular a confiança necessária para iniciar um ciclo gradual de flexibilização monetária".
A Selic é a principal ferramenta do Banco Central para manter sob controle a inflação do país, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA). Em junho o indicador ficou negativo em 0,8 e apresentou uma acúmulo de 3,16 em 12 meses. O resultado foi influenciado, principalmente, por conta dos grupos de alimentação e transporte que registraram uma queda de 0,66% e 0,41% respectivamente. Já a projeção inflacionária do Boletim Focus (documento divulgado pelo Banco Central toda segunda-feira com as expectativas do mercado financeiro para os principais indicadores da economia compilados até sexta-feira da semana imediatamente anterior), apontava um recuo de 4,8%, em 2023, 3,9% em 2024 e 3,5% em 2025.
Com a redução da Selic, a oferta de crédito fica mais barata já que os juros cobrados pelas operações de empréstimos ficam menores, entretanto, a economista Cristina Helena Pinto de Mello acredita que o impacto da atual taxa na vida das pessoas será pequeno. “Não esperamos um aumento significativo de crédito ou mesmo uma redução expressiva no custo do mesmo”.
Porém, a economista aponta que o cenário é otimista “Esperamos um cenário mais otimista e de acomodação de expectativas. Precisamos observar o impacto possível no controle inflacionário e avaliar se esta redução, modesta, poderá ser acompanhada de um ciclo de redução de juros”. No comunicado o Copom sinalizou que o colegiado pretende manter o mesmo ritmo de redução nas próximas reuniões, caso o cenário de desinflação se confirme.
“A continuidade na política de redução de juros poderá se traduzir em créditos mais baratos e acessíveis seja para escolhas de consumo seja para oportunidades de investimento produtivo”, finaliza Mello.
Veja, na íntegra, nota do Comitê de Política Monetária (Copom):
O Comitê de Política Monetária (Copom) é o órgão do Banco Central, formado pelo seu Presidente e diretores, que define, a cada 45 dias, a taxa básica de juros da economia – a Selic.
As reuniões normalmente ocorrem em dois dias seguidos e o calendário de reuniões de um determinado ano é divulgado até o mês de junho do ano anterior.
A reunião do Copom segue um processo que procura embasar da melhor forma possível a sua decisão. Os membros do Copom assistem a apresentações técnicas do corpo funcional do BC, que tratam da evolução e perspectivas das economias brasileira e mundial, das condições de liquidez e do comportamento dos mercados. Assim, o Comitê utiliza um amplo conjunto de informações para embasar sua decisão. Depois, a reunião é reservada para a discussão da decisão entre os membros. A decisão é tomada com base na avaliação do cenário macroeconômico e os principais riscos a ele associados. Todos os membros do Copom presentes na reunião votam e seus votos são divulgados. As decisões do Copom são tomadas visando com que a inflação medida pelo IPCA situe-se em linha com a meta definida pelo CMN.
A decisão do Copom é divulgada no mesmo dia da decisão por meio de Comunicado na internet. As Atas das reuniões do Copom são publicadas no prazo de até quatro dias úteis após a data da realização das reuniões. Normalmente, as reuniões do Copom ocorrem em terças e quartas-feiras e a ata é divulgada na terça-feira da semana seguinte, às 8:00.
Uma vez definida a taxa Selic, o Banco Central atua diariamente por meio de operações de mercado aberto – comprando e vendendo títulos públicos federais – para manter a taxa de juros próxima ao valor definido na reunião.
A taxa de juros Selic é a referência para os demais juros da economia. Trata-se da taxa média cobrada em negociações com títulos emitidos pelo Tesouro Nacional, registradas diariamente no Sistema Especial de Liquidação e de Custódia (Selic).
Para que a política monetária atinja seus objetivos de maneira eficiente, o Banco Central precisa se comunicar de forma clara e transparente. Além do comunicado e da ata da reunião, o Banco Central publica, a cada trimestre, o Relatório de Inflação, que analisa a evolução recente e as perspectivas da economia, com ênfase nas perspectivas para a inflação.
O Comitê de Política Monetária do Banco Central (Copom) inicia nesta terça-feira, 1º, a reunião que deve marcar o primeiro corte na taxa básica de juros (Selic) em mais de três anos. Será a primeira vez que Gabriel Galípolo e Ailton Aquino, indicados do presidente Luiz Inácio Lula da Silva (PT) à diretoria do BC, participarão da decisão junto ao órgão.
Desde que assumiu a presidência da República, em janeiro deste ano, Lula tem pressionado pela queda na taxa de juros, atualmente em 13,75% ao ano, e feito críticas diretas ao presidente do Banco Central, Roberto Campos Neto, escolhido pelo ex-presidente Jair Bolsonaro (PL) para o cargo. O mandatário chegou a se referir a ele
como “esse cidadão” e a chamá-lo de “capacho do sistema financeiro” e “tinhoso”.
Em fevereiro de 2021, o Congresso Nacional aprovou a independência do órgão, que definiu os mandatos do presidente e dos diretores do Banco Central com vigência não coincidente com o do presidente da República, desvinculando-o do alinhamento às políticas do governo sob o argumento de evitar interferência e garantir autonomia ao BC para tomar decisões mais “técnicas”. A medida agradou, sobretudo, ao mercado financeiro.
Galípolo, ex-secretário Executivo do Ministério da Fazenda, e Aquino, servidor de carreira do Banco Central, assumiram oficialmente no mês passado as cadeiras como diretor de Política Monetária e diretor de Fiscalização do BC, respectivamente, após terem sido indicados por Lula na tentativa de destravar o início de um ciclo de cortes na Selic, que está no maior patamar desde 2016, quando atingiu 14% ao ano.
A elevação na taxa de juros se mostrou viável dentro do contexto da pandemia da covid-19, em que foi necessário conter a inflação, ou seja, equilibrar a oferta e a demanda, devido ao cenário de incertezas em nível nacional e internacional.
No contexto atual de quedas consecutivas nas últimas projeções da inflação feitas pelo IPCA (Índice de Preços ao Consumidor Amplo) para o ano de 2023 e 2024, a expectativa é de que o Copom decida por uma queda de 0,25 a 0,5% no índice. O veredicto deve ser dado amanhã (2), já que a reunião tem duração de dois dias.
Na quinta-feira (06), a Câmara dos Deputados aprovou em dois turnos o texto-base da Proposta de Emenda à Constituição (PEC) 45, a reforma tributária. Em uma longa sessão - que terminou na madrugada de sexta-feira (07) - os deputados aprovaram a PEC em primeiro turno por 382 a 118, e em segundo turno por 375 a 113 votos, com três abstenções.
A ideia central da PEC 45 é simplificar tributos federais, estaduais e municipais. De relatoria do deputado Aguinaldo Ribeiro (PP-PB), o texto sofreu mudanças após pressão de governadores e prefeitos. Com a proposta, cinco tributos serão substituídos por dois impostos sobre valor agregado ou adicionado, o modelo também é chamado de IVA dual.
A Contribuição sobre Bens e Serviços (CBS), de responsabilidade do governo federal, vai unificar o IPI (Imposto sobre Produtos Industrializados); PIS (Programa de Integração Social) e Cofins (Contribuição para o Financiamento da Seguridade Social). Já o Imposto sobre Bens e Serviços (IBS), de gestão compartilhada entre estados e municípios, vai unificar o ICMS (Imposto sobre Circulação de Mercadorias e Serviços), que é estadual, e o ISS (Imposto sobre Serviços), tributo municipal.
Para o economista e professor de Economia da PUC-SP, Júlio Pires, a reforma vai beneficiar o setor produtivo. “Ao longo dos últimos anos, nós tivemos um conjunto de alterações pontuais que foram sendo feitas, que tornaram nossa estrutura extremamente complexa, ineficiente e problemática, principalmente do ponto de vista do setor produtivo. [...] A proposta agora aprovada, certamente, aumentará muito a eficiência do setor produtivo em geral”, avaliou Pires.
Pelo texto, a fase de transição para a unificação de cinco impostos em dois vai durar sete anos - de 2026 a 2032. Na etapa de “teste”, o relator propôs o IVA Federal de 0,94% e o IVA estadual e municipal em 0,1%. Ribeiro disse que a inclusão de estados e municípios na fase de teste da proposta foi para atender a uma demanda dos estados. “O objetivo dessa etapa é conhecer a base tributável, permitindo que se calculem as alíquotas da CBS e do IBS necessárias para substituir a arrecadação atual”, afirmou o relator.
Na visão do professor Pires, mesmo com a implementação gradual, a reforma já tem impacto econômico. “Uma coisa muito importante na economia são as expectativas. Ou seja, na medida em que você tenha um aparato institucional muito mais eficiente, ainda que ele vá demorar alguns anos para ser implementado, isso cria uma expectativa otimista por parte dos agentes econômicos. Em relação a investimento, em relação a decisões de investimento, decisões de produção, que já começam a impactar positivamente neste momento”, destaca o economista.
Uma novidade no texto aprovado foi a isenção tanto do CBS quanto do IBS para uma cesta básica nacional de produtos a serem definidos em lei complementar. Originalmente com uma redução proposta de 50%, diversos setores ainda vão contar com redução de alíquotas de 60% ou 100%, também de acordo com o definido em lei. Entre os setores estão serviços agropecuários, de cultura, educação, medicamentos, saúde e transporte coletivo de passageiros.
A economista e professora da PUC-SP, Cristina Helena Pinto de Mello, analisa que a reforma trará mais clareza sobre a quantidade de imposto que se paga pelo produto ou serviço e que “O impacto desta redução (na cesta básica nacional) é maior para os mais pobres o que confere certa progressividade ao novo sistema tributário [...] A proposta atual buscou simplicidade, equilíbrio sem perdas de arrecadação, desburocratização e avançou pouco, mas avançou em relação à progressividade e justiça social”, complementa.
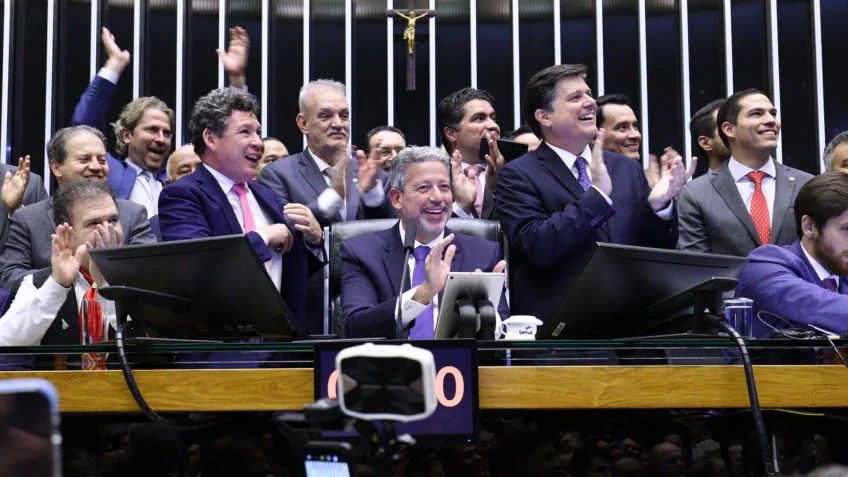
O presidente da Câmara dos Deputados, deputado Arthur Lira (PP-AL), comemorou a aprovação do texto e disse esperar que o Senado aprecie a matéria com calma e faça as alterações necessárias. “É um legado para o Congresso Nacional, para a Câmara dos Deputados. A PEC é do país, e eu espero que com sua aprovação no Senado espero um texto concentrado no aumento da base de arrecadação, com segurança jurídica para quem gera emprego e para quem quer investir nesse país [...] que o Senado trate o tema com o olhar que merece. A casa federativa vai ter todo tempo do mundo para fazer as mudanças que podem ser necessárias ao texto. A Câmara é uma casa mais eclética e o Senado poderá fazer uma discussão com um olhar mais agudo”, disse Lira.
O Brasil terá sua primeira reforma tributária do período democrático. Um momento histórico e uma grande vitória para o país. Parabéns para a Câmara dos Deputados pela significativa aprovação ontem e ao ministro @Haddad_Fernando pelo empenho no diálogo e no avanço da reforma.…
— Lula (@LulaOficial) July 7, 2023
Na manhã de sexta-feira (07), o presidente Lula (PT), comentou a votação na Câmara. “O Brasil terá sua primeira reforma tributária do período democrático. Um momento histórico e uma grande vitória para o país. Parabéns para a Câmara dos Deputados pela significativa aprovação ontem e ao ministro Fernando Haddad pelo empenho no diálogo e no avanço da reforma. Estamos trabalhando para um futuro melhor para todos”, falou o presidente. Ainda na noite de quinta-feira (06), o Ministro da Fazenda, Fernando Haddad, através de uma rede social, celebrou a aprovação. “Depois de décadas, aprovamos uma Reforma Tributária. Democraticamente. Parecia impossível. Valeu lutar!”, publicou Haddad.
Depois de décadas, aprovamos uma Reforma Tributária. Democraticamente. Parecia impossível. Valeu lutar!
— Fernando Haddad (@Haddad_Fernando) July 7, 2023
Racha ?
Pouco antes da aprovação, a oposição ao governo mostrou fragilidade. Em uma reunião do Partido Liberal, de Jair Bolsonaro, o governador de São Paulo, Tarcísio de Freitas (Republicanos), foi hostilizado após tentar convencer os partidários a apoiarem a proposta da Reforma. “Nós não podemos perder a narrativa. A direita não pode perder a narrativa de ser favorável à reforma tributária. Senão, ela acaba sendo aprovada, e quem aprovou ?”, disse o governador, que foi imediatamente interrompido pelo ex-presidente que afirmou “se o PL estiver unido, não aprova nada".
Bolsonaro ainda alfinetou o seu afilhado político. “Todo mundo aqui sabe que o Tarcísio não entende de política”, ressaltou. O conflito entre o PL e Tarcísio surgiu depois do pronunciamento do governador, ao lado do ministro Fernando Haddad, em que disse concordar com “95%” da reforma. Mesmo com os apelos de Bolsonaro, e a orientação do PL em votar “não” - e contra a reforma - 20 deputados da sigla foram favoráveis à proposta, em uma derrota significativa da oposição.
O futebol feminino está, a passos largos, rompendo com a bolha de quem já assistia à modalidade e chegando a cada vez mais pessoas, se tornando um mercado que se consolida como muito lucrativo, mesmo que ainda seja pouco explorado. O ano de 2023 é extremamente importante nesse caminho. A Copa do Mundo feminina começa no dia 20 de julho e é a maior aposta da Fifa para que aconteça uma consolidação mundial da competição.
O crescimento do esporte tem acontecido em todo o mundo, principalmente sob a ótica dos patrocínios. Cada vez mais as marcas têm buscado a modalidade, acreditando ser uma boa oportunidade de propaganda e divulgação. Segundo relatório da Fifa, só em 2022, o número de ligas femininas com patrocinadores principais aumentou de 11 para 77%.
Além do importante aumento nos patrocínios, o interesse também cresceu. O número de competições que garantem receita de transmissão passou de nove para dez. E, nos estádios, o ano de 2022 registrou recordes de público em todo o mundo.
A história do futebol é baseada em ser uma prática destinada aos homens, nascida na Inglaterra e popularizada rapidamente. Quando chegou ao Brasil, o esporte se concentrou na elite burguesa carioca, sendo um símbolo de estilo de vida. A estética fazia parte do estereótipo masculino da época, enquanto as mulheres não eram bem vistas praticando o esporte.
Durante o governo do ex-presidente Getúlio Vargas, criou-se o decreto, artigo 54 da Lei 3199/41, que confirmava essa proibição, pois a prática de desportos [era] incompatível com as condições de sua natureza”.
O futebol feminino só foi legalizado no Brasil em 1983, quando foi regulamentado por lei. Em menos de dez anos, a FIFA organiza a primeira Copa do Mundo feminina, da qual o país fez parte, tendo a participação da atleta Formiga, a única jogadora que participou de todas as Copas.
Ao longo dos últimos anos, o futebol feminino tem experimentado um crescimento em termos de reconhecimento e popularização. Em entrevista para a Agemt,a historiadora e pesquisadora Aira Bonfim destaca a importância das discussões de gênero para esse crescimento, “Toda a evolução que a gente tem observado na modalidade do futebol feminino, da construção de um futebol profissional, ela se trata na verdade de uma evolução que diz respeito a toda a sociedade, que envolve movimentos sociais de diferentes lugares e que refletiram diretamente na forma como acontece hoje a modalidade”, argumenta.
No Brasil, a prática passou a ganhar espaço na grande mídia esportiva e a bater recorde de público em diversos jogos, consequentemente, as premiações e o reconhecimento aumentaram.
Parte fundamental para a rentabilidade de qualquer esporte no Brasil e no mundo é que haja engajamento por parte de empresas privadas, que decidam patrocinar atletas, times e eventos. A professora de publicidade e propaganda da PUC São Paulo, Andréia Perroni explica por que o patrocínio é benéfico também para as empresas.
“Para as empresas se diferenciarem no marketing hoje, elas têm adotado causas sociais que são do interesse da sociedade, se torna uma forma de ganhar a simpatia do público. Quando as empresas levantam uma bandeira, elas estão trazendo uma diferenciação, que não vem do produto para o qual ela vende, mas das imagens e dos vínculos que ela faz ao seu público. O patrocínio ao futebol feminino é uma forma de humanizar a empresa.”
Ainda segundo a professora, a Copa do Mundo de 2023 promete ser um evento fundamental para os patrocinadores. “Há todo um contexto favorável para que essa edição da Copa do Mundo traga ainda mais notoriedade e patrocínio ao esporte. Eu diria que as agências de publicidade entendem esse contexto e estão, de forma acertada, recomendando aos seus clientes o futebol feminino, e especialmente a Copa, como uma inserção de marca positiva”, afirma.
É isso que também deseja a Fifa, que está investindo em uma premiação recorde no evento, R$ 733 milhões para times e jogadoras, transmissão na TV aberta para mais de 150 países, e também no streaming. Além do formato de disputa com 32 seleções. A audiência global é estimada em 2 bilhões de telespectadores, o dobro da edição passada.
Um dos últimos patrocinadores a integrar a lista foi a marca de vinhos australiana, Jacob's Creek. Além dela, Jacob 's, a lista de parceiros comerciais da Copa do Mundo conta com outras empresas de escala global. Os três maiores investidores – sem contar com a Fifa – são, Adidas, Coca-Cola e Wanda.
Em seguida, aparecem Visa e Xero, as duas primeiras marcas que entraram na vertical comercial e específica para o futebol feminino lançada pela Fifa em 2021. A Globant e a Inter Rapidísimo também fazem parte do time de apoiadores do evento. A Visa patrocinará 33 jogadoras de 27 seleções. A relação de atletas foi lançada em março e contou com o nome da atacante brasileira, Debinha.
A Copa do Mundo feminina já ultrapassou o recorde de público ao atingir a marca de 1.032.884 ingressos vendidos até a manhã do dia 16 de junho e se consolida como o maior evento da história do futebol feminino, demonstrando na prática o enorme potencial financeiro da modalidade.
A redução de impostos sobre veículos populares causou um efeito positivo em grande parte da população. Dentre todas as medidas de cunho social anunciadas pelo governo Lula, sem sombra de dúvida, foi a que mais gerou discussão e comentários. Até porque, se comparado com o aumento do salário-mínimo de apenas R$ 18 e a redução no preço dos combustíveis, cuja variação não depende exclusivamente do governo, ela parece realmente fazer a diferença na vida das pessoas.
Antes do anúncio, um carro popular custava entre R$ 65 mil e R$ 80 mil, ou seja, entre 49 e 60 salários-mínimos. Poucos brasileiros teriam condições de arcar com isso. Agora, as montadoras já anunciam que o desconto pode chegar a R$ 10 mil e, com a queda nos juros, também prometida pelo governo, o brasileiro, ao que parece, poderá finalmente voltar a ter um carro na garagem.
O diretor do Instituto Locomotiva, Renato Meirelles, explica por que o carro é algo tão importante na vida do brasileiro. “Tem uma história, né? Uma história de que o carro, como a casa própria, foi visto como um patrimônio. Então, durante muito tempo, ter o carro era visto não como um status – do ponto de vista, ‘olha eu sou melhor porque tenho carro’... tinha isso também, mas era menos isso e mais aquela situação de ser algo que eu declaro no Imposto de Renda.”
Renato ainda conta que essa relação patrimonial se desenvolveu para uma relação simbólica-afetiva expressa em atividade prosaicas, como lavar o carro aos domingos de sol ou deixa-lo parado na frente de casa, como uma peça de museu. Porém, todas essas coisas desapareceram após o início dos anos 90, quando os veículos começaram a ficar bem mais caros.
Os motivos são muitos: altos impostos, como o PIS/COFINS, ICMS, IPI; o Custo Brasil (um conjunto de empecilhos burocráticos, fiscais e econômicos do país); a infraestrutura rodoviária – que só tem qualidade próxima das capitais, mas, é precária no vasto interior do país; o acréscimo de inúmeros requisitos regulatórios, como airbags e freios ABS; a falta de investimento em tecnologia e outros fatores macroeconômicos, tais quais a pandemia, a taxa de juros e a desvalorização do real.
A soma de tudo fazia com que um carro popular importado dos EUA custando US$ 20 mil passasse a custar U$ 5 mil no Brasil. Somando isso com a desvalorização do real, os preços chegaram a patamares muito elevados impossibilitando as classes C e D de adquirirem veículos automotores.
O problema é que, de acordo com Renato Meirelles, estas medidas podem não ser suficiente devem favorecer mais a classe média do que o povo. “Se o carro custar R$ 8.000 por mês você parcela em um ano para comprar o seu carro. R$ 8.000 por mês... Sabe quantos brasileiros ganham isso?... Metade dos brasileiros ganham menos do que R$ 2.600 e renda familiar. Metade. Então, a não ser que tenham mudado o conceito do que é ser popular, nós estamos longe de ter um carro popular.”
Ainda é cedo para dizer se o brasileiro comum terá poder de compra para botar um carro novo na garagem, mas é importante lembrar dos reflexos trazidos por medidas como essa. Com o barateamento do carro zero, é muito provável que os carros usados também fiquem mais acessíveis. “É muito provável que as classes baixas ‘ataquem’ esse mercado”, ele conclui.
Fora isso, a possibilidade de se construir ou reativar a indústria automotiva no país, outro ponto inserido no pacote, pode aumentar a oportunidade de empregos em montadoras, distribuidoras e outros mercados relacionados ao carro.
Assim, o brasileiro tem razão em se animar com o barateamento dos veículos e todos os outros benefícios que ele pode trazer. No entanto, é sempre bom esperar a reação do mercado e dos consumidores para saber de fato se o pacote é motivo para comemorar.