
A dívida pública brasileira voltou a subir e atingiu o maior patamar nos últimos cinco anos, com mais de R$78 bilhões no acumulado entre janeiro e julho deste ano.
A dívida pública é o estoque de débitos de responsabilidade do setor público, ou seja, é o saldo total de compromissos financeiros que o Estado precisa pagar. Ela é medida de várias maneiras, entre elas podemos destacar: a dívida pública federal, a estadual, municipal, a dívida de estatais e a dívida consolidada do setor público.
Para José Geraldo Portugal Júnior, professor de economia da Pontifícia Universidade Católica de São Paulo (PUC-SP), a alta se dá pela soma do estoque de dívidas referente a anos anteriores mais o volume das novas contraídas em 2025.
Essa é a maior dívida bruta, ou seja, o valor total da dívida, já registrada desde que aumentaram os gastos para enfrentar a pandemia de COVID-19. Nos meses de junho e julho de 2026, o endividamento do setor público cresceu mais de R$100 bilhões e chegou a R$10,9 trilhões, isso quer dizer que a dívida do primeiro semestre de 2026 se somou com o estoque de dívidas preexistentes que gera esse valor.
Esse resultado é equivalente a 82,5% do Produto Interno Bruto (PIB) brasileiro, isso significa que a dívida cresceu a tal ponto que o Brasil teria de pegar o PIB de dez dos doze meses do ano para quitá-la.
A dívida pública afeta desse jeito o PIB porque quanto mais a dívida fica alta, mais os juros aumentam e quanto mais esses juros aumentam mais baixo vai ser o crescimento econômico.
Para o professor Portugal a dívida não só reflete a administração do atual governo, para ele nenhum dos governos foi capaz de dar ao país um regime fiscal sustentável.
“Os gastos são realizados de maneira pouco eficiente e acentuam a desigualdade já enorme da sociedade brasileira”, afirma ele
De 2023 a 2026, a trajetória da dívida cresceu mais de onze pontos percentuais. Esse endividamento acontece quando o dinheiro arrecadado com os impostos não são o suficiente para pagar as despesas.
Sem o dinheiro em caixa, o governo é obrigado a pegar mais dinheiro emprestado a um juros mais alto. A consequência disso é o comprometimento do Orçamento Público com despesas financeiras.
Mesmo com o registro de superávit primário de R$1,4 bilhão pelo setor público, a dívida ainda assim aumentou.
O professor também comenta que a questão fiscal estará no centro da agenda de 2027. “O governo, qualquer que seja ele, terá que decidir entre cortar privilégios ou cortar gastos sociais. O caminho que será adotado indicará a matriz político-ideológica do governo”, explica.
E ainda diz como esse assunto pode ser usado para palanque político, tanto do governo quanto da oposição: “ Pela oposição, o discurso eleitoral virá sob a forma de crítica ao governo por não promover o ajuste fiscal. Mas nada falam da herança fiscal deixada quando estavam no poder."
Já pelo governo, o professor explica que o discurso será duplo, de um lado exibir os efeitos das medidas tomadas (taxa das blusinhas, fim da escala 6X1) e de outro tentar convencer aos credores que a dívida se resolve no ano que vem.
Um dos maiores problemas de se ter uma dívida pública alta para o Professor Portugal é a taxa de juros, já que esta também fica alta pois o risco percebido pelos investidores é maior.
Para Portugal, ter uma taxa de juros alta inibe os investimentos já que nem todos terão o retorno esperado que sejam superiores ao rendimento com juros e também, para ele, encarecem o crédito que financiam esses investimentos, sendo assim cai o emprego, a renda e o consumo.
Por isso, segundo Portugal não se pode falar que o Brasil está em pé de igualdade perante a outros países do G20.
“Temos que ter cuidado com comparações. Um exemplo é o Japão, com endividamento extremo (dívida 2,5 vezes o PIB) mas financia sua dívida com juros básicos de 1% ao ano. O Brasil tem relação dívida/PIB de 86% e a taxa de juros básica está em 14% ao ano”, completa.
Para o professor, uma das maneiras do Estado reduzir a sua dívida pública é aumentar receitas, ou seja, impostos, o que resulta na diminuição de despesas, segundo ele, inclusive as com juros.
Para os brasileiros com baixa renda, cada compra no mercado carrega um peso invisível: o imposto embutido no preço dos alimentos, do sabão, do gás de cozinha. Um fardo silencioso que consome parte significativa de uma renda já escassa. A reforma tributária trouxe uma proposta para aliviar esse peso. A devolução de impostos prevista no novo sistema reacendeu o debate sobre o papel do cashback tributário no combate à desigualdade social. A ideia é devolver parte dos tributos pagos no consumo para famílias de baixa renda cadastradas no CadÚnico.
A economista Juliana Inhaz,, em entrevista à AGEMT, vê potencial na proposta, sobretudo pela promessa de simplificar o sistema tributário brasileiro e dar mais transparência aos impostos cobrados em produtos e serviços. "A reforma traz um sistema mais simples e mais transparente. As pessoas vão saber o quanto estão pagando de imposto, e isso pode fazer com que elas passem a prestar mais atenção nesse aspecto", afirma.
Hoje, poucos percebem. A falta de clareza sobre a carga tributária faz com que a maior parte dos brasileiros não note o quanto paga de imposto a cada ida ao supermercado. "Talvez a pessoa olhe para um produto simples e perceba que há um valor elevado de imposto embutido ali. Isso pode gerar uma conscientização maior sobre tributação e cidadania fiscal", diz Juliana.
O potencial existe. Mas os limites também. A especialista ressalta que o impacto da medida dependerá diretamente da forma como a política será implementada. "Se o modelo funcionar apenas como uma devolução proporcional ao consumo, famílias de baixa renda tendem a receber muito pouco, porque consomem menos", explica. A saída, segundo ela, está no desenho do sistema. Para que o cashback seja efetivamente redistributivo, parte dos tributos arrecadados de consumidores de maior renda precisaria ser revertida para as famílias mais vulneráveis. "O impacto pode ser favorável se houver redistribuição. Caso contrário, o efeito tende a ser pequeno", afirma.
Há ainda outro obstáculo, menos visível, mas igualmente concreto: o acesso digital. Muitos brasileiros ainda enfrentam dificuldades para navegar em plataformas governamentais e acessar benefícios financeiros. "Muita gente tem dificuldade para acessar sistemas digitais, fazer login e entender os processos necessários para solicitar benefícios como, por exemplo, acesso ao Gov.Br. Isso acaba afastando parte da população", avalia.
E mesmo que o acesso seja garantido, o cashback, sozinho, não resolve o que é estrutural. "O que realmente melhora a vida das famílias é aumento de renda, produtividade, qualificação profissional e crescimento econômico. Sem isso, mesmo com benefícios, o poder de compra continua comprometido", explica Juliana. Ainda assim, ela enxerga no novo modelo uma oportunidade além da devolução financeira: a de engajar o consumidor na fiscalização tributária e ampliar a formalização da economia. "Quando o consumidor entende que pode receber algum retorno, ele tende a exigir mais transparência nas transações. Isso ajuda a reduzir a informalidade e a evasão fiscal", conclui
No Brasil, parcelar deixou de ser uma escolha pontual. Virou rotina. Da compra do mercado ao remédio na farmácia, o crédito ocupa um espaço cada vez maior no orçamento das famílias e transforma a dívida em estratégia de sobrevivência. Atualmente, 80,2% das famílias brasileiras convivem com algum tipo de débito, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), o maior índice registrado desde 2010. O cartão de crédito é a principal modalidade de dívida, seguido pelos carnês de lojas. Confira os principais dados desta reportagem no nosso carrossel do Instagram.
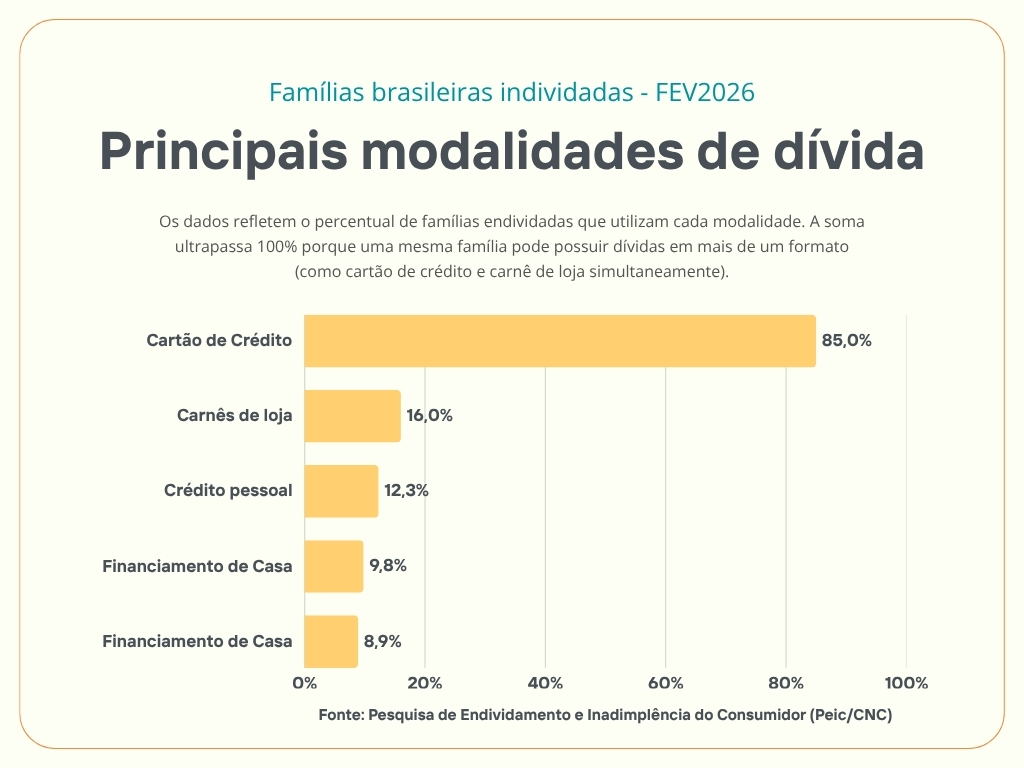
Cerca de 29% das famílias estão inadimplentes, com contas atrasadas há mais de três meses, e 12% afirmam não ter condições de pagar esses débitos. Em um cenário de juros altos, renda baixa e aumento do custo de vida, o crédito deixou de ser acesso ao consumo supérfluo e passou a sustentar despesas básicas.
A dívida no Brasil não nasce do desejo. Ela nasce da carência. O país terminou 2024 com quase 82 milhões de pessoas que não conseguiram pagar as contas em dia, o maior patamar desde 2012, segundo dados do Banco Central. Desde o encerramento da primeira fase do programa Desenrola, em julho de 2023, foram 9 milhões de novos inadimplentes e para boa parte dessas famílias, o endividamento não foi uma escolha impulsiva, mas um mecanismo de sobrevivência.
"A dívida das famílias brasileiras tem caráter estrutural, baseada na má distribuição de renda e no monopólio das grandes redes na distribuição de alimentos e itens essenciais", afirma Paulo Romaro, professor de finanças da PUC-SP. "O crédito fácil não é a causa: é a solução disponível para as famílias de baixa renda. Quando os itens de primeira necessidade pesam no orçamento ou quando algum membro perde sua renda, o endividamento via crédito é a saída disponível.”
Essa engrenagem foi investigada de perto pelo geógrafo Kauê Lopes dos Santos, professor da Unicamp, entrevistado no episódio "Parcelados e endividados no Brasil" do podcast Café da Manhã. Em seu livro Parcelado: dinâmicas de consumo na periferia, resultado de 150 entrevistas em bairros como Brasilândia e Jardim Helena em São Paulo, argumenta que o crédito não é apenas um facilitador do consumo. É um modo de gerir a escassez.
Enquanto o Estado e o mercado falham em oferecer saneamento e transporte de qualidade, as grandes redes de varejo são onipresentes. A compra parcelada se torna o motor de um ciclo que nunca se encerra: a publicidade estimula o desejo, a obsolescência dos produtos reduz seu tempo de vida e a sobreposição de parcelas compromete a renda de forma contínua, mês após mês.
O geógrafo chama esse fenômeno de endividamento crônico. "Tudo aqui foi comprado parcelado", resumiu Maria do Carmo, uma de suas entrevistadas, que se orgulhava de uma TV de 43 polegadas mesmo vivendo em uma casa com marcas de umidade e rachaduras nas paredes, um retrato fiel da modernização do consumo que coexiste, sem contradição aparente, com a precariedade estrutural.
A ausência de educação financeira agrava o cenário, mas Romaro é preciso ao delimitar seu papel: "A população não consegue avaliar a situação em que vai se meter." Ainda assim, o economista ressalta que ela seria fundamental em um contexto diferente. "Se o indivíduo soubesse avaliar as opções de onde buscar os recursos necessários e mais adequados para a sua situação, seria muito bom", pondera, sobretudo diante de juros estratosféricos, como os do rotativo do cartão de crédito, que podem ultrapassar 400% ao ano.
Somam-se ainda as bets: "os jogos de azar em profusão viciam, causando um problema endêmico de saúde pública", aponta o professor. Os efeitos se espalham pela vida cotidiana. "Como pagar a mensalidade da escola do filho? Como pagar o aluguel em atraso? O impacto na saúde mental e nas relações é natural que aconteça."
O endividamento no país tem um recorte racial claro. Pessoas pretas e pardas concentram os maiores índices de insegurança alimentar, moradia precária e informalidade. O rendimento médio dos negros é 40% inferior ao dos não negros diferença que persiste em 32% mesmo entre quem tem ensino superior, segundo o DIEESE. Quando a crise chega para essa parcela da população, o cartão de crédito passa a ser a última linha de defesa para colocar comida na mesa.
No entanto, esse recurso voltado para a baixa renda é também o mais caro, transformando o socorro emergencial em armadilha estrutural. Em Parcelado, o autor mostra que a população pobre e negra, antes excluída do consumo, está hoje subordinada ao capital financeiro. Essa inclusão, celebrada como conquista social, revelou seu lado sombrio nas periferias: a dívida chegou antes da infraestrutura e do saneamento, capturando uma demanda reprimida por décadas.
Com milhões de brasileiros negativados, o governo federal tem apostado em programas de renegociação de dívidas para conter a inadimplência e aliviar o orçamento doméstico. Entre as principais iniciativas recentes estão o Desenrola Brasil e a sua nova versão, o Desenrola 2.0, criados para fechar acordos de pagamentos e devolver o poder de compra à população.
Lançado em maio de 2026, o Desenrola 2.0 incentiva brasileiros com renda de até cinco salários mínimos e que possuem dívidas atrasadas entre 90 dias e dois anos. A medida oferece descontos de até 90% do valor total e permite o uso de até 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitar débitos.
No entanto, para ter direito aos benefícios do programa, o participante não pode comprometer sua renda com apostas digitais pelo período de um ano, um alerta ao comportamento recente da população que tem intensificado o cenário de endividamento no país.
Ainda assim, Kauê Lopes é direto sobre os limites da iniciativa e afirma que essas políticas têm caráter momentâneo e não resolvem a estrutura do endividamento crônico no Brasil. “Você pode até resolver uma circunstância particular num determinado momento, mas a tendência é que isso volte mais para frente”, explica.
O endividamento, portanto, não é um dado neutro: ele tem cor, endereço e nome. E enquanto o debate político se concentra em medidas paliativas, a raiz do problema permanece intacta. Para Romaro, o combate ao endividamento exige mais do que renegociação de dívidas ou educação financeira. Enquanto parte significativa da população permanecer próxima da linha da sobrevivência, o crédito continuará funcionando como extensão da renda. A saída, segundo ele, passa por distribuição de renda, empregos de melhor qualidade e políticas de desenvolvimento econômico.
A ascensão da inteligência artificial (IA) redefiniu o varejo de moda, elevando o fast fashion ao patamar de 'ultra-rápido'. Marcas como a Shein lideram essa revolução ao utilizarem sistemas proprietários que decodificam tendências de redes sociais e comportamentos de influenciadores, transformando dados em coleções físicas em apenas cinco a sete dias. Diferente do modelo tradicional — baseado em previsões sazonais e produções em massa — o machine learning (processo de usar dados e algoritmos para ensinar computadores a identificar padrões e tomar decisões) permite a fabricação de lotes precisos (100 a 200 unidades), o que minimiza o risco de estoques parados e garante um ajuste em tempo real à demanda. Esse ecossistema, que já diminui a relevância de gigantes tradicionais como a H&M e domina o consumo da Geração Z. Projetam movimentar US$ 388,5 bilhões (aproximadamente R$1,93 trilhão) até 2034. Esse predomínio econômico consolida um abismo em relação ao slow fashion, que luta para promover o consumo consciente em um cenário onde o algoritmo prioriza a gratificação instantânea e preços agressivos.
Segundo pesquisa da "Food Agriculture Organization of the United Nations (FAO)", Organização para a Alimentação e a Agricultura, 28% das perdas/desperdícios de alimentos orgânicos acontecem no estágio de consumo (famílias, restaurantes etc.), que é o final da cadeia, quando viram lixo. Essa problemática do descarte de alimentos por conta do descuido com a matéria prima da comida, gera bastantes transtornos tanto do ponto de vista econômico como do social. O Brasil, por exemplo, descarta mais do que o necessário para neutralizar a insegurança alimentar no país. O diretor da Embrapa no Tocantins, especialista no assunto, Roberto Manolio Valladão Flores, em entrevista à AGEMT, esclarece nosso entendimento sobre o lixo orgânico no Brasil. Assista aqui.
Os dados do IPCA, indicador oficial da inflação do país, divulgados na última terça-feira (12), revelam que a inflação brasileira ficou em 0,83% em fevereiro e registrou um aumento de 0,41 pontos percentuais em relação a janeiro de 2024. No ano, o IPCA acumula alta de 1,25% e, nos últimos 12 meses, de 4,50%.
Segundo o IBGE (Instituto Brasileiro de Geografia e Estatística), a alta no indicador deu-se, principalmente, por conta dos gastos com a educação, que vieram do ensino médio, pré-escola, ensino fundamental, creche, ensino superior, e cursos técnicos.
Entre os nove grupos consultados, sete apresentaram um aumento da taxa no mês passado. Educação foi o grupo que registrou maior percentual, fechando o mês em 4,98%, seguido por comunicação (1,56%), alimentação e bebidas (0,95%), transportes (0,72%), saúde (0,65%), habitação (0,27%) e despesas pessoais (0,05%). Artigos de residência e vestuário foram os únicos grupos analisados que apontaram queda, 0,07% e 0,44% respectivamente.
Entre as capitais que registraram maior aumento mensal estão Aracaju (SE) com 1,06%, São Luís (MA) com 1,06% e em terceiro lugar, Salvador (BA) com 0,96%. São Paulo registrou taxa de 0,93% e Rio de Janeiro 0,88%.
O aumento no IPCA tende a impactar na taxa Selic, que será divulgada ainda neste mês, pelo Comitê de Política Monetária (Copom). Segundo o professor de economia na PUC SP, André Paiva, “olhando a política monetária, o Copom tende a manter a perspectiva de cortes. No entanto, isso terá que ser supervisionado, já que ocorrendo variações do IPCA, a perspectiva dos cortes da Selic, ao longo de 2024, pode ser revista”.
O prazo para entrega das declarações, com ano-base em 2023, terá início no dia 15 de março e vai até 31 de maio, quem não entregar dentro do prazo estipulado está sujeito a uma multa mínima de R$165,74 e valor máximo correspondente a 20% do Imposto de Renda devido, o órgão acredita que vai receber cerca de 43 milhões de declarações até o fim do prazo. O primeiro lote da restituição também começa a ser pago no dia 31 de maio.
Quem deve declarar imposto de renda?
- Quem recebeu rendimentos tributáveis, sujeitos ao ajuste na declaração, cuja soma foi superior a R$30.639,90 em 2023.
- Recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$200 mil no ano passado.
- Quem obteve, em qualquer mês de 2023, ganho de capital na alienação de bens ou direitos, sujeito à incidência do imposto, ou realizou operações em bolsas de valores, de mercadorias, de futuros e assemelhadas cuja soma foi superior a R$ 40 mil, ou com apuração de ganhos líquidos sujeitos à incidência do imposto;
- Quem teve isenção de imposto sobre o ganho de capital na venda de imóveis residenciais, seguido de aquisição de outro imóvel residencial no prazo de 180 dias;
- Quem teve, em 2023, receita bruta em valor superior a R$ R$ 153.199,50 em atividade rural;
- Aqueles que tinham, até 31 de dezembro de 2023, a posse ou a propriedade de bens ou direitos, inclusive terra nua, de valor total superior a R$ 800 mil;
-Quem passou para a condição de residente no Brasil em qualquer mês e se encontrava nessa condição até 31 de dezembro de 2023;
- Quem optou por declarar os bens, direitos e obrigações detidos pela entidade controlada, direta ou indireta, no exterior como se fossem detidos diretamente pela pessoa física;
- É titular de trust (termo que designa um tipo de empresa estrangeira cujo objetivo é terceirizar a administração de bens e direitos de uma pessoa ou grupo familiar) no exterior;
- Deseja atualizar bens no exterior.
O valor mínimo de rendimentos tributáveis a ser declarado subiu de 28.559,70 para 30.639,90, um aumento de quase 7% em relação ao ano passado. Segundo a economista, Cristina Helena Pinto de Mello, essa atualização possibilita o aumento da renda disponível para gastos da família, já que "a atualização da tabela corrige monetariamente os valores e faixas com alíquotas correspondentes, isso corrige um fato ( muitos contribuintes passaram a alíquotas maiores ou mesmo perderam a isenção com o aumento do preços de bens e serviços e com a redução do poder de compra ao longo dos anos a partir de 2015) e recoloca os contribuintes em suas faixas corretas”.
O que mudou no programa do IR 2024?
-
Identificação do tipo de criptoativo
O número de informações a serem fornecidas por quem declara cripoativo em seu Imposto de Renda, aumentou. Agora há a obrigatoriedade da inclusão do código do criptoativo, além de informações sobre custódia e o acréscimo do CNPJ de não custodiante.
-
Doações feitas em 2023 para Desporto, Reciclagem, PRONAS e PRONON
Quem fez algumas doações específicas em 2023 poderá utilizá-las para dedução do Imposto de Renda neste ano.
Desporto
A porcentagem de dedução para quem fez doações destinadas a projetos desportivos ou paradesportivos aumentou de 6% para 7%.
PRONAS E PRONON
Doações voltadas para o Programa Nacional de Apoio à Atenção Oncológica (Pronon) e
Programa de Apoio à Atenção da Saúde da Pessoa com Deficiência (Pronas) retorna como possibilidade de dedução no IR (1% cada).
Para conseguir deduções nesse critério, especificamente, as doações devem ter sido feitas em 2023. Para quem deseja tentar aproveitar a dedução, ainda pode-se fazer doações para os fundos voltados à proteção da infância e adolescência ou dos idosos.
Reciclagem
O critério foi desenvolvido como estímulo para empresas que fomentam a cadeia produtiva de reciclagem, o limite global de dedução para tal é de 6%.
-
Ficha de alimentando
Houve um aumento no número de informações a serem preenchidas na ficha de declaração sobre os beneficiários de pensões alimentícias. Além do CPF do alimentado, o declarante precisará informar datas relativas ao tipo de processo (a data de lavratura da escritura pública, por exemplo, ou a data da decisão judicial).
-
Data de retorno ao país, quando não residente
Não residentes que tenham retornado ao Brasil em 2023 devem adicionar a data em que voltaram ao país na sua declaração.
-
Identificação de bens
O indicador foi criado para que o declarante se manifeste em caso de atualização dos bens no exterior, em decorrência da lei 14.754/2023 (PL das Offshores). Nesse caso, será possível detalhar se o valor está sendo atualizado, desmembrado ou se o bem é uma trust.
Como fazer a declaração do seu IR
Para enviar a declaração, o contribuinte pode utilizar o aplicativo Meu Imposto de Renda, disponível para tablets e smartphones, o programa gerador do imposto de renda para computadores, que estará disponível a partir de 15 de março, e o preenchimento online, pelo Centro Virtual de Atendimento da Receita Federal, o E-CAC.
Restituições
O calendário prevê cinco lotes de restituição, o primeiro se inicia ainda no último dia disponível para a declaração, 31 de maio. Os últimos quatro lotes serão restituídos em 28 de junho, 31 de julho, 30 de agosto e 30 de setembro, respectivamente.
Prioridade na restituição
-
Idosos acima de 80 anos
-
Idosos entre 60 e 79 anos
-
Contribuintes com alguma deficiência física ou mental ou moléstia grave
-
Contribuintes cuja maior fonte de renda é o magistério
-
Contribuintes que adotarem a declaração pré-preenchida
-
Ou se optarem por receber a restituição via pix. Assim como no ano passado, a única chave disponível para restituição por PIX é o CPF.
Mário Dehon, subsecretário de Arrecadação, Cadastros e Atendimento, ressaltou que a utilização da declaração pré-preenchida pode ser uma importante ferramenta para agilizar o processo de preenchimento e ressaltou que “a declaração não elimina a necessidade de conferência do declarante, mas facilita demais o preenchimento".
O programa "Desenrola Brasil" deu início na segunda-feira, 25, à fase em que os credores terão a oportunidade de oferecer descontos mais generosos, que serão aplicados na etapa final de renegociação de dívidas.
De acordo com informações do Ministério da Fazenda, um total de 924 empresas que detêm créditos de consumidores inadimplentes se inscreveram no programa. Esse número representa 86% de todas as dívidas individuais de até R$ 5 mil dos brasileiros, que foram agrupadas em categorias para facilitar o processo de leilão. As categorias incluem serviços financeiros, securitizadoras, varejo, eletricidade, telecomunicações, educação, saneamento, micro e pequenas empresas, entre outras. Além disso, as dívidas foram organizadas por ano de inadimplência, abrangendo 2019, 2020, 2021 e 2022.
Como Funcionará o Leilão?
Com base na segmentação mencionada, o governo anunciou que as empresas apresentarão descontos por meio de lances individuais, aplicados sobre o valor de cada dívida, respeitando um desconto mínimo estabelecido para cada lote.
As dívidas que obtiverem os maiores descontos serão selecionadas e poderão ser renegociadas à vista ou em até 60 parcelas, com o respaldo do governo, que disponibiliza R$ 8 bilhões em garantias, além de taxas de juros de até 1,99% ao mês, tornando a oportunidade atrativa para as empresas credoras.
Essa garantia será fornecida por meio do Fundo de Garantia de Operações (FGO) e será aplicada em duas etapas: a primeira destinada às dívidas com valores atualizados de até R$ 5 mil, enquanto a segunda abrange dívidas com valores entre R$ 5 mil e R$ 20 mil.
Em termos numéricos, as dívidas de até R$ 5 mil totalizam surpreendentes R$ 78,9 bilhões, enquanto as dívidas na faixa de R$ 5 mil a R$ 20 mil atingem R$ 161,3 bilhões, de acordo com os registros dos credores que aderiram ao programa Desenrola. Dívidas com valores superiores a R$ 20 mil não estão disponíveis para renegociação neste momento.
Quando e Quem Pode Renegociar as Dívidas?
O governo prevê que a população poderá quitar seus débitos a partir da primeira semana de outubro, quando a plataforma de renegociação será lançada. Para acessar o sistema, será necessário possuir um cadastro ativo no Gov.br.
Podem participar pessoas que ganham até dois salários mínimos ou que estejam inscritas no Cadastro Único (CadÚnico) para programas sociais do governo federal e que tenham dívidas em atraso, desde débitos bancários até contas de luz, água, varejo e educação.
O Comitê de Política Monetária (Copom) do Banco Central (BC) decidiu, na última quarta-feira (20), reduzir novamente a taxa básica de juros, Selic, em 0.5 ponto percentual. É a segunda alteração consecutiva no marcador e a taxa vai de 13,25% para 12,75% ao ano.
Ao anunciar queda em agosto (13,25%), o BC se posicionou afirmando que atitudes como essas seriam recorrentes no ano. Na ata da última reunião (20), foi indicado que esse ritmo de diminuição deve se manter nos próximos encontros: “se confirmando o cenário esperado, os membros do Comitê, unanimemente, antevêem redução de mesma magnitude nas próximas reuniões e avaliam que esse é o ritmo apropriado para manter a política monetária contracionista necessária para o processo desinflacionário” diz o documento.
A Selic é a taxa básica de remuneração de títulos públicos, sendo o piso para outras taxas de juros da economia, sua queda afeta outras tarifas o que afeta de forma direta o mercado e o consumo. Com a diminuição da taxa há uma facilidade de acesso a crédito e com mais acesso a crédito as famílias gastam mais e investem em mais coisas .
Em relação ao mercado financeiro, o foco fica no investimento produtivo (quando o investimento proporciona uma taxa de lucro, sobre o capital, maior ou igual a inflação) e não em ações e ativos de dívida pública ou privada.
Já quando o movimento é contrário e a Selic aumenta, os bancos exigem mais para fornecer crédito, afetando de forma negativa o consumo e investimento. Por outro lado, o lucro no mercado financeiro sobe, já que os títulos públicos estão rendendo mais.
Ata do Copom na íntegra:
O ambiente externo mostra-se mais incerto, com a continuidade do processo de desinflação, a despeito de núcleos de inflação ainda elevados e resiliência nos mercados de trabalho de diversos países. Os bancos centrais das principais economias permanecem determinados em promover a convergência das taxas de inflação para suas metas. O Comitê notou a elevação das taxas de juros de longo prazo dos Estados Unidos e a perspectiva de menor crescimento na China, ambos exigindo maior atenção por parte de países emergentes.
Em relação ao cenário doméstico, observou-se maior resiliência da atividade econômica do que anteriormente esperado, mas o Copom segue antecipando um cenário de desaceleração da economia nos próximos trimestres. Como antecipado, ocorreu uma elevação da inflação cheia ao consumidor acumulada em doze meses no período recente. As medidas mais recentes de inflação subjacente apresentaram queda, mas ainda se situam acima da meta para a inflação. As expectativas de inflação para 2023, 2024 e 2025 apuradas pela pesquisa Focus encontram-se em torno de 4,9%, 3,9% e 3,5%, respectivamente.
As projeções de inflação do Copom em seu cenário de referência* situam-se em 5,0% em 2023, 3,5% em 2024 e 3,1% em 2025. As projeções para a inflação de preços administrados são de 10,5% em 2023, 4,5% em 2024 e 3,6% em 2025.
O Comitê ressalta que, em seus cenários para a inflação, permanecem fatores de risco em ambas as direções. Entre os riscos de alta para o cenário inflacionário e as expectativas de inflação, destacam-se (i) uma maior persistência das pressões inflacionárias globais; e (ii) uma maior resiliência na inflação de serviços do que a projetada em função de um hiato do produto mais apertado. Entre os riscos de baixa, ressaltam-se (i) uma desaceleração da atividade econômica global mais acentuada do que a projetada; e (ii) os impactos do aperto monetário sincronizado sobre a desinflação global se mostrarem mais fortes do que o esperado.
Tendo em conta a importância da execução das metas fiscais já estabelecidas para a ancoragem das expectativas de inflação e, consequentemente, para a condução da política monetária, o Comitê reforça a importância da firme persecução dessas metas.
Considerando a evolução do processo de desinflação, os cenários avaliados, o balanço de riscos e o amplo conjunto de informações disponíveis, o Copom decidiu reduzir a taxa básica de juros em 0,50 ponto percentual, para 12,75% a.a., e entende que essa decisão é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante, que inclui o ano de 2024 e, em grau menor, o de 2025. Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego.
A conjuntura atual, caracterizada por um estágio do processo desinflacionário que tende a ser mais lento e por expectativas de inflação com reancoragem parcial, demanda serenidade e moderação na condução da política monetária. O Comitê reforça a necessidade de perseverar com uma política monetária contracionista até que se consolide não apenas o processo de desinflação como também a ancoragem das expectativas em torno de suas metas.
Em se confirmando o cenário esperado, os membros do Comitê, unanimemente, anteveem redução de mesma magnitude nas próximas reuniões e avaliam que esse é o ritmo apropriado para manter a política monetária contracionista necessária para o processo desinflacionário. O Comitê ressalta ainda que a magnitude total do ciclo de flexibilização ao longo do tempo dependerá da evolução da dinâmica inflacionária, em especial dos componentes mais sensíveis à política monetária e à atividade econômica, das expectativas de inflação, em particular as de maior prazo, de suas projeções de inflação, do hiato do produto e do balanço de riscos.
Votaram por uma redução de 0,50 ponto percentual os seguintes membros do Comitê: Roberto de Oliveira Campos Neto (presidente), Ailton de Aquino Santos, Carolina de Assis Barros, Diogo Abry Guillen, Fernanda Magalhães Rumenos Guardado, Gabriel Muricca Galípolo, Maurício Costa de Moura, Otávio Ribeiro Damaso e Renato Dias de Brito Gomes.
* No cenário de referência, a trajetória para a taxa de juros é extraída da pesquisa Focus e a taxa de câmbio parte de USD/BRL 4,90, evoluindo segundo a paridade do poder de compra (PPC). O preço do petróleo segue aproximadamente a curva futura pelos próximos seis meses e passa a aumentar 2% ao ano posteriormente. Além disso, adota-se a hipótese de bandeira tarifária "verde" em dezembro de 2023, de 2024 e de 2025. O valor para o câmbio é obtido pelo procedimento usual de arredondar a cotação média da taxa de câmbio USD/BRL observada nos cinco dias úteis encerrados no último dia da semana anterior à da reunião do Copom.
O Ministério da Fazenda enviou, no último dia 28, dois projetos focados na taxação de super ricos para o Congresso Nacional . Trata-se de uma medida provisória (MP) para taxar fundos especiais e um projeto de lei (PL) para tributar Offshores. De acordo com o governo, as propostas têm capacidade de arrecadar R$7,05 bilhões de reais em 2024 e chegar a 7,13 bilhões em 2026.
A Constituição brasileira, elaborada em 1988, menciona a implementação do Imposto sobre Grandes Fortunas (IGF). Desde então, alguns projetos foram enviados para o Congresso Nacional, contudo, não tiveram êxito até o momento. Segundo um levantamento da CNN Business, 37 propostas já foram feitas, mas nenhuma mudança de fato ocorreu.
Taxação de Fundos Exclusivos
Fundos especiais, também chamados de fundos exclusivos, se diferenciam dos fundos abertos pois possuem apenas um cotista, ou seja, somente uma pessoa física ou grupo familiar pode participar do rendimento deste fundo. Para se encaixar na categoria, precisa-se de um investimento de pelo menos 10 milhões de reais. Em termos práticos, equivale a apenas uma pessoa ter direito a usufruir a infraestrutura de um clube fechado. Por outro lado, fundos abertos são como clubes em que todos contribuem e usufruem da mesma infraestrutura.
Os fundos exclusivos são usados para processos de sucessão, isto é, no momento que um bilionário transmite sua herança, há uma doação de cotas para os beneficiados, evitando custos maiores e burocracias.
A maior vantagem desse tipo de investimento é a isenção de imposto de renda semestral, cobrado em maio e novembro de cada ano. Dessa forma, há uma antecipação do imposto de renda para investimentos de longo (15%) e curto prazo (20%). Com um fundo de investimento especial, os cotistas estavam isentos dessa política apelidada de “come-cotas”, lucrando entre 30% a 40% a mais que o cidadão comum, já que haveria uma maior quantidade de dinheiro rendendo.
Além disso, para esse tipo de fundo, o imposto de renda só é cobrado no momento de resgate do capital com uma cobrança regressiva. Ou seja, quanto mais tempo o dinheiro render, menos imposto ele terá.
A medida provisória assinada por Lula foca na alteração desse cenário. A política de imposto de renda vai valer também para os fundos exclusivos. O desconto, neste caso, será feito duas vezes ao ano, e não mais somente no momento de saque do investimento. A alíquota pode sofrer variação de 15% a 20%
A MP prevê uma arrecadação total de R$24 bilhões de reais entre 2023 e 2026. Com o aumento da isenção do Imposto de Renda, que é válido desde maio, houve uma diminuição do valor que será coletado. Assim, a nova taxação compensará a quantidade em falta. Aqueles que optarem por começar a taxação ainda em 2023 terão uma alíquota de 10%.
Taxação das Offshore
“Offshore” é um termo em inglês utilizado para se referir a investimentos feitos no capital exterior. Boa parte dessas aplicações estão em países chamados de “paraísos fiscais” - locais com baixa ou nenhuma tributação internacional em busca de aplicações estrangeiras.
Empresas offshores optam por esse tipo de investimento com o objetivo de proteger o seu patrimônio. Além de não concentrarem todos os seus bens em só uma nação, utilizam-se também dos “trusts”, empresas que são abertas com o objetivo de terceirizar a administração de bens e direitos de uma pessoa ou grupo familiar para evitar taxações no momento de dividir a herança.
Atualmente, a taxação ocorre somente no momento do resgate e envio do dinheiro ao Brasil. Estima-se que o valor aplicado no exterior seja de mais de 1 trilhão de reais. O Projeto de Lei, protocolado pelo Governo Federal, prevê uma cobrança de imposto anual sobre as offshores com alíquotas que variam de 0% a 22,5%.
Dependendo do valor aplicado, usuários com uma renda de até R$6 mil reais estarão isentos. Cidadãos que participarem dessa taxação ainda em 2023 terão uma alíquota fixa de 10%.
Em entrevista à AGEMT, o economista e professor da Faculdade de Economia e Administração da Universidade de São Paulo (FEA-USP), Paulo Roberto Feldmann, analisa que esse tipo de política tributária é necessária, tendo em vista que o Brasil é um dos países mais desiguais do mundo.
“Não podemos aceitar que metade das famílias brasileiras tenham que viver com menos de R$ 3000,00. Enquanto isso, as famílias mais ricas, como vivem de rendas de seus investimentos, ou dos lucros de suas empresas ou, então, de dividendos de ações não pagam impostos”, afirma Feldmann.
Segundo dados do Ministério da Fazenda, quase 48% do valor arrecadado pela União vem de impostos sobre bens e serviços, valores presentes, por exemplo, no preço de produtos alimentícios e transporte público.Enquanto isto, o imposto sobre a renda equivale a 19% da arrecadação.
A tributação na renda tem mais chance de afetar o rico já que o pobre faz parte de uma menor alíquota e trabalha muito na informalidade. Dessa forma, a União teria chance de arrecadar mais, além de poder também taxar dividendos. De acordo com dados da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), no mundo, o imposto sobre a renda é equivalente a 33% da arrecadação.
Economistas mais conservadores criticam políticas como as sugeridas pela medida provisória e do projeto de lei do governo federal, já que o aumento de tributação altera o lucro das empresas, fazendo com que saiam do país.
Para Rodrigo de Losso Bueno, economista financeiro e também professor da FEA-USP, o efeito a longo prazo desse tipo de medida é menos emprego e menor crescimento econômico no Brasil. “ Aqueles que ainda vão fazer sucesso estão na situação mais confortável. Quando perceberem que seu negócio vai decolar, transferem sua matriz para o exterior e mudam o domicílio fiscal”, explica o especialista.
Bueno também observa que aqueles que serão diretamente afetados pela MP, podem sair do país e, com isso, deixarem de participar da arrecadação a longo prazo. Frente a este cenário, na visão do economista, o objetivo futuro do Governo Federal em cobrir os rombos que a isenção do imposto de renda pode causar, poderá não se concretizar.